Quand pivoter sa startup : 6 signaux chiffrés
Sommaire
- Le seuil que personne ne vous donne
- Pivot ou itération : la confusion qui coûte le plus cher
- Les 6 signaux chiffrés
- Signal 1 : la rétention ne s'aplatit jamais
- Signal 2 : moins de 40 % d'utilisateurs « très déçus »
- Signal 3 : le coût d'acquisition ne baisse jamais
- Signal 4 : le cycle de vente s'allonge au lieu de se raccourcir
- Signal 5 : les retours clients sont tièdes et vagues
- Signal 6 : le runway passe sous 9 mois sans traction
- La règle des 2 sur 6
- Quel type de pivot pour quel signal
- Le calendrier : ni trop tôt, ni trop tard
- Pivoter sans tout jeter
- Conclusion
- FAQ
Le seuil que personne ne vous donne
Savoir quand pivoter n'est pas un problème de courage, c'est un problème de mesure. Le fondateur qui pivote trop tôt n'apprend jamais rien de ce qu'il vient de construire : il change d'hypothèse avant d'avoir les données qui diraient si la première tenait. Celui qui pivote trop tard a raison sur le fond et n'a plus la trésorerie pour financer le virage.
Entre les deux, la littérature francophone répond « ni trop tôt ni trop tard », « ne tardez pas trop », « laissez passer un trimestre ». Ce sont des conseils qu'on ne peut pas appliquer un lundi matin devant son tableau de bord.
Cet article donne l'inverse : six signaux mesurables, chacun avec son seuil explicite, une règle de déclenchement composite pour éviter de pivoter sur un mauvais mois, la grille des dix types de pivots d'Eric Ries reliée à chaque signal, et un calendrier réaliste. À la fin, vous saurez si vous devez pivoter, quel type de pivot correspond à votre diagnostic, et ce qu'il vous reste à mesurer avant de trancher.
Un avertissement utile avant de commencer : aucun de ces seuils n'est un verdict automatique. Ce sont des repères de déclenchement d'analyse. Ils vous disent quand la question mérite d'être ouverte, pas quelle réponse lui donner.
Pivot ou itération : la confusion qui coûte le plus cher
Un pivot change une hypothèse structurelle de votre projet : le client que vous visez, le problème que vous traitez, ou la façon dont vous captez de la valeur. Une itération améliore l'exécution d'une hypothèse que vous conservez. La conséquence pratique est immédiate : on ne pivote pas parce qu'une fonctionnalité déçoit, on pivote parce qu'une hypothèse est invalidée.
OpenClassrooms reprend la formule d'Eric Ries et définit le pivot comme une correction de trajectoire structurée destinée à tester une nouvelle hypothèse sur le produit et le modèle économique. « Structurée » est le mot important : un pivot n'est pas un changement d'humeur, c'est un test qu'on écrit avant de le lancer.
| Pivot | Itération | |
|---|---|---|
| Ce qui change | Le segment visé, le problème traité, le modèle économique ou le canal | Le produit, l'interface, le message, le tarif à l'intérieur du même modèle |
| Ce qu'on garde | L'équipe, la connaissance client, la brique technique réutilisable | L'hypothèse de départ dans son intégralité |
| Délai d'évaluation | 3 à 6 mois avant de juger la nouvelle hypothèse | 2 à 6 semaines par cycle |
L'erreur la plus fréquente consiste à appeler « pivot » un changement de message marketing. Reformuler sa page d'accueil, cibler les DAF plutôt que les DSI dans ses campagnes, passer de 29 € à 49 € par mois : ce sont des itérations. Elles peuvent être excellentes, elles ne remettent aucune hypothèse en cause. Le test est simple : si vous pouvez revenir en arrière en une après-midi, ce n'était pas un pivot.
Cette distinction a une conséquence financière directe. Une itération se finance dans le budget courant. Un pivot invalide vos projections : le segment change, donc le prix change, donc le volume change, donc le plan de trésorerie change. C'est la raison pour laquelle un pivot se décide avec un tableur ouvert, pas seulement en réunion produit.
Les 6 signaux chiffrés
Vous devez ouvrir la question du pivot quand au moins deux signaux mesurables concordent et persistent sur un trimestre entier, malgré des actions correctives réelles. Un signal isolé appelle une correction ciblée. Deux signaux concordants indiquent que le problème n'est plus dans l'exécution mais dans l'hypothèse. Trois et plus : la question est déjà tranchée.
Les six signaux qui suivent sont présentés dans le même format : le signal, son seuil chiffré, la façon de le mesurer concrètement, et ce que son franchissement invalide dans votre projet. Ce dernier point est le plus important : tous les signaux ne pointent pas vers le même pivot.
| Signal | Seuil de déclenchement | Ce que ça invalide |
|---|---|---|
| Rétention qui ne s'aplatit pas | Courbe tendant vers zéro sur 3 cohortes successives | Le problème ou le segment |
| Test des 40 % | Moins de 40 % d'utilisateurs « très déçus » (min. 40 réponses) | L'adéquation produit-marché sur ce segment |
| Coût d'acquisition | CAC > valeur vie client depuis plus de 12 mois, sans amélioration | Le canal, le prix ou le segment |
| Cycle de vente | Pas de raccourcissement après 10 à 15 ventes | Le segment (problème non prioritaire) |
| Retours clients | Aucune relance spontanée, aucune demande précise, aucun usage détourné | L'intensité du besoin |
| Runway | Moins de 9 mois de trésorerie sans traction | Le calendrier, pas l'hypothèse |
Signal 1 : la rétention ne s'aplatit jamais
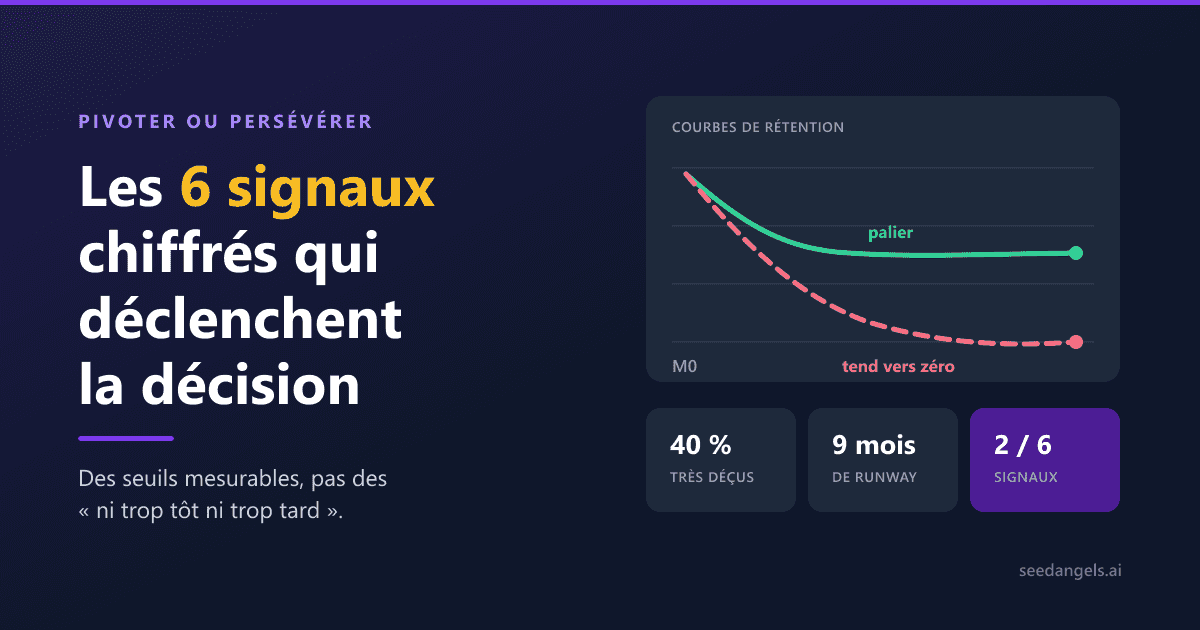
Le seuil : une courbe de rétention qui tend vers zéro au lieu de se stabiliser sur un palier, observée sur au moins trois cohortes successives. Une cohorte, c'est le groupe d'utilisateurs arrivés sur une même période — un mois, une semaine — que l'on suit dans le temps. La rétention mesure la part de ce groupe encore active N jours ou N mois plus tard.
Comment le mesurer : construisez un tableau à double entrée, une ligne par cohorte mensuelle, une colonne par mois écoulé depuis l'inscription. Lisez chaque ligne de gauche à droite. Deux formes existent, et une seule est viable. La courbe saine descend vite les premières semaines puis se stabilise sur un palier : vous perdez les curieux et vous gardez un noyau. La courbe morte descend et continue de descendre jusqu'à zéro, quelle que soit la profondeur du palier attendu.
Ce que ça invalide : le problème lui-même, ou le segment auquel vous l'adressez. C'est le signal le plus fiable des six, parce qu'il mesure un comportement et non une déclaration. Si votre rétention ne s'aplatit toujours pas après plusieurs itérations sérieuses sur le produit, l'hypothèse à remettre en cause n'est plus l'exécution : le problème que vous traitez n'est peut-être pas assez douloureux, ou vous l'adressez à des gens qui ne le vivent pas assez fort. Il arrive aussi que le projet relève d'une idée structurellement piégée, c'est-à-dire d'une catégorie de problèmes qui attirent les fondateurs depuis vingt ans sans que personne n'y réussisse.
Signal 2 : moins de 40 % d'utilisateurs « très déçus »
Le seuil : moins de 40 % de réponses « très déçu » à la question « Que ressentiriez-vous si vous ne pouviez plus utiliser ce produit ? ». C'est le test attribué à Sean Ellis, qui explique l'avoir calibré après l'avoir posé dans des centaines d'entreprises : une société avait généralement trouvé son product/market fit si environ 40 % des utilisateurs se disaient très déçus de perdre le produit.
Comment le mesurer : posez la question à vos utilisateurs actifs uniquement, avec trois modalités de réponse — très déçu, plutôt déçu, pas déçu. Interroger des inscrits inactifs fausse tout. Les paliers d'interprétation couramment retenus sont les suivants : en dessous de 25 %, le produit n'a pas trouvé son marché ; entre 25 et 40 %, vous en êtes proche sans y être ; au-delà de 40 %, l'adéquation est probable. Contrainte d'échantillon à ne pas négliger : comptez 40 réponses minimum pour que le seuil ait un sens statistique, et 100 réponses ou plus avant d'en tirer une décision de pivot.
La nuance décisive : Sean Ellis lui-même relativise son propre test. Il précise que cette question est un bon indicateur avancé du product/market fit, mais que « ce qui compte manifestement plus, c'est que les gens continuent d'utiliser le produit ». Autrement dit : le test des 40 % vous alerte, la rétention du signal 1 vous juge. Si les deux se contredisent, croyez la rétention.
Ce que ça invalide : l'adéquation produit-marché sur ce segment précis. Entre 25 et 40 %, la bonne réaction est rarement le pivot : resserrez d'abord votre audience sur le sous-groupe qui a répondu « très déçu », et regardez si le score remonte. C'est souvent là que se cache le vrai marché.
Signal 3 : le coût d'acquisition ne baisse jamais
Le seuil : un coût d'acquisition client supérieur à la valeur vie client depuis plus de 12 mois, sans tendance à l'amélioration, et après avoir testé plusieurs canaux distincts. Le coût d'acquisition (CAC) est la somme dépensée en marketing et en vente divisée par le nombre de clients gagnés sur la période. La valeur vie client (LTV) est la marge totale qu'un client vous laisse avant de partir.
Comment le mesurer : calculez les deux sur les douze derniers mois, canal par canal. Le point à surveiller n'est pas le ratio instantané mais sa pente. Un CAC supérieur à la LTV au démarrage est normal : vous payez votre apprentissage. Un CAC qui ne descend pas malgré une année d'optimisation et trois canaux testés est un fait structurel.
Le mécanisme est ce qui rend ce signal grave : dans cette configuration, chaque nouveau client aggrave votre situation. Vous ne souffrez pas d'un déficit de croissance, vous souffrez d'une croissance qui consomme votre trésorerie. Accélérer y est la pire réaction possible.
Ce que ça invalide : le canal, le modèle de prix, ou le segment — dans cet ordre de vérification. Testez d'abord un canal réellement différent, puis un prix significativement supérieur sur un segment plus fortuné, avant de conclure que le marché lui-même ne porte pas votre économie.
Signal 4 : le cycle de vente s'allonge au lieu de se raccourcir
Le seuil : un cycle de vente qui ne se raccourcit pas après 10 à 15 ventes conclues, alors que votre argumentaire, votre démonstration et vos références se sont objectivement améliorés.
Comment le mesurer : datez, pour chaque affaire signée, le premier contact et la signature. Classez-les chronologiquement et regardez la tendance. Une équipe qui apprend voit ce délai se contracter : elle qualifie mieux, elle répond aux objections avant qu'elles n'arrivent, elle sait à qui ne pas parler. Si le délai stagne ou s'allonge sur quinze affaires, ce n'est pas votre discours qui est en cause.
Ce que ça invalide : le segment. Un cycle qui ne se comprime pas signale presque toujours que le problème que vous résolvez n'est pas prioritaire chez la cible visée. Vos interlocuteurs sont d'accord avec vous, ils trouvent ça intéressant, et le sujet passe après trois autres dans leur trimestre. Le même produit vendu à un segment pour qui le problème est urgent se vend deux fois plus vite.
Signal 5 : les retours clients sont tièdes et vagues
Le seuil : qualitatif, mais il se compte. Sur un trimestre complet, aucun utilisateur ne vous a relancé spontanément, aucune demande de fonctionnalité précise n'est remontée, et vous n'avez observé aucun usage non prévu de votre produit. Trois absences, pas une impression.
Comment le mesurer : tenez le compte, littéralement. Combien de messages entrants non sollicités ce trimestre ? Combien de demandes formulées avec un cas d'usage précis, pas un « ce serait bien d'avoir » ? Combien de fois avez-vous découvert que quelqu'un utilisait votre outil pour autre chose que ce que vous aviez prévu ? Si les trois compteurs sont à zéro, le signal est franchi.
Pourquoi c'est un signal négatif : l'enthousiasme poli est plus inquiétant qu'une critique. Un utilisateur qui vous écrit, furieux, parce qu'une mise à jour a cassé sa façon de travailler vous dit qu'il dépend de vous. Un utilisateur qui trouve votre produit « très sympa » ne vous dit rien du tout. Les usages détournés sont le meilleur des trois indices : ils prouvent que quelqu'un a un problème assez fort pour bricoler.
Ce que ça invalide : l'intensité du besoin. Vous avez peut-être identifié un vrai problème, mais un problème que vos utilisateurs supportent très bien sans vous.
Signal 6 : le runway passe sous 9 mois sans traction
Le seuil : moins de 9 mois de trésorerie devant vous. Le runway est le nombre de mois que votre trésorerie actuelle finance au rythme de dépense actuel : trésorerie disponible divisée par la consommation mensuelle nette.
Comment le mesurer : prenez votre solde de trésorerie réel, retranchez les encaissements que vous n'êtes pas certain de percevoir, et divisez par la moyenne de vos trois derniers mois de consommation nette. Refaites le calcul chaque mois, pas chaque trimestre.
Pourquoi 9 mois : un pivot ne produit pas ses effets en quatre semaines. Il faut réécrire l'hypothèse, refaire le produit ou au moins le repositionner, réamorcer l'acquisition, puis laisser trois à six mois aux premières cohortes pour dire quelque chose. En dessous de 9 mois, la question n'est plus « faut-il pivoter » mais « peut-on encore se le permettre » — et la réponse passe souvent par une réduction de la consommation avant toute décision stratégique.
Le contexte français de 2026 ne pardonne pas les calendriers optimistes. La Banque de France recense 70 605 défaillances d'entreprises en cumul sur douze mois à fin juillet 2026, un niveau élevé et stable dans la plupart des secteurs, qu'elle relie à une conjoncture dégradée par des chocs successifs. Ce chiffre concerne l'ensemble des entreprises françaises, pas les seules startups : lisez-le comme un indicateur d'environnement, pas comme un taux d'échec de votre catégorie. À l'inverse, l'INSEE rappelle que 69 % des entreprises créées au premier semestre 2018 étaient encore actives cinq ans plus tard, hors micro-entrepreneurs. Le catastrophisme ambiant est aussi mauvais conseiller que l'optimisme.
Ce que ça invalide : le calendrier, pas l'hypothèse. C'est le seul des six signaux qui ne dit rien de la justesse de votre projet. Il dit seulement que votre fenêtre de décision se referme.
La règle des 2 sur 6
Voici la règle que nous proposons pour transformer ces six mesures en décision, et il faut la présenter pour ce qu'elle est : un garde-fou méthodologique proposé par cet article, pas un standard de l'industrie. Aucune étude ne l'a validée. Elle évite deux erreurs opposées : pivoter à cause d'un seul mauvais trimestre, ou ne jamais pivoter parce qu'aucun signal n'est jamais tout à fait concluant à lui seul.
- Un signal franchi → corrigez, ne pivotez pas. Traitez la cause probable et remesurez au trimestre suivant.
- Deux signaux concordants, persistants sur un trimestre malgré des actions correctives réelles → ouvrez formellement la question du pivot.
- Trois signaux ou plus → la question n'est plus de savoir s'il faut pivoter, mais lequel et quand.
- Le signal 6 seul → ce n'est pas un signal de pivot, c'est un signal de trésorerie. Réduisez la consommation avant de décider quoi que ce soit.
- Signaux 1 et 2 qui se contredisent → croyez le signal 1. La rétention est un comportement, le test des 40 % une déclaration.
- Aucune action corrective menée entre deux mesures → le trimestre ne compte pas. Un signal qui persiste sans qu'on ait rien tenté ne prouve rien.
Avant d'appliquer cette règle, faites la contre-épreuve. Dalton Caldwell, managing director chez Y Combinator, la formule à partir de l'accompagnement de plus de mille startups : si votre projet peine et que les stratégies innovantes sont épuisées, envisagez de pivoter ; mais s'il reste des idées non exploitées, persévérez et testez-les d'abord.
Cette contre-épreuve est plus exigeante qu'elle n'en a l'air. Écrivez la liste des choses que vous n'avez jamais essayées : un canal d'acquisition jamais testé, un segment adjacent jamais démarché, un niveau de prix jamais proposé, une intégration jamais construite. Si cette liste contient trois lignes crédibles, ce n'est pas votre hypothèse qui est épuisée. C'est votre patience. Ce n'est pas la même chose, et pivoter maintenant reviendrait à abandonner une hypothèse qui n'a jamais été vraiment testée.
Quel type de pivot pour quel signal
La taxonomie de référence est celle d'Eric Ries, exposée dans The Lean Startup (2011) : dix types de pivots, chacun modifiant une dimension précise du modèle. Elle n'est pas une grille maison, et sa force est justement là — elle vous force à nommer ce que vous changez, ce qui interdit le « on change tout » qui ne s'évalue jamais.
Le tableau ci-dessous relie chacun de ces dix types au signal qui le déclenche le plus souvent. C'est la partie la plus actionnable de cet article : un même diagnostic ne conduit pas au même virage.
| Type de pivot (Eric Ries) | Ce qui change | Signal auquel il répond |
|---|---|---|
| Zoom avant | Une seule fonctionnalité devient le produit entier | Signal 5 : un usage unique concentre tout l'intérêt |
| Zoom arrière | Le produit devient une fonctionnalité d'un ensemble plus large | Signal 4 : le besoin est trop étroit pour porter une vente |
| Segment de clientèle | Même produit, autre cible | Signal 4 : cycle de vente qui ne se raccourcit pas |
| Besoin client | Même audience, autre problème traité | Signal 5 : audience fidèle mais besoin trop faible |
| Plateforme | Passage d'une application à une plateforme, ou l'inverse | Signal 3 : le CAC unitaire ne tiendra jamais seul |
| Architecture d'activité | Passage marge élevée/faible volume ↔ marge faible/fort volume | Signal 3 : l'économie ne tient pas au volume actuel |
| Capture de valeur | Changement du modèle de monétisation | Signal 3 : usage réel mais revenu insuffisant |
| Moteur de croissance | Passage entre viral, récurrent et payant | Signal 3 : dépendance à un canal payant non rentable |
| Canal | Changement de circuit de distribution ou de vente | Signal 3 : le CAC ne baisse sur aucun canal testé |
| Technologie | Même solution obtenue par une autre technologie | Signal 3 : structure de coûts non soutenable |
Trois lectures pratiques de ce tableau. Le signal 3 alimente cinq types de pivots différents : un coût d'acquisition ingérable est un symptôme, jamais un diagnostic — il faut descendre d'un cran pour savoir si c'est le canal, le prix ou l'architecture qui cloche. Les signaux 1 et 2, eux, ne figurent dans aucune ligne, et c'est volontaire : ils invalident le problème ou le segment, donc ils imposent un pivot de segment de clientèle ou de besoin client, les deux plus lourds de la liste. Enfin, les pivots de zoom avant et de zoom arrière sont les moins coûteux à tenter, parce qu'ils conservent l'essentiel de la technique déjà écrite.
Le calendrier : ni trop tôt, ni trop tard
Les seuils précédents ne valent que rapportés à votre ancienneté. Le même taux de rétention ne se lit pas de la même façon au troisième et au vingtième mois.
0 à 6 mois d'exploitation réelle : trop tôt pour conclure. Vos données sont trop minces pour distinguer une mauvaise hypothèse d'une mauvaise exécution, et c'est précisément la confusion la plus coûteuse de cette période. Une acquisition qui ne décolle pas au quatrième mois est presque toujours un problème d'exécution. Mesurez, corrigez, ne pivotez pas.
6 à 18 mois : la fenêtre praticable. Vous avez trois à quatre cohortes exploitables, une dizaine de ventes documentées, et il vous reste assez de trésorerie pour financer un virage. C'est dans cette fenêtre que la règle des 2 sur 6 s'applique pleinement.
18 mois et plus sans traction : la question change de nature. Elle devient autant celle de l'arrêt que celle du pivot. Ce n'est pas un échec personnel, c'est de l'arithmétique. Au-delà de dix-huit mois, un pivot doit être financé. Et pour le financer, il faut convaincre quelqu'un que la nouvelle hypothèse vaut mieux que l'ancienne — avec un historique qui plaide contre vous.
Combien de pivots ? Il n'existe pas de quota. Le facteur limitant n'est pas un nombre mais votre trésorerie : chaque cycle de test complet — écrire l'hypothèse, construire, acquérir, attendre les cohortes — consomme rarement moins de quatre à six mois. Cela autorise en pratique deux à trois tentatives sérieuses sur dix-huit mois, pas davantage. C'est le moment de refaire votre prévisionnel financier sur des hypothèses à jour : le nombre de virages que vous pouvez encore tenter se lit directement dans votre plan de trésorerie, pas dans votre motivation.
Une dernière exigence, qui vaut plus que tout le reste : chaque pivot doit être précédé d'une hypothèse écrite et d'un critère de réussite daté. Une phrase suffit : « nous pensons que les cabinets de moins de dix personnes paieront 90 € par mois pour X ; nous le saurons au 15 mars si nous avons vingt clients payants et une rétention à trois mois supérieure à 60 % ». Sans cela, vous n'apprenez rien d'un pivot à l'autre — vous changez d'avis, ce qui n'est pas une méthode.
Pour chiffrer précisément le temps qu'il vous reste et tester plusieurs scénarios de consommation, SeedAngels construit votre plan de trésorerie mois par mois à partir de vos hypothèses réelles.
Pivoter sans tout jeter
Un pivot réussi conserve un actif. C'est ce qui le distingue d'un redémarrage, et c'est ce qui explique qu'une équipe qui pivote bien aille plus vite qu'une équipe qui démarre. Dalton Caldwell l'observe sur le portefeuille Y Combinator : un pivot réussi consiste souvent à se concentrer sur des problèmes déjà familiers et à affiner des solutions antérieures, et il cite les cas de Brex et de Segment, deux sociétés qui ont prospéré après un virage majeur en s'appuyant sur l'expérience préalable de leurs fondateurs et sur ce que leur premier produit leur avait appris.
Trois actifs méritent d'être protégés en priorité. La connaissance client d'abord : les cent conversations que vous avez menées restent valables même si le produit change, à condition d'avoir noté ce que les gens font et pas seulement ce qu'ils ont dit de votre idée. La relation avec vos utilisateurs existants ensuite : même une petite base d'utilisateurs déçus est un canal de test immédiat pour la nouvelle hypothèse, bien plus rapide qu'une acquisition à froid. La brique technique réutilisable enfin — l'infrastructure, les intégrations, les traitements de données — qui représente souvent la moitié du travail technique déjà payé.
En face, deux choses doivent être acceptées comme perdues : le produit tel qu'il existe, et le récit fondateur construit autour. Le second est plus difficile à lâcher que le premier, parce qu'il a été répété à des investisseurs, à des recrues et à des proches. Continuez à le défendre et vous conserverez les contraintes de l'ancienne hypothèse dans le nouveau projet. Un pivot repart d'une hypothèse à tester, pas d'une conviction à défendre : il vaut mieux valider la nouvelle hypothèse avant de vous engager avec le même protocole que pour une idée neuve, en quelques semaines plutôt qu'en six mois de développement.
Comment l'annoncer à ses investisseurs et à son équipe
Un pivot documenté rassure ; un pivot subi inquiète. La différence tient entièrement à la structure de l'annonce, qui doit suivre quatre points et dans cet ordre.
- Ce que vous avez appris, données à l'appui : les courbes de rétention, le score du test des 40 %, l'évolution du CAC. Commencez par les faits, jamais par la conclusion.
- L'hypothèse que vous invalidez, formulée telle qu'elle figurait dans votre plan initial. Nommez-la explicitement : c'est ce qui prouve que vous saviez ce que vous testiez.
- La nouvelle hypothèse et les actifs que vous conservez pour la tester.
- Le critère de réussite et sa date. C'est le point que les investisseurs attendent, et celui que la plupart des annonces omettent.
Prévenez le plus tôt possible, dès que les deux signaux sont confirmés — pas une fois le nouveau produit lancé. Un investisseur qui découvre le pivot après coup ne retient pas le virage, il retient qu'il ne sera pas informé la prochaine fois. Accompagnez l'annonce de projections révisées : un changement de segment déplace le prix, le volume et le cycle de vente, ce qui suppose de reconstruire vos projections de chiffre d'affaires plutôt que d'ajuster à la marge les anciennes.
Conclusion
Pivoter n'est ni un échec ni une preuve d'agilité. C'est une décision qui se prend sur des données, à une date, avec un critère de sortie écrit à l'avance. Ce qui distingue les fondateurs qui s'en sortent n'est pas leur vitesse de réaction mais la qualité de ce qu'ils mesurent avant de décider : une rétention qui refuse de s'aplatir sur trois cohortes vaut mille intuitions, et deux signaux concordants valent mieux qu'un mauvais trimestre pris isolément.
Reprenez les six seuils, notez honnêtement lesquels vous avez franchis, faites la contre-épreuve de Dalton Caldwell sur les pistes non testées, et donnez-vous une date. Si le pivot est décidé, il invalide vos projections précédentes : le prévisionnel financier et le business plan doivent être refaits sur la nouvelle hypothèse, pas corrigés à la marge.
Essayez SeedAngels gratuitement → pour reconstruire votre business plan et votre prévisionnel sur votre nouvelle hypothèse, ou testez d'abord votre idée de départ avec notre validateur d'idée de startup gratuit.
FAQ
Quand faut-il pivoter sa startup ?
Quand au moins deux signaux mesurables concordent et persistent sur un trimestre malgré des actions correctives : rétention qui ne s'aplatit pas, moins de 40 % d'utilisateurs très déçus de perdre le produit, coût d'acquisition durablement supérieur à la valeur client, cycle de vente qui s'allonge. Un signal isolé appelle une correction, pas un pivot.
Quelle différence entre un pivot et une itération ?
Un pivot change une hypothèse structurelle : le client visé, le problème traité ou le modèle économique. Une itération améliore l'exécution d'une hypothèse qu'on conserve. Changer son message marketing ou ajouter une fonctionnalité n'est pas un pivot. La distinction compte, car un pivot exige de remettre à zéro ses projections financières.
Combien de temps attendre avant de pivoter ?
Rarement moins de six mois d'exploitation réelle : en dessous, les données sont trop minces pour distinguer une mauvaise hypothèse d'une mauvaise exécution. La fenêtre praticable se situe entre six et dix-huit mois, quand vous disposez à la fois d'apprentissages solides et de la trésorerie nécessaire pour financer le changement.
Combien de pivots une startup peut-elle se permettre ?
Il n'existe pas de quota : la limite est votre trésorerie. Chaque cycle de test consomme plusieurs mois de runway, ce qui autorise en pratique deux à trois tentatives sérieuses sur dix-huit mois. Ce qui vous ruine n'est pas le nombre de pivots, mais les pivots menés sans hypothèse écrite ni critère de réussite daté.
Comment savoir si le problème vient du produit ou du marché ?
Regardez la rétention. Un produit imparfait sur un marché réel conserve un noyau d'utilisateurs fidèles : la courbe descend puis se stabilise. Un bon produit sur un marché inexistant voit sa courbe tendre vers zéro, quelles que soient les améliorations. Dans le premier cas, itérez ; dans le second, le pivot porte sur le segment ou le problème.
Faut-il prévenir ses investisseurs avant de pivoter ?
Oui, et le plus tôt possible avec les données en main. Présentez ce que vous avez appris, l'hypothèse que vous invalidez, celle que vous testez ensuite, le critère de réussite et sa date. Un pivot documenté est un signe de lucidité ; un pivot découvert après coup entame durablement la confiance.
Qu'est-ce que le test des 40 % ?
Une méthode attribuée à Sean Ellis : demander aux utilisateurs actifs ce qu'ils ressentiraient s'ils ne pouvaient plus utiliser le produit. Si plus de 40 % répondent « très déçu », l'adéquation produit-marché est probable. Il faut au minimum quarante réponses pour que le seuil ait un sens, et une centaine pour décider sereinement.
Rédigez votre Business Plan en quelques clics
SeedAngels génère un Business Plan complet et personnalisé (financements, prévisionnel, pitch) prêt à envoyer à votre banque ou vos investisseurs.
Essayer gratuitement →