La page qui décide de la lecture des autres
Votre banquier ou votre business angel lit la première page de votre business plan, et c'est elle qui décide s'il lira la deuxième. Cette première page, c'est l'executive summary. Tous les guides vous disent qu'elle doit tenir sur une page et être rédigée en dernier. Presque aucun ne vous montre à quoi elle ressemble une fois écrite.
Le temps d'attention est court. DocSend, qui mesure la lecture des documents envoyés aux investisseurs, observe qu'en 2025 moins de 3 minutes sont consacrées à un pitch deck, et qu'en 2020 les decks qui ont levé avaient retenu leurs lecteurs plus de 4 minutes, contre 1 minute 30 pour les autres. Ces chiffres portent sur des decks, pas sur des résumés, mais l'ordre de grandeur vaut pour toute première lecture : quelques minutes, pas une demi-heure.
Cet article vous donne ce qui manque ailleurs : deux executive summaries complets, l'un pour une banque, l'autre pour des investisseurs, annotés phrase par phrase ; une réécriture avant/après d'un résumé faible ; et le modèle paragraphe par paragraphe pour écrire le vôtre.
Qu'est-ce qu'un executive summary ?
L'executive summary (résumé exécutif ou résumé opérationnel) est la synthèse d'une à deux pages placée en tête du business plan. Il présente le projet, son marché, ses chiffres clés, l'équipe et le financement demandé, pour qu'un lecteur pressé décide en quelques minutes s'il lit la suite.
C'est la première des grandes parties d'un business plan, et la seule que tous vos lecteurs liront. Dans les dossiers bancaires, on l'appelle aussi fiche synthétique.
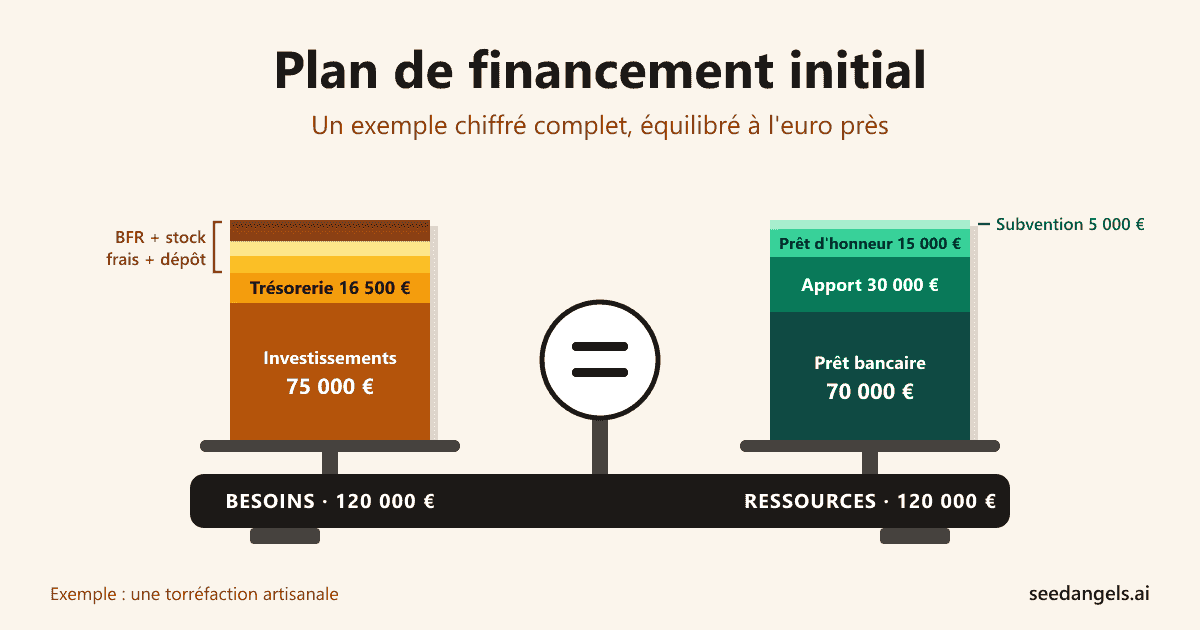
Un résumé n'est pas une introduction. Une introduction annonce ce que le document va dire ; un résumé dit déjà les conclusions : combien vous visez, combien vous demandez, pourquoi cela va marcher. Le montant demandé n'est pas un chiffre rond : il sort du plan de financement, où le prêt équilibre les besoins, et le résumé le reprend à l'euro près. Il doit aussi se lire seul, parce qu'il est souvent envoyé seul, en premier contact.
Bpifrance Création résume l'exigence en trois points : le résumé ne doit pas dépasser deux pages, il s'adresse à des financeurs qui « ont en général peu de temps à y consacrer », et il ne se construit pas en recopiant des passages du plan. Il se réécrit, avec des phrases faites pour être lues vite.
Quelle longueur ? Une page, deux au maximum
Une page, soit environ 400 à 600 mots, pour une banque ou un comité de prêt d'honneur. Une à deux pages, 600 à 900 mots, pour des investisseurs. Jamais plus de deux pages : c'est la limite que fixe Bpifrance Création.
Vous croiserez souvent une autre règle : « 5 à 10 % de la longueur du plan ». Elle ne tient pas. Pour un plan de 30 pages, 10 % font trois pages, ce qui n'est plus un résumé. La contrainte de page prime toujours sur le pourcentage.
| Lecteur | Format | Longueur | Ce qu'il fait ensuite |
|---|---|---|---|
| Banquier | Première page du dossier | 1 page | Va directement au plan de financement et au prévisionnel |
| Comité de prêt d'honneur | Page lue avant la séance | 1 page | Prépare ses questions pour votre passage oral |
| Business angel, fonds | Document envoyé seul, en premier contact | 1 à 2 pages | Demande le deck et un rendez-vous, ou s'arrête là |
Si vous dépassez, coupez dans cet ordre : les adjectifs, l'historique du projet, les descriptions de fonctionnalités, puis les chiffres qui ne servent pas à la décision de votre lecteur.
Le modèle paragraphe par paragraphe
Un executive summary efficace tient en huit paragraphes courts. Chacun répond à une question que se pose le lecteur, dans l'ordre où il se la pose. Le budget de mots indiqué vise une page d'environ 500 mots.
- La phrase d'ouverture (1 phrase, ~30 mots). Qui vous êtes, ce que vous faites, pour qui, où. Sequoia demande aux fondateurs de définir leur entreprise « en une seule phrase déclarative » : si vous n'y arrivez pas, le lecteur n'y arrivera pas non plus. Modèle : « [Nom] est [nature de l'activité] qui [ce qu'elle fait] pour [client] à [lieu]. »
- Le problème ou le besoin (40 à 60 mots). Ce qui manque aujourd'hui, observé et si possible chiffré. « Aujourd'hui, [client] doit [situation actuelle], ce qui lui coûte [temps, argent, qualité]. »
- La solution et ce qui la distingue (50 à 70 mots). Ce que vous proposez et pourquoi un client vous choisira, vous, plutôt que l'alternative qu'il utilise déjà.
- Le marché et les clients (50 à 70 mots). Pour un commerce, la zone et la clientèle locale ; pour une startup, le nombre de clients potentiels et le revenu adressable, calculés plutôt que copiés d'un rapport.
- Les preuves (40 à 60 mots). Ce qui existe déjà : clients payants, précommandes, lettres d'intention, local signé, entretiens menés.
- Le modèle économique et les chiffres clés (60 à 80 mots + un mini-tableau). Comment vous gagnez de l'argent, puis chiffre d'affaires, marge brute, excédent brut d'exploitation et résultat net sur trois ans.
- L'équipe (40 à 60 mots). Ce qui qualifie chaque fondateur pour ce projet précis, pas son CV complet.
- La demande et son utilisation (50 à 70 mots). Le montant, sa forme (prêt, levée), sa répartition, ce qu'il permet d'atteindre, et la prochaine étape que vous attendez du lecteur.
Quatre règles s'appliquent à tous les paragraphes :
- Écrivez-le en dernier. Les chiffres qu'il résume ne sont arrêtés qu'à la fin du prévisionnel.
- Chaque chiffre est identique à celui du prévisionnel, au centime près. Le lecteur compare.
- Pas de jargon ni d'adjectif non prouvé. « Innovant », « unique » et « en pleine croissance » ne disent rien qui puisse se vérifier.
- L'ordre s'adapte au lecteur, comme le montre la section suivante. Bpifrance Création le rappelle : il n'y a pas d'ordre imposé, seulement un ordre utile pour celui qui lit.
Pour voir comment ces blocs se raccordent au reste d'un document complet, parcourez nos modèles de business plan gratuits : chaque secteur y est traité de l'étude de marché au prévisionnel, et le résumé n'est que la condensation de ces parties.
Banque ou investisseur : ce qui change
Le fond est le même, mais l'ordre, les chiffres mis en avant et le ton changent, parce que les deux lecteurs ne se posent pas la même question.
| Banque | Investisseur | |
|---|---|---|
| Question du lecteur | Serai-je remboursé ? | Combien cela peut-il valoir dans 5 à 7 ans ? |
| Ce qui vient en premier | La demande, l'apport, le projet | Le problème, le marché, la traction |
| Chiffres mis en avant | Apport, excédent brut d'exploitation face aux annuités, trésorerie du mois le plus bas | Croissance, revenu récurrent, churn, coût d'acquisition, runway |
| Risque à traiter | Le point faible du prévisionnel, les garanties | La concurrence, la capacité d'exécution |
| Ton | Factuel, prudent | Ambitieux, mais chaque ambition étayée |
| Forme de la demande | Prêt de X € sur N ans | Levée de X € pour atteindre tel jalon en 18 mois |
Pour une banque, la première question porte sur vous et sur votre engagement. La CCI Paris Île-de-France le dit sans détour : « le banquier parie avant tout sur des hommes », puis il regarde la marge d'exploitation et le prévisionnel. Votre apport doit apparaître dès le deuxième paragraphe : il n'existe pas de norme écrite, mais pour une activité courante Les clés de la banque, le site pédagogique de la Fédération bancaire française, indique que l'apport recommandé correspond en général à au moins 30 % du budget total. Le résumé n'a pas à démontrer chaque ratio, mais il doit annoncer des chiffres qui passeront les ratios que la banque calcule sur votre prévisionnel, à commencer par la capacité de remboursement.
Pour un investisseur, le résumé est un outil d'accès : il sert à obtenir un rendez-vous. Il est lu avant votre pitch deck et doit raconter la même histoire, dans le même ordre, avec les mêmes chiffres. La valorisation n'y figure pas : elle se discute une fois l'intérêt établi.
Pour un comité de prêt d'honneur, suivez la logique bancaire et ajoutez l'ancrage local (emplois créés, territoire). Le prêt d'honneur d'Initiative France est un prêt personnel à taux 0, sans garantie, d'un montant moyen d'environ 10 000 €, qui renforce votre apport : le comité lit votre résumé comme le ferait le banquier qu'il doit aider à convaincre. Il lit ensuite le reste du dossier section par section, et ce que le comité de prêt d'honneur attend du porteur et du plan de financement se prépare avant l'audition.
Exemple 1 : un restaurant qui demande un prêt bancaire
Cet exemple reprend les chiffres de Partie Pizza, une pizzeria à la part à Lille, dont le business plan complet est téléchargeable gratuitement avec notre modèle de business plan restaurant. Les années 1 à 3 correspondent aux exercices 2026 à 2028 de l'exemple. Deux éléments n'y figurent pas et sont des hypothèses d'illustration : le parcours des associés et la répartition détaillée des fonds.
Le résumé complet
Partie Pizza, executive summary
[1] Partie Pizza est une pizzeria à la part, constituée en SARL, qui ouvrira dans le centre-ville de Lille pour servir le déjeuner rapide des salariés et des étudiants du quartier.
[2] Nous sollicitons un prêt bancaire de 40 000 €, remboursé dès la première année. Il complète un apport de 20 000 € en capital, soit 33 % d'un plan de financement de 60 000 €.
[3] Le centre de Lille concentre bureaux et établissements d'enseignement supérieur, mais l'offre de déjeuner rapide y oblige à choisir entre la sandwicherie et le restaurant assis. Partie Pizza vend la pizza à la part, de 4,50 € à 6 €, ou en formule déjeuner de 8 € à 10 €, avec quatre recettes de pizza, des desserts et des boissons.
[4] Notre chiffre d'affaires est construit à partir du nombre de couverts par service, du ticket moyen et des jours d'ouverture. La pizza à la part dégage une marge brute d'environ 82 % : la rentabilité repose sur le volume, que l'emplacement doit garantir.
[5] Chiffres clés du prévisionnel :
An 1 An 2 An 3 Chiffre d'affaires 88 650 € 116 955 € 147 575 € Marge brute ~82 % ~82 % ~82 % Résultat net 778 € 18 249 € 36 686 € [6] La première année est volontairement tendue : le loyer (17 400 €/an) et les salaires (28 560 €/an) pèsent dès l'ouverture, alors que le chiffre d'affaires monte progressivement. L'excédent brut d'exploitation est néanmoins positif dès l'an 1 (5 134 €), et la trésorerie de démarrage couvre l'écart entre la capacité d'autofinancement (4 149 €) et les premiers remboursements (8 581 €). À partir de l'an 2, la capacité d'autofinancement (21 620 €) couvre 1,6 fois le capital remboursé (13 197 €), et la trésorerie de fin d'exercice ne descend jamais sous 16 000 €.
[7] Les deux associés se partagent la gérance : l'un a passé huit ans en restauration rapide, dont trois comme responsable d'un point de vente (recrutement, achats, plannings, ouverture d'une seconde adresse) ; l'autre tient la cuisine.
[8] Le plan de financement couvre 24 500 € d'investissements (aménagement du local, équipement de cuisson) et la trésorerie des premiers mois ; le budget marketing (9 600 €/an) est porté par l'exploitation. Nous souhaitons vous présenter le plan de financement détaillé et le prévisionnel mensuel de la première année lors d'un rendez-vous.
Pourquoi il fonctionne
- [1] La phrase d'ouverture répond à quatre questions : quoi (pizzeria à la part), quelle forme (SARL), où (centre de Lille), pour qui (salariés et étudiants au déjeuner). Le banquier sait de quoi il parle avant la deuxième ligne.
- [2] La demande vient en deuxième position, avec son montant et l'apport. C'est la question du banquier : y répondre tout de suite lui évite de chercher. L'apport de 33 % dépasse le repère de 30 %, et le dire en pourcentage lui épargne le calcul.
- [3] Le besoin est décrit par l'alternative du client, pas par un « marché de la restauration » national inutile pour un commerce de quartier. Les prix figurent dans le texte : le ticket moyen est la première hypothèse que le banquier testera.
- [4] Le chiffre d'affaires annonce sa méthode (couverts × ticket × jours). Pour un ordre de grandeur, 88 650 € sur environ 300 jours d'ouverture représentent un peu moins de 300 € de ventes par jour, soit une cinquantaine de clients à 6 € : un volume que le lecteur peut confronter à l'emplacement.
- [6] Le point faible est nommé avant que le banquier le trouve. Un résultat net de 778 € la première année se voit immédiatement dans le tableau. Le résumé l'explique (46 000 € de loyer et de salaires dès l'ouverture), montre que l'exploitation est déjà positive et dit comment l'an 1 est financé : la capacité d'autofinancement (4 149 €) ne couvre pas les 8 581 € remboursés, et c'est la trésorerie de démarrage (16 324 € en fin d'année) qui absorbe la différence. Dès l'an 2, la capacité d'autofinancement couvre 1,6 fois le capital remboursé : c'est ce ratio, plus que le résultat net, que le banquier recalcule.
- [7] L'équipe tient en deux lignes, centrée sur ce qui compte pour ce projet : la gestion d'un point de vente, pas un parcours complet.
- [8] La fin demande quelque chose de précis : un rendez-vous, avec les documents que le banquier voudra voir. Un résumé qui se termine sans prochaine étape laisse le lecteur décider seul de la suite.
Ce que l'exemple ne contient pas compte aussi : aucune taille de marché national, aucun adjectif sur la qualité des pizzas, aucune valorisation.
Exemple 2 : une startup SaaS qui lève en amorçage
Cet exemple est fictif : Tissago n'existe pas. Il se situe dans le même secteur que notre modèle de business plan startup SaaS, un logiciel pour les organismes de services à la personne, et en reprend les deux abonnements. Les chiffres de traction sont inventés pour l'illustration mais cohérents entre eux ; le décompte des organismes de services à la personne provient de la Dares.
Le résumé complet
Tissago, executive summary, amorçage
[1] Tissago est un logiciel en ligne de planning et de coordination pour les organismes d'aide à domicile, qui remplace les tableurs et les échanges téléphoniques par un planning partagé entre l'agence, les intervenants et les familles.
[2] Une agence d'aide à domicile réorganise chaque semaine des dizaines d'interventions à cause d'absences et de changements d'horaires. Dans les 40 agences que nous avons interrogées avant d'écrire la première ligne de code, cette réorganisation se fait encore sur tableur et par téléphone, au détriment du temps passé à recruter et à suivre les bénéficiaires.
[3] Tissago recalcule le planning en cas d'absence, prévient l'intervenant et la famille, et produit les relevés d'heures pour la facturation. Deux abonnements : Essentiel à 50 €/mois (planning et réservation) et Avancé à 120 €/mois (messagerie, facturation, documents).
[4] La France comptait 20 720 organismes prestataires de services à la personne en 2021, hors micro-entrepreneurs, dont les structures d'aide à domicile que nous visons. À notre revenu moyen par client (78 €/mois), l'ensemble de ces prestataires représente au plus 19 M€ de revenu annuel ; l'aide à domicile, notre cœur de cible, en est la première marche.
[5] Après 14 mois de commercialisation, 120 structures paient un abonnement, pour un revenu récurrent mensuel (MRR) de 9 360 €. Le churn mensuel est de 1,8 %, la marge brute de 80 %, et le coût d'acquisition d'un client (650 €, salaires commerciaux inclus) est remboursé en 10 mois de marge.
[6] 40 % de nos clients ont choisi l'abonnement Avancé, ce qui porte le revenu moyen à 78 € par mois. Chaque client supplémentaire s'ajoute au revenu des mois suivants : notre croissance dépend du rythme d'acquisition et de la rétention, que nous suivons mois par mois.
[7] Notre CEO a dirigé une agence d'aide à domicile pendant neuf ans : elle a vécu le problème que nous résolvons et connaît les réseaux qui achètent. Notre CTO a été lead developer d'un logiciel RH en ligne utilisé par plusieurs centaines d'entreprises. Le projet a été financé jusqu'ici par 60 000 € apportés par les fondateurs, dont leurs prêts d'honneur.
[8] Nous levons 600 000 € pour 18 mois de runway : 50 % pour le commercial et le marketing (300 k€), 35 % pour le produit (210 k€), 15 % pour le fonctionnement et une marge de sécurité (90 k€). Objectif à 18 mois : 400 structures payantes et un MRR d'environ 31 000 €, soit un revenu annualisé proche de 375 k€, base d'une série A. Nous serions heureux de vous présenter notre deck et notre cascade de MRR mois par mois.
Pourquoi il fonctionne
- [1] et [2] Le problème vient avant les chiffres, dans l'ordre que suit l'investisseur. Il est décrit par une scène que tout le secteur reconnaît, et appuyé sur des entretiens menés, pas sur une opinion.
- [4] Le marché est un décompte, pas un rapport. 20 720 organismes, chiffre de la Dares relayé par la Banque des Territoires, multipliés par le revenu moyen annuel (78 € × 12 = 936 €), donnent environ 19,4 M€. C'est un plafond, et le résumé le dit : le lecteur sait ce qu'il recouvre et peut refaire le calcul ; il ne peut pas refaire un « marché mondial de 950 M€ ».
- [5] La traction parle la langue des investisseurs SaaS : MRR, churn, marge brute, délai de retour sur le coût d'acquisition (650 € ÷ (78 € × 80 %) ≈ 10 mois). Ce sont les métriques que l'investisseur recalcule ; les seuils qu'il attend sont détaillés dans notre guide du business plan d'un SaaS.
- [8] La demande dit ce que l'argent achète. Le jalon (400 clients) est cohérent avec le budget : passer de 120 à 400 clients en 18 mois avec un churn de 1,8 % demande environ 360 nouveaux clients, soit quelque 235 000 € à 650 € l'unité, dans l'enveloppe commerciale de 300 000 €. Un investisseur fait ce calcul en lisant ; mieux vaut qu'il tombe juste.
- Pas de valorisation, pas de garanties. La valorisation se négocie une fois l'intérêt établi, et un investisseur en capital ne prend pas de garantie. À l'inverse de l'exemple bancaire, l'apport des fondateurs n'est qu'une phrase : il montre l'engagement, il ne conditionne pas la décision.
- La dernière phrase propose la suite : le deck et la cascade de MRR, les deux documents qu'un investisseur intéressé demandera de toute façon.
Les deux exemples suivent les huit blocs du modèle. Ce qui change, c'est l'ordre (la demande en 2 pour la banque, en 8 pour l'investisseur) et la nature des chiffres mis en avant.
Avant / après : réécrire un résumé qui ne convainc pas
Prenons un institut de beauté fictif (nom, lieu et chiffres inventés pour l'exemple) qui demande un prêt. Voici la version que reçoivent trop souvent les banquiers, puis sa réécriture.
La version faible
Ce business plan a pour objet de présenter le projet Éclat, un institut de beauté innovant situé à Angers. Le marché de la beauté est en pleine croissance et les consommateurs sont de plus en plus attentifs au bien-être. Notre institut proposera une gamme complète de soins haut de gamme dans un cadre unique, avec une équipe passionnée et expérimentée.
Nous n'avons pas de concurrent direct, car notre concept est différent de ce qui existe. Grâce à notre stratégie marketing sur les réseaux sociaux, nous prévoyons un chiffre d'affaires de 250 000 € dès la deuxième année.
Pour réaliser ce projet, nous recherchons un financement bancaire. Vous trouverez dans les pages suivantes l'ensemble des éléments de notre projet.
Le diagnostic
| Passage | Problème | Correction |
|---|---|---|
| « Ce business plan a pour objet de présenter… » | Une phrase d'introduction : elle annonce au lieu de dire | Ouvrir sur ce qu'est l'institut, où, pour qui |
| « innovant », « unique », « haut de gamme », « passionnée » | Aucun de ces mots ne se vérifie | Les remplacer par des faits : prestations, prix, expérience |
| « Le marché de la beauté est en pleine croissance » | Un marché national ne dit rien d'un institut de quartier | Décrire la zone, la clientèle, les concurrents |
| « Nous n'avons pas de concurrent direct » | Phrase non crédible, qui fait douter du reste | Nommer les concurrents par type et dire ce qui vous distingue |
| « 250 000 € dès la deuxième année » | Un chiffre sans base, sans année 1 ni résultat | Construire le CA (cabines × occupation × prix) et donner trois ans |
| « nous recherchons un financement » | Pas de montant, pas d'apport, pas de durée | Montant, durée, apport en %, utilisation |
| « Vous trouverez dans les pages suivantes… » | Renvoie au reste au lieu de demander une suite | Finir par la prochaine étape demandée |
La version réécrite
Éclat est un institut de beauté de trois cabines, en SARL, qui ouvrira dans le quartier Saint-Serge à Angers et proposera des soins du visage, de l'épilation et des forfaits mariage, de 35 € à 90 €.
Nous sollicitons un prêt de 58 000 € sur 7 ans. Il complète un apport de 27 000 €, soit 32 % d'un budget de 85 000 € : travaux (38 000 €), équipement des cabines (22 000 €), stock initial (6 000 €) et trésorerie de démarrage (19 000 €).
Quatre instituts se trouvent à moins de dix minutes à pied ; aucun n'ouvre après 19 h, alors que la clientèle visée travaille en journée. Éclat ouvrira jusqu'à 21 h trois soirs par semaine et prendra les réservations en ligne.
Notre chiffre d'affaires est calculé sur trois cabines, huit heures par jour et 280 jours d'ouverture, à un prix moyen de 52 € par prestation d'une heure. Avec 40 % d'occupation en an 1, il atteint environ 140 000 € ; avec 55 % en an 2, environ 192 000 €.
La fondatrice, esthéticienne diplômée, a été responsable d'un institut de franchise pendant six ans. Nous souhaitons vous présenter notre prévisionnel et le bail commercial lors d'un rendez-vous.
La version réécrite est deux fois plus longue et tient toujours sur une page, mais chaque phrase contient une information que le banquier peut vérifier ou contester. Le chiffre d'affaires de l'an 2 est même inférieur à celui de la version faible : c'est ce qui le rend crédible, car le lecteur peut refaire le calcul (3 cabines × 8 heures × 40 % × 280 jours × 52 € ≈ 139 800 €).
Rédiger le vôtre en 6 étapes
- Terminez d'abord le plan et le prévisionnel. Le résumé ne s'écrit qu'une fois les chiffres arrêtés : chiffre d'affaires sur trois ans, besoin de financement, répartition des fonds.
- Extrayez les 6 à 8 chiffres qui comptent pour votre lecteur. Pour une banque : apport, montant et durée du prêt, chiffre d'affaires, excédent brut d'exploitation, résultat. Pour un investisseur : revenu récurrent, croissance, churn, coût d'acquisition, montant levé, runway.
- Écrivez la phrase d'ouverture. Test : un inconnu qui la lit une fois doit pouvoir la répéter sans erreur.
- Remplissez les huit blocs sans vous limiter, puis coupez jusqu'à une page. Supprimez d'abord les adjectifs, puis l'historique, puis les détails de fonctionnalités.
- Vérifiez chaque chiffre contre le prévisionnel et le deck. Un écart d'un euro entre le résumé et le tableau de financement suffit à faire douter le lecteur de l'ensemble. Si vous construisez votre dossier avec SeedAngels, la fiche synthétique du business plan reprend directement le capital, l'emprunt et le compte de résultat sur trois ans de votre prévisionnel, le résumé du projet est rédigé à partir de vos données validées, et une alerte vous signale quand vos données ont changé depuis sa dernière rédaction. L'outil ne choisit pas pour vous l'ordre ni l'insistance selon que vous écrivez à une banque ou à un investisseur : relisez et ajustez la demande et la façon de présenter votre point faible.
- Faites-le lire en deux minutes à quelqu'un qui ne connaît pas le projet, puis demandez-lui de vous dire ce que vous faites, combien vous demandez et pourquoi cela va marcher. S'il hésite sur l'un des trois, le paragraphe correspondant est à réécrire. Pour une relecture structurée, l'analyseur de business plan évalue votre document sur 29 critères, en commençant par la fiche synthétique, et indique pour chaque critère partiel ou manquant la section à modifier.
Les erreurs qui font décrocher le lecteur
- L'écrire en premier. Il promet alors des chiffres que le prévisionnel ne confirme pas.
- L'écrire comme une introduction. « Ce document présente… » : le lecteur attend des conclusions, pas un sommaire.
- Annoncer qu'il n'y a « aucun concurrent ». Votre client résout déjà son problème d'une façon ou d'une autre : c'est votre concurrent.
- Des chiffres différents du prévisionnel. Le lecteur compare, et une seule incohérence fait douter de toutes les autres.
- Oublier le montant demandé. Un résumé sans demande chiffrée oblige le lecteur à chercher la raison pour laquelle il lit.
- Les superlatifs. « Révolutionnaire », « leader », « unique » ne se vérifient pas et rendent suspectes les phrases qui les entourent.
- Trois pages. Au-delà de deux, le lecteur ne lit plus un résumé : il saute au plan de financement.
Conclusion
Un bon executive summary n'est pas un texte bien écrit, c'est un texte bien ordonné. Il tient sur une page, s'écrit en dernier, et place en tête la question de son lecteur : le remboursement pour le banquier, le potentiel pour l'investisseur. Chaque chiffre y est vérifiable, et le point faible y est nommé avant d'être découvert.
Reprenez votre résumé avec la grille des huit blocs, puis relisez-le en vous mettant à la place de votre destinataire : sait-il, au bout de deux minutes, ce que vous faites, ce que vous demandez et pourquoi il devrait dire oui ? Si une réponse manque, c'est le paragraphe correspondant qu'il faut réécrire, pas le reste du plan.
Pour produire le business plan, le prévisionnel et leur fiche synthétique à partir des mêmes chiffres, essayez SeedAngels. Essayez SeedAngels gratuitement →
FAQ
Qu'est-ce qu'un executive summary dans un business plan ?
C'est la synthèse d'une à deux pages placée en tête du business plan, aussi appelée résumé exécutif ou résumé opérationnel. Elle présente le projet, le marché, les chiffres clés du prévisionnel, l'équipe et le financement demandé. Elle doit se lire seule, car elle est souvent envoyée sans le reste du dossier, et donner envie au lecteur d'ouvrir la suite.
Quelle longueur doit faire un executive summary ?
Une page pour une banque ou un comité de prêt d'honneur, soit environ 400 à 600 mots. Pour des investisseurs, une à deux pages au maximum. Au-delà, ce n'est plus un résumé : Bpifrance Création fixe la limite à deux pages, et la règle des « 5 à 10 % du plan » donne des résumés trop longs pour un plan de 30 pages.
Faut-il rédiger l'executive summary en premier ou en dernier ?
En dernier. Il résume des chiffres et des choix qui ne sont arrêtés qu'à la fin : le chiffre d'affaires, le besoin de financement, la répartition des fonds. Écrit en premier, il promet ce que le prévisionnel ne confirme pas, et le lecteur le voit en comparant les deux.
Quelle différence entre un executive summary pour une banque et pour un investisseur ?
Le banquier cherche à savoir s'il sera remboursé : la demande, l'apport, l'excédent brut d'exploitation face aux annuités et les garanties viennent tôt. L'investisseur cherche le potentiel : problème, marché, traction et ce que la levée permet d'atteindre passent devant. Le fond est le même, l'ordre et les chiffres mis en avant changent.
Que doit contenir un executive summary ?
Huit éléments : une phrase qui dit qui vous êtes et ce que vous faites, le problème, la solution et ce qui la distingue, le marché et les clients, les preuves déjà obtenues, le modèle économique avec les chiffres clés sur trois ans, l'équipe, et le montant demandé avec son utilisation. Chaque chiffre doit être identique à celui du prévisionnel.
Peut-on envoyer l'executive summary seul ?
Oui, c'est même son usage le plus courant en levée de fonds : il sert de premier contact pour obtenir un rendez-vous, avant le pitch deck et le business plan complet. Il doit donc se comprendre sans le reste du dossier, sans renvoi du type « voir partie 4 », et se terminer par la prochaine étape demandée.
Executive summary et introduction, est-ce la même chose ?
Non. Une introduction annonce ce que le document va présenter ; un executive summary en donne les conclusions : les chiffres, la demande, les raisons d'y croire. Une phrase comme « Ce business plan a pour objet de présenter… » est le signe qu'on a écrit une introduction, pas un résumé.