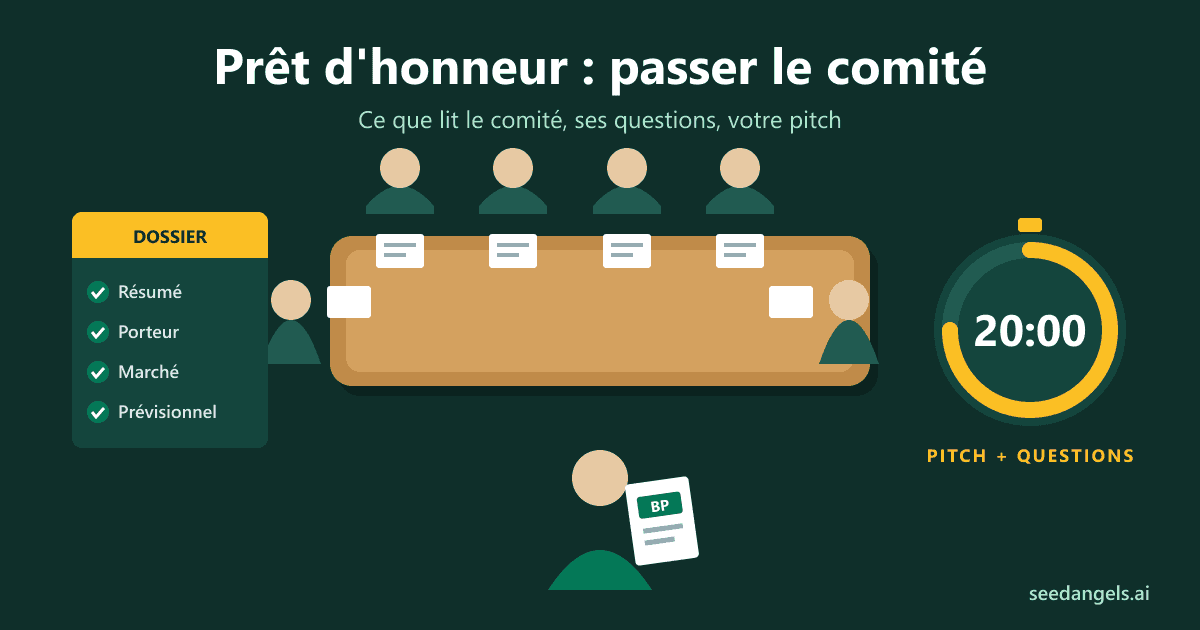
Le comité ne finance pas un document, il finance une personne
Un comité de prêt d'honneur lit votre business plan en une soirée et vous écoute de vingt à quarante minutes, questions comprises : tout se joue sur ce que ses membres cherchent, et la plupart des dossiers ne le leur donnent pas. Autour de la table, quatre à dix bénévoles : des chefs d'entreprise, un banquier, un expert-comptable, parfois un avocat. Ils ont reçu votre dossier une semaine avant. Ils vont vous prêter, à vous personnellement, de l'argent sans intérêt et sans garantie, pour que vous puissiez ensuite convaincre une banque.
Les guides en ligne expliquent ce qu'est un prêt d'honneur. Celui-ci vous prépare à l'obtenir : ce que le comité lit dans chaque section du business plan, comment le prêt d'honneur débloque le prêt bancaire, les trois grands réseaux comparés avec leurs chiffres officiels, le déroulé réel d'un comité, les questions qui reviennent, un plan de pitch minuté et la liste des pièces.
Une précaution : chaque plateforme locale fixe ses montants et son format de comité. Les chiffres ci-dessous ont été relevés sur les sites officiels des réseaux le 19 octobre 2026. Ils donnent l'ordre de grandeur ; la grille qui s'applique à vous est celle de votre plateforme.
Prêt d'honneur : ce qu'il finance vraiment
Un prêt d'honneur est un prêt personnel à taux zéro, sans garantie, accordé au créateur ou au repreneur, et non à l'entreprise, par un réseau comme Initiative France ou Réseau Entreprendre après passage devant un comité. Le créateur l'apporte à sa société, ce qui renforce ses fonds propres et facilite l'obtention d'un prêt bancaire.
Un prêt à la personne, apporté à l'entreprise
Initiative France le formule sans ambiguïté sur sa page consacrée au prêt d'honneur : c'est « un prêt à la personne (c'est-à-dire vous, pas un prêt à l'entreprise) ». Vous recevez les fonds sur votre compte, puis vous les apportez à votre société. Le guide du candidat 2025 de Réseau Entreprendre Côte d'Azur précise le mécanisme : le lauréat apporte les fonds en compte courant d'associé (une avance de l'associé à sa société) dans le mois qui suit le versement.
Deux conséquences pour votre dossier. D'abord, le remboursement se fait sur vos revenus personnels, par prélèvement sur votre compte : le comité regardera donc votre budget personnel, pas seulement celui de l'entreprise. Ensuite, le comité juge autant la personne que le projet, puisque c'est à vous qu'il prête.
C'est aussi ce qui le distingue d'un prêt familial de dernière minute, que la banque lit comme un simple déplacement du risque : sans intérêt, sans garantie, remboursable sur plusieurs années et accordé après examen par un comité, le prêt d'honneur est conçu pour renforcer les fonds propres et faciliter l'accès au prêt bancaire.
L'effet de levier sur le prêt bancaire
L'intérêt du prêt d'honneur n'est pas son montant, souvent modeste, mais ce qu'il déclenche. Les réseaux publient leur effet de levier :
- Initiative France affiche sur sa page prêt d'honneur : « pour 1 euro de prêt d'honneur Initiative accordé, les banques prêtent 9,5 euros en moyenne ». En 2025, selon son bilan annuel, le réseau a rendu possibles 20 299 projets, avec 179 M€ de prêts d'honneur Initiative et 2,4 Md€ de prêts bancaires associés.
- Réseau Entreprendre : 13 € de financements levés en moyenne pour 1 € de prêt d'honneur, selon son rapport d'activité 2025 ; le guide Côte d'Azur parle d'un levier « de 8 à 13 € ».
Les deux chiffres ne mesurent pas tout à fait la même chose : Initiative France compte les seuls prêts bancaires, Réseau Entreprendre l'ensemble des fonds levés.
Le mécanisme est simple : la banque conditionne son prêt à un niveau d'apport, et le prêt d'honneur gonfle cet apport. Voici une illustration sur un projet à 80 000 €, sans valeur de règle :
| Ressources | Sans prêt d'honneur | Avec prêt d'honneur |
|---|---|---|
| Épargne personnelle | 10 000 € | 10 000 € |
| Prêt d'honneur (apporté) | 0 € | 10 000 € |
| Apport total | 10 000 € | 20 000 € |
| Prêt bancaire à trouver | 70 000 € | 60 000 € |
| Part de l'apport dans le besoin | 12,5 % | 25 % |
Avec 12,5 % d'apport, le dossier bancaire est fragile ; à 25 %, il entre dans les usages. Le détail de ce que la banque calcule sur votre apport et votre capacité de remboursement fait l'objet d'un article à part : retenez ici que le comité de prêt d'honneur raisonne déjà avec ces ratios en tête, parce qu'un banquier siège souvent parmi ses membres.
Le prêt bancaire est souvent obligatoire
Beaucoup de plateformes n'accordent le prêt d'honneur qu'avec un prêt bancaire à côté. Le mémento d'Initiative Calvados l'écrit noir sur blanc : ses prêts « doivent être obligatoirement couplés à un prêt bancaire complémentaire, au minimum de 1 pour 2 et dans la limite de 20 % du financement du projet ». Chez France Active, le prêt personnel à taux zéro est « généralement conditionné à l'octroi d'un prêt bancaire ».
Conséquence directe : votre plan de financement doit déjà contenir le prêt bancaire visé, avec son montant et sa durée, et vous devez avoir rencontré au moins un banquier avant le comité. Un dossier qui présente le prêt d'honneur comme seule source de financement extérieure montre que vous n'avez pas compris le dispositif.
Initiative France, Réseau Entreprendre, France Active : quel réseau pour votre projet ?
Les trois réseaux ne financent ni les mêmes projets ni de la même façon. Initiative France vise les TPE de tous secteurs, avec des montants modestes et un passage court en comité. Réseau Entreprendre sélectionne des projets créateurs d'emplois, avec des montants plus élevés et une sélection plus longue. France Active cible en priorité les publics éloignés du crédit et ajoute une garantie bancaire.
| Critère | Initiative France | Réseau Entreprendre | France Active |
|---|---|---|---|
| Montant du prêt d'honneur | 3 000 à 50 000 €, moyenne 10 000 € ; fourchette fixée par chaque plateforme | 15 000 à 50 000 € (parcours Création ou Reprise, dit « Start » dans certaines antennes), moyenne 29 000 € ; jusqu'à 90 000 € sur certains parcours selon les antennes | Prêt personnel à taux zéro, montant non publié sur le site national : à voir avec l'association régionale |
| Conditions | 0 %, sans garantie | 0 %, sans intérêt ni garantie | 0 %, sans intérêts |
| Public visé | Créateurs et repreneurs de TPE, tous secteurs (exclusions locales) | Projets à potentiel d'emplois : objectif d'au moins 5 emplois à 3 ans sur le parcours Start | Tous profils, attention prioritaire aux demandeurs d'emploi, bénéficiaires de minima sociaux et quartiers prioritaires |
| Lien avec la banque | Prêt bancaire souvent exigé (Calvados : au moins 2 € de banque pour 1 € de prêt d'honneur) | Levier constaté : 13 € de financements levés pour 1 € de prêt d'honneur | Prêt généralement conditionné à un prêt bancaire ; France Active peut aussi garantir ce prêt bancaire jusqu'à 80 % |
| Processus | Rendez-vous avec un chargé de mission, montage du dossier, comité d'agrément | Accompagnement amont de 2 à 5 mois (Côte d'Azur), entretiens de validation, note de synthèse, comité d'engagement | Accueil régional, analyse de la demande, comité de partenaires et d'experts |
| Qui décide | Comité d'agrément de bénévoles : chefs d'entreprise, banquiers, experts-comptables, avocats | Comité d'engagement d'une dizaine de chefs d'entreprise, décision à l'unanimité (Côte d'Azur) | Comité de décision réunissant experts et partenaires |
| Après l'accord | Suivi et parrainage | Accompagnement mensuel par un chef d'entreprise pendant 24 à 36 mois, club des lauréats | Accompagnement associé au financement |
Sources : sites officiels d'Initiative France, de Réseau Entreprendre (rapport d'activité 2025, fiche parcours Start et guide du candidat Côte d'Azur) et de France Active, et fiche prêt d'honneur de Bpifrance Création pour le montant moyen Réseau Entreprendre. Données consultées le 19 octobre 2026.
C'est cette variabilité locale qui explique les montants contradictoires qu'on lit en ligne. Initiative France annonce 3 000 à 50 000 € au niveau national, mais Initiative Calvados prête de 2 000 à 30 000 €, remboursables en 2 à 5 ans. De même, les parcours Création et Reprise de Réseau Entreprendre vont de 15 000 à 50 000 € au niveau national, et de 15 000 à 35 000 € pour une création chez Réseau Entreprendre Côte d'Azur. Avant de chiffrer votre demande, demandez la grille de votre plateforme.
Cumuler deux réseaux
Les deux grands réseaux ne s'excluent pas. Selon Bpifrance Création, leurs prêts d'honneur peuvent se cumuler. Le prêt d'honneur Création-Reprise de Bpifrance, de 1 000 à 80 000 € sur 1 à 7 ans, vient s'ajouter au prêt d'honneur obtenu auprès d'Initiative France ou de Réseau Entreprendre, à condition d'être actionnaire de l'entreprise. Une règle de conduite : annoncez chaque démarche à chaque réseau et faites-la apparaître dans votre plan de financement. Un comité qui découvre en séance une autre demande en cours perd confiance, et la confiance est précisément ce qu'il vote.
Comment choisir
- Commerce, artisanat, service, petite reprise (le plan de financement moyen des projets Initiative était de 133 000 € en 2025) : commencez par la plateforme Initiative de votre territoire.
- Projet employeur, avec au moins 5 emplois visés à 3 ans : Réseau Entreprendre, en sachant que la sélection prend plusieurs mois.
- Profil que la banque juge risqué, ou besoin de limiter la caution personnelle : France Active, dont la garantie peut couvrir jusqu'à 80 % du prêt bancaire.
Ce que le comité lit dans votre business plan, section par section
Les membres du comité reçoivent votre dossier environ huit jours avant la séance : c'est le délai pratiqué par Initiative Calvados et par Initiative Gard. Chez Réseau Entreprendre, ils reçoivent en plus une note de synthèse rédigée par le membre qui a suivi votre candidature. Ce sont des bénévoles qui lisent le soir, souvent plusieurs dossiers : la première page et le plan de financement pèsent plus lourd que le reste. Voici ce qu'ils cherchent dans chaque section, et ce qui les fait tiquer. Pour la structure générale du document, reportez-vous à la méthode complète du business plan ; ce qui suit porte sur la lecture spécifique d'un comité de prêt d'honneur.
Le résumé
Ce qu'ils cherchent : en une page, le projet, le montant demandé, son usage et le montage complet (apport personnel, prêt d'honneur, prêt bancaire). Bpifrance Création, dans son plan type de pitch, insiste pour que le montant demandé et son usage soient indiqués « impérativement ».
Ce qui fait tiquer : un résumé qui raconte l'histoire du projet sans chiffre, ou qui oublie de dire combien vous demandez. Le comité lit cette page avant toutes les autres : un executive summary construit pour un financeur annonce la demande et l'apport dès ses premières lignes.
Le porteur de projet
C'est la section la plus lue d'un dossier de prêt d'honneur, et la plus négligée par les créateurs. Réseau Entreprendre en fait sa première valeur : « L'important, c'est la personne ». Les entretiens de validation qui précèdent son comité portent sur quatre points : l'« accompagnabilité », le « potentiel entrepreneurial du candidat », la cohérence financière et les créations d'emplois. Deux sur quatre concernent la personne.
Ce qu'ils cherchent : votre expérience du métier (ou ce qui la remplace : formation, stage, associé expérimenté), la raison du projet et du moment, votre situation personnelle, et comment vous vivrez pendant les premiers mois.
Ce qui fait tiquer : un CV recopié sans lien avec le projet, ou un créateur qui n'a jamais travaillé dans le secteur et ne le dit pas.
Le marché local et la concurrence
Le comité connaît votre territoire, souvent mieux que vous : ses membres y vivent et y dirigent des entreprises. Ils savent quelle boulangerie a fermé, quel quartier se vide.
Ce qu'ils cherchent : des preuves de terrain plutôt que des statistiques nationales. Bpifrance Création cite les lettres d'intention, le carnet de commandes ou les résultats d'une enquête quand vous n'avez pas encore de clients. Une partie marché argumentée, avec ses sources, est ce qui rend votre chiffre d'affaires crédible.
Ce qui fait tiquer : « il n'y a pas de concurrent », ou un marché décrit à l'échelle de la France pour un commerce de quartier.
L'offre, les prix et la stratégie commerciale
Ce qu'ils cherchent : comment vous trouverez vos premiers clients, concrètement, et un prix comparé à ceux du marché local. Si votre secteur dispose d'un modèle, partez de nos modèles de business plan par secteur pour ne pas oublier de rubrique.
Ce qui fait tiquer : une stratégie commerciale réduite à « réseaux sociais et bouche-à-oreille », sans budget ni calendrier.
Le prévisionnel
Ce qu'ils cherchent : un chiffre d'affaires cohérent avec la moyenne du secteur (Bpifrance Création rappelle que les évaluateurs vérifient cette cohérence), un salaire du dirigeant réaliste, et un point mort exprimé en ventes par mois. La méthode pour construire un chiffre d'affaires prévisionnel défendable, à partir de vos capacités et de vos prix, vous évitera la question qui tue : « d'où sort ce chiffre ? ».
Ce qui fait tiquer : une première année à l'équilibre dès le troisième mois, un dirigeant qui ne se rémunère pas pendant trois ans, ou des charges sociales oubliées.
Le plan de financement
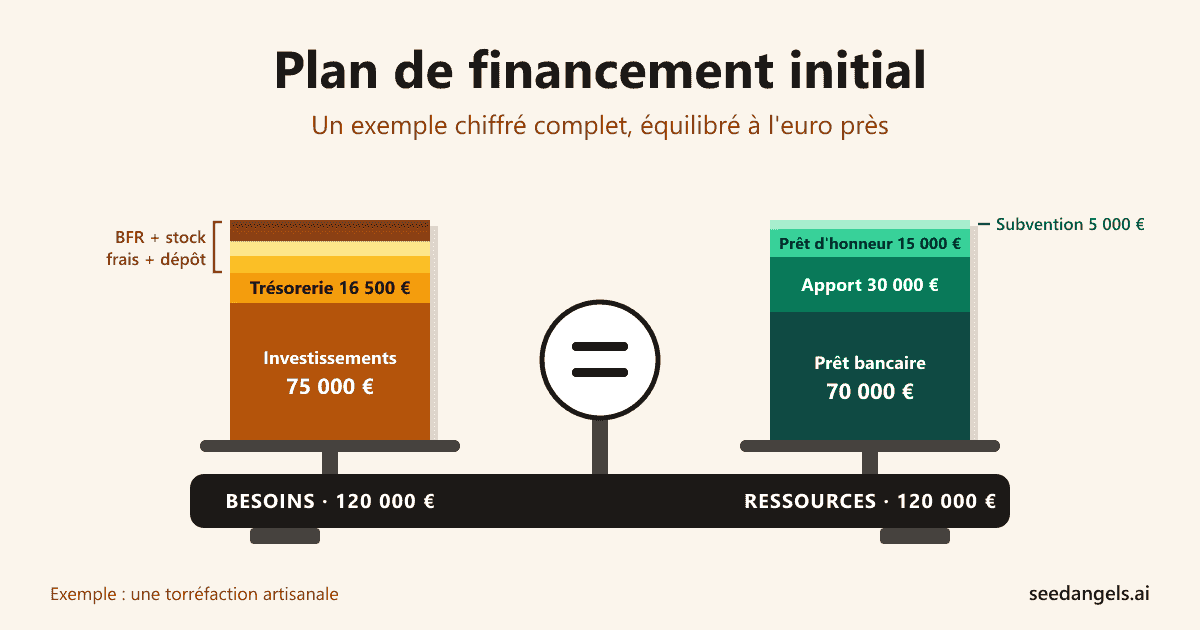
C'est le tableau sur lequel convergent toutes les autres sections. Il met face à face ce dont vous avez besoin (investissements, besoin en fonds de roulement, trésorerie de départ) et d'où vient l'argent (apport, prêt d'honneur, prêt bancaire, éventuelles aides).
Ce qu'ils cherchent :
- un plan équilibré, où le prêt bancaire visé figure déjà ;
- un prêt d'honneur qui respecte les règles de la plateforme : Initiative Calvados le plafonne à 20 % du financement du projet ; chez Réseau Entreprendre Côte d'Azur, il « ne peut excéder celui apporté par les associés fondateurs, incluant le capital et les comptes courants » ;
- un usage précis de chaque euro, ligne par ligne.
Ce qui fait tiquer : un besoin en fonds de roulement absent, une trésorerie de départ à zéro, ou un prêt d'honneur qui finance seul la moitié du projet. Le BFR ne s'estime pas au jugé : il se calcule en jours de stock, de crédit client et de crédit fournisseur, comme dans cet exemple de plan de financement initial chiffré ligne par ligne.
Construire ce tableau à la main est l'étape où les erreurs s'accumulent, parce qu'il dépend de toutes les autres. Dans SeedAngels, le besoin de financement est calculé à partir de vos flux de trésorerie, et vous y ajoutez votre emprunt bancaire avec son taux et sa durée pour obtenir le tableau d'amortissement ; le business plan généré intègre ensuite le plan de financement. L'outil ne connaît pas la grille de votre plateforme et ne décide pas du montant à demander : c'est à vous de vérifier les plafonds locaux, et le prêt d'honneur, personnel, entre dans votre apport. Le détail est sur la page prévisionnel financier.
Votre budget personnel
Comme le prêt est personnel, vous le rembourserez sur vos revenus. Chez Réseau Entreprendre Côte d'Azur, la durée totale est de 59 mois dont 12 mois de différé, avec un prélèvement mensuel sur le compte personnel du lauréat.
Ajoutez au dossier une demi-page sur votre budget personnel : vos revenus pendant le démarrage (allocations chômage, salaire du conjoint, épargne de précaution), vos charges fixes, et l'échéance du prêt d'honneur. Un comité qui voit que vous ne pourrez pas vous payer avant 18 mois se demandera, à raison, comment vous rembourserez.
Comment se passe le comité d'agrément (et le comité d'engagement)
Le format varie selon les réseaux et les plateformes, mais la séquence est toujours la même :
- Le dossier part aux membres environ huit jours avant la séance.
- Vous présentez votre projet, seul ou avec votre associé : environ 10 minutes chez Initiative Gard, 20 minutes sans interruption au comité d'engagement de Réseau Entreprendre Côte d'Azur.
- Les membres vous posent leurs questions : environ 10 minutes chez Initiative Gard, 20 minutes chez Réseau Entreprendre Côte d'Azur.
- Vous sortez, le comité délibère en votre absence.
- Vous recevez la décision : sous 24 heures et toujours motivée chez Initiative Calvados.
Initiative Haute-Loire résume ainsi son propre comité : « Le passage en Comité dure généralement environ 20 minutes ». La décision y reste valable six mois. Bpifrance Création, de son côté, range le comité de prêt d'honneur dans le « pitch long », de 15 à 20 minutes. Demandez le format exact à votre chargé de mission : préparer 20 minutes pour un comité qui vous en accorde 10 est une erreur fréquente, et la plus facile à éviter.
Qui siège au comité
Chez Initiative Gard, le comité réunit 4 à 10 bénévoles en activité ou retraités : chefs d'entreprise, experts-comptables, banquiers, avocats, assureurs. Il examine 3 à 5 projets par séance, le soir. La présentation est orale et ne nécessite aucun support ; photos, plaquettes ou autres supports de communication sont les bienvenus, et vous pouvez venir avec votre expert-comptable ou votre structure d'accompagnement.
Chez Réseau Entreprendre Côte d'Azur, le comité d'engagement compte une dizaine de membres, il est présidé par l'un d'eux et il dure deux heures. Le membre qui a instruit votre candidature y assiste sans droit de vote.
Initiative ou Réseau Entreprendre : deux épreuves différentes
Chez Initiative, le chargé de mission a travaillé le dossier avec vous en amont ; le comité est un passage court, qui valide ou non ce travail. Chez Réseau Entreprendre, le comité arrive au bout d'un accompagnement de 2 à 5 mois : plusieurs entretiens de validation de deux heures, chacun en tête à tête avec un chef d'entreprise, réalisés par une équipe de 4 à 6 membres. Le comité d'engagement décide ensuite à l'unanimité. Une seule voix contre suffit.
Vous n'aurez souvent qu'une seule chance. Initiative Gard l'écrit en toutes lettres : « tout refus est définitif », et un même projet ne peut être présenté qu'une fois. Ne passez pas en comité avec un dossier inachevé dans l'espoir de « tester » : demandez plutôt à votre chargé de mission de reporter la date.
Les questions que le comité va vous poser, par thème
Aucun réseau ne publie de liste officielle de questions. Celles-ci découlent des critères que les réseaux affichent (le porteur, la cohérence financière, l'emploi, le montage bancaire) et des conseils de Bpifrance Création. Préparez une réponse courte à chacune.
Sur vous
- Pourquoi ce projet, et pourquoi maintenant ?
- Qu'avez-vous déjà fait dans ce métier ?
- Comment vivrez-vous pendant les 12 premiers mois ?
- Que pense votre entourage de ce projet ?
Ce qu'ils vérifient : que vous tiendrez quand les ventes seront plus lentes que prévu.
Sur le marché et les clients
- Qui vous a déjà dit oui, et par écrit ?
- Pourquoi vos clients viendraient-ils chez vous plutôt que chez le concurrent d'à côté ?
- Pourquoi cet emplacement ?
Ce qu'ils vérifient : que votre chiffre d'affaires repose sur des faits, pas sur un pourcentage de marché.
Sur les chiffres
- Combien de ventes par mois faut-il pour couvrir vos charges ?
- D'où vient le chiffre d'affaires de la première année ?
- Combien vous versez-vous, et à partir de quand ?
- Avez-vous prévu le décalage de paiement de vos clients ?
Ce qu'ils vérifient : que vous connaissez vos chiffres de tête. Le point mort en nombre de ventes mensuelles est la question à ne jamais rater.
Sur le financement
- Où en est la banque ? Avez-vous un accord de principe ?
- Que se passe-t-il si elle prête moins que prévu ?
- Avez-vous sollicité d'autres réseaux ou d'autres aides ?
Ce qu'ils vérifient : que le prêt d'honneur déclenchera bien le reste du montage.
Sur les risques
- Quel est votre pire scénario ?
- Quel est votre plan B si le chiffre d'affaires fait moitié moins ?
- Qu'est-ce que vous ne savez pas encore ?
Ce qu'ils vérifient : votre lucidité. Un porteur qui n'identifie aucun risque inquiète plus qu'un porteur qui en cite trois.
Bpifrance Création conseille de préparer un document avec les questions fréquentes et des réponses brèves. Si une question vous déstabilise, restez calme et reconnaissez le point à améliorer : le comité apprécie davantage un porteur lucide qu'un porteur qui improvise.
Le plan de votre pitch, minute par minute
Le plan type de Bpifrance Création compte douze étapes. Pour un comité de dix minutes, regroupez-les en six blocs :
| Bloc | Durée (10 min) | Durée (20 min) | Ce que vous dites |
|---|---|---|---|
| 1. Vous | 1 min | 2 min | Votre parcours et ce qui vous rend crédible pour ce projet |
| 2. Le problème et votre offre | 1 min 30 | 3 min | Le besoin client, votre réponse, une démonstration ou un échantillon si possible |
| 3. Le marché et les preuves | 2 min | 4 min | La zone, la concurrence, les premiers engagements de clients |
| 4. Le modèle et la stratégie commerciale | 1 min 30 | 3 min | Prix, marge, comment vous trouvez vos premiers clients |
| 5. Les chiffres et le montage | 2 min 30 | 5 min | Chiffre d'affaires, point mort, plan de financement avec le prêt bancaire |
| 6. Votre demande | 1 min 30 | 3 min | Le montant, son usage, ce qu'il débloque (le prêt bancaire), vos attentes envers le réseau |
Trois conseils de forme. Répétez à voix haute, chronomètre en main : un premier essai dépasse presque toujours le temps prévu. Apportez une page de chiffres clés à laisser aux membres. Et terminez toujours par votre demande précise, comme le recommande Bpifrance Création : le comité doit savoir exactement ce que vous attendez de lui.
La checklist des pièces du dossier
La liste exacte dépend de la plateforme ; voici les pièces le plus souvent demandées pour un dossier de prêt d'honneur :
- le business plan complet, avec un résumé d'une page ;
- le prévisionnel sur 3 ans : compte de résultat, plan de trésorerie mensuel de la première année, plan de financement ;
- votre CV et une pièce d'identité ;
- un justificatif de domicile ;
- votre budget personnel et le justificatif de votre apport ;
- les devis des investissements ;
- les statuts ou le projet de statuts, et l'extrait Kbis si l'entreprise est déjà immatriculée ;
- le bail commercial ou la promesse de bail ;
- la position de la banque : accord de principe, ou au minimum le nom de votre interlocuteur ;
- les lettres d'intention ou bons de commande de vos premiers clients ;
- pour une reprise : les trois derniers bilans du cédant et le protocole ou compromis de cession.
Votre banque demandera un dossier proche, avec ses propres pièces. Mieux vaut constituer les deux en même temps, puisque le comité vous interrogera sur l'avancement du prêt bancaire.
Si le comité dit non, ou « oui, mais »
Un accord peut être assorti de conditions : accord sous réserve d'obtenir le prêt bancaire, montant revu à la baisse, ou demande de compléments. Lisez-le comme une liste de travail, pas comme un échec.
Chez Initiative Calvados, la décision est toujours motivée ; si la vôtre ne l'est pas, demandez le motif. Traitez un refus comme un audit gratuit réalisé par des chefs d'entreprise : le motif désigne presque toujours un point précis, que ce soit l'expérience, le marché, le montage ou le budget personnel. Selon les plateformes, un refus peut être définitif pour le même projet ; vous pourrez alors présenter un projet corrigé à un autre réseau, en expliquant ce qui a changé.
Conclusion
Un comité de prêt d'honneur ne finance pas un business plan, il finance une personne qui maîtrise son projet et ses chiffres. Le document doit lui permettre de vous juger vite : une première page qui dit combien et pourquoi, un porteur présenté honnêtement, un marché local prouvé, un plan de financement qui inclut déjà la banque, et un budget personnel qui montre que vous rembourserez. L'oral, lui, se prépare comme une épreuve chronométrée, avec des réponses courtes aux questions que vous pouvez anticiper.
Trois actions avant votre date de comité : demandez le format exact à votre chargé de mission, rencontrez votre banquier, et répétez votre pitch à voix haute jusqu'à tenir le temps imparti.
SeedAngels construit votre prévisionnel et votre plan de financement à partir de vos hypothèses, puis rédige le business plan qui va avec. Essayez SeedAngels gratuitement →
FAQ
Quel business plan pour un prêt d'honneur ?
Un business plan classique, mais lu par des chefs d'entreprise bénévoles : un résumé d'une page avec le montant demandé et son usage, votre parcours, le marché local, la stratégie commerciale, un prévisionnel sur 3 ans et un plan de financement qui inclut déjà le prêt bancaire visé. Ajoutez votre budget personnel : vous rembourserez le prêt d'honneur sur vos revenus.
Combien de temps dure un comité d'agrément ?
Cela dépend de la plateforme. Initiative Haute-Loire annonce environ 20 minutes de passage ; Initiative Gard, une trentaine de minutes dont 10 de présentation, 10 de questions et 10 de délibération hors de votre présence. Au comité d'engagement de Réseau Entreprendre Côte d'Azur, comptez 20 minutes de présentation puis 20 minutes de questions.
Le prêt d'honneur compte-t-il comme apport personnel ?
Oui, c'est sa raison d'être. Il vous est prêté personnellement, puis vous l'apportez à l'entreprise, en capital ou en compte courant d'associé. Il renforce ainsi les fonds propres que la banque regarde avant de prêter. Initiative France affiche un effet de levier de 9,5 euros de prêts bancaires en moyenne pour 1 euro de prêt d'honneur.
Quel montant pour un prêt d'honneur Initiative France ?
Entre 3 000 et 50 000 €, avec un montant moyen de 10 000 € selon le réseau (chiffres consultés en octobre 2026). Chaque plateforme locale fixe sa propre fourchette : Initiative Calvados prête par exemple de 2 000 à 30 000 €, remboursables en 2 à 5 ans. Demandez la grille de votre plateforme avant de chiffrer votre demande.
Faut-il un prêt bancaire en plus du prêt d'honneur ?
Le plus souvent, oui. Initiative Calvados impose un prêt bancaire au moins égal au double du prêt d'honneur, et France Active indique que son prêt personnel est généralement conditionné à l'obtention d'un prêt bancaire. Construisez votre plan de financement avec le prêt bancaire visé, et rencontrez votre banquier avant le comité.
Peut-on cumuler Initiative France et Réseau Entreprendre ?
Oui. Bpifrance Création indique que les prêts d'honneur des deux réseaux peuvent se cumuler, et le prêt d'honneur Création-Reprise de Bpifrance, de 1 000 à 80 000 €, peut s'ajouter au prêt d'honneur obtenu auprès de l'un ou l'autre, à condition d'être actionnaire de l'entreprise. Annoncez chaque démarche aux deux réseaux et faites-la apparaître dans votre plan de financement.
Que faire si le prêt d'honneur est refusé ?
Demandez le motif : chez Initiative Calvados, la décision est toujours motivée. Certaines plateformes, comme Initiative Gard, considèrent un refus comme définitif pour le même projet, d'où l'intérêt de ne passer en comité qu'avec un dossier complet. Traitez le point faible signalé, puis sollicitez un autre réseau si le projet tient.