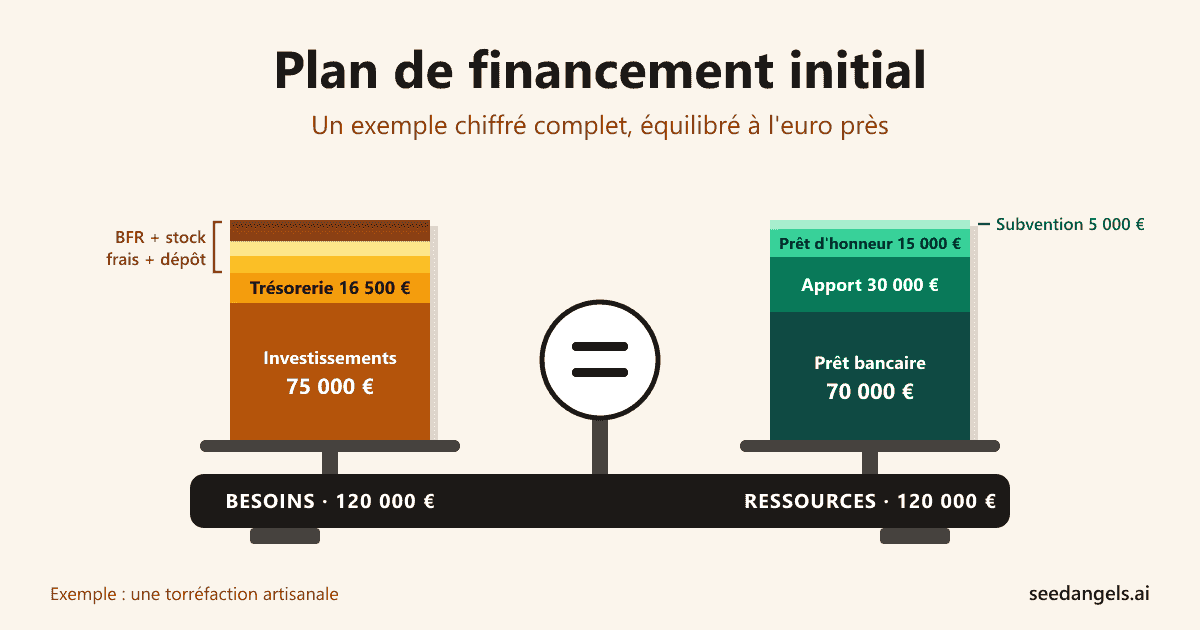
Un plan de financement n'est pas une liste de dépenses : c'est la preuve chiffrée que chaque euro dépensé avant votre premier client est couvert par une ressource identifiée. La plupart des exemples disponibles s'arrêtent à un tableau de 30 000 € avec un BFR posé au jugé, ou à un modèle vierge à remplir. Ils ne disent ni comment calculer le besoin en fonds de roulement, ni combien de trésorerie garder, ni ce qui se passe une fois le prêt lancé.
Cet article prend le chemin inverse. Il suit un seul projet, une torréfaction artisanale de café qui a besoin de 120 000 €, de la première ligne jusqu'à la demande de financement : chaque besoin chiffré, chaque ressource justifiée, l'équilibre vérifié, puis la projection sur trois ans avec la capacité d'autofinancement. Tous les totaux se recoupent à l'euro près : vous pouvez refaire chaque calcul avec vos propres chiffres.
Qu'est-ce qu'un plan de financement initial ?
Le plan de financement initial est un tableau en deux colonnes qui recense, avant le lancement, tous les besoins durables de l'entreprise (frais d'établissement, investissements, dépôts, stock, BFR, trésorerie de démarrage) et les ressources qui les couvrent (apports, prêts, subventions). Les deux colonnes doivent afficher le même total.
Bpifrance Création le résume ainsi : « les deux colonnes du plan de financement initial doivent donc avoir le même total ». Il figure dans la partie financière du business plan, et c'est l'un des premiers tableaux qu'ouvrent la banque et les comités de prêt d'honneur.
Il ne faut pas le confondre avec ses deux voisins :
| Document | Ce qu'il montre | Horizon |
|---|---|---|
| Plan de financement initial | Les besoins de démarrage et les ressources qui les couvrent | Le jour du lancement |
| Plan de financement sur 3 ans | Les nouveaux besoins et les nouvelles ressources, année par année | Les 3 premiers exercices |
| Plan de trésorerie | Les encaissements et décaissements réels, mois par mois | 12 à 36 mois |
Le plan initial dit combien il faut et qui le finance. Le plan de trésorerie dit quand l'argent entre et sort. Les deux doivent raconter la même histoire.
Le cas étudié : une torréfaction à 120 000 €
Le projet est fictif, mais chaque montant est calculé, et vous pouvez remplacer nos hypothèses par les vôtres ligne par ligne.
Maison Grain est une torréfaction artisanale installée dans un local de 80 m² en centre-ville. Elle torréfie sur place, vend en boutique et livre des cafés, restaurants et bureaux de la ville. L'ouverture est prévue trois mois après l'obtention du financement, le temps des travaux.
| Hypothèse | Valeur retenue |
|---|---|
| Chiffre d'affaires HT année 1 | 240 000 € |
| Répartition des ventes | 50 % boutique (payée comptant), 50 % professionnels (payés à 45 jours) |
| Achats (café vert, emballages) | 30 % du chiffre d'affaires, soit 72 000 € en année 1 |
| Délai de paiement fournisseurs | 30 jours |
| Stock moyen | 40 jours d'achats |
| Loyer | 1 500 € HT par mois |
| Charges fixes année 1 | 42 000 € de charges externes + 90 000 € de salaires et charges, soit 11 000 € par mois |
| Équipe | La fondatrice et un salarié |
Deux conventions pour tout l'article : les montants sont hors taxes, et les calculs en jours utilisent l'année commerciale de 360 jours, celle qu'emploient les banques.
Étape 1 : chiffrer les besoins de démarrage
Pour calculer votre besoin de financement, additionnez six postes, dans cet ordre :
- Les frais d'établissement : tout ce que coûte la création avant d'acheter quoi que ce soit.
- Les investissements : les biens durables, en HT.
- Les dépôts et cautions : l'argent immobilisé chez le bailleur ou les fournisseurs.
- Le stock de départ : les marchandises achetées avant la première vente.
- Le BFR : le décalage entre ce que vos clients vous doivent et ce que vous devez à vos fournisseurs.
- La trésorerie de démarrage : la réserve qui absorbe la montée en charge et les imprévus.
Pour Maison Grain, ces six lignes donnent 120 000 €. Voici comment chacune se calcule.
Les frais d'établissement
Immatriculation, honoraires juridiques et comptables de la création, identité visuelle, site web, signalétique : 7 000 € (2 500 € de formalités et d'honoraires, 4 500 € d'identité visuelle et de supports). Ces dépenses ne produisent rien de durable, mais elles se paient avant l'ouverture, donc elles se financent.
Les investissements
| Investissement | Montant HT | Durée d'amortissement |
|---|---|---|
| Torréfacteur 15 kg | 35 000 € | 7 ans |
| Travaux d'aménagement du local | 25 000 € | 10 ans |
| Comptoir, moulins, machine espresso | 12 000 € | 5 ans |
| Informatique et caisse | 3 000 € | 3 ans |
| Total | 75 000 € |
Chaque montant doit venir d'un devis, pas d'une estimation. Les durées d'amortissement ne servent pas au plan initial, mais elles reviendront dans le calcul de la CAF, à l'étape des trois ans.
Le dépôt de garantie
Le bail commercial prévoit ici un dépôt de garantie de trois mois de loyer : 3 × 1 500 € = 4 500 €. Le montant dépend de votre bail : reprenez celui qui est écrit. Cet argent vous sera rendu à la sortie des lieux, mais il est immobilisé pendant toute la durée du bail, donc il se finance comme un investissement.
Le stock de départ
Maison Grain doit avoir du café vert et des emballages en rayon le jour de l'ouverture. Avec un stock moyen de 40 jours d'achats et 72 000 € d'achats prévus sur l'année :
72 000 € × 40 / 360 = 8 000 €
Ce stock fait partie du besoin en fonds de roulement. Nous l'inscrivons sur sa propre ligne parce que les banques et les réseaux d'accompagnement le demandent souvent ainsi, mais il ne doit pas être compté une deuxième fois dans le BFR.
Le BFR, calculé en jours
Le besoin en fonds de roulement est l'argent bloqué dans le cycle d'exploitation : le stock que vous avez payé et pas encore vendu, plus les factures que vos clients ne vous ont pas encore réglées, moins les factures que vous n'avez pas encore payées à vos fournisseurs. Bpifrance Création le rappelle : le BFR naît après le lancement, mais « les modalités de son financement doivent être prévues dès le premier jour ».
La méthode la plus fiable est de le calculer en jours, poste par poste :
| Poste | Base annuelle | Délai | Montant |
|---|---|---|---|
| Stock | 72 000 € d'achats | 40 jours | + 8 000 € |
| Créances clients | 120 000 € de ventes aux professionnels | 45 jours | + 15 000 € |
| Dettes fournisseurs | 72 000 € d'achats | 30 jours | − 6 000 € |
| BFR total | 17 000 € | ||
| dont stock (ligne propre) | 8 000 € | ||
| dont BFR hors stock | 9 000 € |
Les ventes en boutique, payées comptant, ne créent aucune créance : seule la moitié professionnelle du chiffre d'affaires entre dans le calcul. C'est pour cela que le BFR dépend autant de la répartition de vos ventes que de leur montant, et qu'il se construit à partir d'un chiffre d'affaires prévisionnel découpé par canal plutôt que d'un total unique.
Pour les délais, partez des règles légales. Entre professionnels, le délai de paiement est de 30 jours après réception par défaut, et il ne peut pas dépasser 60 jours après la date de facture ou 45 jours fin de mois s'il est négocié, selon Service Public Entreprendre. Prévoir 45 jours pour des restaurateurs reste donc prudent sans être pessimiste.
La trésorerie de démarrage
La dernière ligne est la réserve qui paie les charges pendant que les ventes montent en puissance, et qui absorbe les imprévus. Maison Grain retient un mois et demi de charges fixes :
11 000 € × 1,5 = 16 500 €, soit 13,75 % du besoin total.
Aucune règle officielle ne fixe ce montant. Une base courante va d'un à trois mois de charges fixes ; le bon chiffre est celui qui garde votre plan de trésorerie mensuel positif au mois le plus bas.
La TVA, le piège de l'ouverture. Le plan de financement se construit en HT quand l'entreprise récupère la TVA. Mais la TVA sur les investissements et les frais de démarrage, ici jusqu'à 16 400 € (20 % de 82 000 €), se paie au fournisseur avant d'être récupérée. Bpifrance Création la classe d'ailleurs dans les besoins de trésorerie. Deux solutions : la couvrir temporairement avec la trésorerie de démarrage, ou demander à votre banque un crédit relais TVA. En franchise en base de TVA, vous ne récupérez rien : raisonnez directement en TTC.
Récapitulatif des besoins :
| Besoin | Montant | Part du total |
|---|---|---|
| Frais d'établissement | 7 000 € | 5,83 % |
| Investissements | 75 000 € | 62,50 % |
| Dépôt de garantie | 4 500 € | 3,75 % |
| Stock de départ | 8 000 € | 6,67 % |
| BFR hors stock | 9 000 € | 7,50 % |
| Trésorerie de démarrage | 16 500 € | 13,75 % |
| Total des besoins | 120 000 € | 100 % |
Étape 2 : réunir les ressources
On remplit la colonne des ressources en commençant par l'argent qui ne se rembourse pas, ou pas par l'entreprise, et on termine par le prêt bancaire, qui vient équilibrer le tableau.
L'apport personnel
La fondatrice apporte 18 360 € d'épargne au capital de la société. Ce montant n'a rien d'arbitraire : ajouté à l'ARCE (ligne suivante), il porte son apport total à 30 000 €. C'est ce chiffre global, et sa part dans le besoin, que la banque regarde.
L'ARCE
Si vous créez en étant indemnisé par France Travail, vous pouvez demander à percevoir une partie de vos droits au chômage sous forme de capital. Selon Service Public, l'ARCE est égale à 60 % des droits ARE restants, moins une participation de 3 % pour les retraites complémentaires, et elle est versée en deux fois. Elle suppose de bénéficier de l'ACRE, et elle remplace le maintien mensuel de l'ARE : c'est l'un ou l'autre.
La fondatrice a 20 000 € de droits restants :
- 20 000 € × 60 % = 12 000 €
- 12 000 € − 3 % (360 €) = 11 640 €
Elle apporte cette somme à la société. Mais attention au calendrier : la moitié (5 820 €) est versée au début de l'activité, l'autre moitié six mois plus tard, à condition que l'entreprise existe toujours et que la créatrice n'occupe pas un emploi en CDI à temps plein. Le plan de financement inscrit bien 11 640 €, mais le plan de trésorerie ne doit compter que 5 820 € à l'ouverture.
Le prêt d'honneur
La fondatrice obtient un prêt d'honneur de 15 000 €. C'est un prêt personnel, accordé à la personne et non à l'entreprise, à taux zéro et sans garantie, selon Bpifrance Création. Elle l'apporte à la société, où il renforce les fonds propres ; elle le rembourse sur sa rémunération.
Son intérêt dans le plan dépasse son montant : il rassure la banque. D'après les chiffres d'Initiative France cités par Bpifrance, chaque euro de prêt d'honneur s'accompagne en moyenne de 9,5 € de financement bancaire. Encore faut-il l'obtenir : un comité lit votre dossier avant de vous entendre, et ce que le comité de prêt d'honneur vérifie dans votre business plan inclut l'équilibre de ce tableau et le plafond fixé par la plateforme.
Les subventions
Maison Grain obtient une aide locale à l'installation de 5 000 €. Les dispositifs varient selon la région et l'intercommunalité. Une règle ne varie pas : n'inscrivez une subvention que si elle est notifiée. Bpifrance Création ne compte les aides et subventions que « sous réserve de leur obtention », et range parmi les erreurs fréquentes le fait d'« inscrire une subvention ou un prêt avant d'avoir vérifié les conditions d'obtention et de versement ». Une aide « demandée » n'est pas une ressource, c'est un espoir.
Le prêt bancaire
Le prêt bancaire comble l'écart :
120 000 € − 18 360 € − 11 640 € − 15 000 € − 5 000 € = 70 000 €
Hypothèse : 7 ans au taux de 4,5 %, soit une mensualité de 973,01 € et une annuité de 11 676 €. La durée n'est pas choisie au hasard : elle correspond à celle du torréfacteur (7 ans), le principal bien financé. Un prêt ne doit pas durer plus longtemps que ce qu'il finance.
| Ressource | Montant | Part du total |
|---|---|---|
| Épargne apportée | 18 360 € | 15,30 % |
| ARCE apportée | 11 640 € | 9,70 % |
| Prêt d'honneur apporté | 15 000 € | 12,50 % |
| Subvention | 5 000 € | 4,17 % |
| Prêt bancaire | 70 000 € | 58,33 % |
| Total des ressources | 120 000 € | 100 % |
Le plan de financement initial complet, et l'équilibre que vérifie la banque
Voici le tableau tel qu'il apparaît dans le business plan :
| Besoins | Montant | Ressources | Montant |
|---|---|---|---|
| Frais d'établissement | 7 000 € | Épargne apportée | 18 360 € |
| Investissements | 75 000 € | ARCE apportée | 11 640 € |
| Dépôt de garantie | 4 500 € | Prêt d'honneur apporté | 15 000 € |
| Stock de départ | 8 000 € | Subvention | 5 000 € |
| BFR hors stock | 9 000 € | Prêt bancaire (7 ans) | 70 000 € |
| Trésorerie de démarrage | 16 500 € | ||
| Total | 120 000 € | Total | 120 000 € |
Avant toute autre analyse, la banque vérifie trois choses sur ce tableau :
- Les deux totaux sont égaux. Un plan où les besoins dépassent les ressources signale un trou de financement ; un plan qui ne s'équilibre qu'en gonflant la ligne de prêt signale un dossier construit à l'envers.
- Les besoins durables sont couverts par des ressources durables. Ici, le prêt de 70 000 € est inférieur aux 75 000 € d'investissements : il finance des biens durables, et ce sont les apports (45 000 € d'épargne, d'ARCE et de prêt d'honneur) qui financent tout le reste, du stock à la trésorerie. Les banques préfèrent financer du matériel que du fonctionnement.
- La durée du prêt correspond à la durée de vie des biens. Sept ans pour un torréfacteur amorti sur sept ans : cohérent.
Viennent ensuite les ratios : part de l'apport dans le besoin, capacité de remboursement, endettement. Ils se calculent tous sur les lignes de ce tableau et du compte de résultat ; nous les détaillons, avec leurs seuils, dans notre article sur les ratios que la banque calcule sur votre prévisionnel. Pour situer Maison Grain : l'EBE de l'année 1 (33 000 €, calculé à l'étape suivante) couvre 2,8 fois l'annuité de 11 676 €.
Le plan de financement sur 3 ans, avec la CAF
Le plan initial prouve que le démarrage est financé. Le plan sur trois ans prouve que l'entreprise tient une fois les échéances lancées. Il confronte chaque année les nouveaux besoins (investissements, hausse du BFR, capital emprunté à rembourser) aux nouvelles ressources, d'abord la capacité d'autofinancement.
La CAF, c'est l'argent que l'activité dégage elle-même. Pour une création, Bpifrance Création la calcule simplement : « CAF = bénéfices après impôts + dotation aux amortissements ». On rajoute les amortissements parce qu'ils diminuent le bénéfice sans faire sortir un euro de la caisse.
Il faut donc un compte de résultat simplifié :
| Compte de résultat simplifié | Année 1 | Année 2 | Année 3 |
|---|---|---|---|
| Chiffre d'affaires HT | 240 000 € | 300 000 € | 360 000 € |
| Achats (30 %) | − 72 000 € | − 90 000 € | − 108 000 € |
| Charges externes | − 42 000 € | − 45 000 € | − 48 000 € |
| Impôts et taxes | − 3 000 € | − 3 500 € | − 4 000 € |
| Salaires et charges sociales | − 90 000 € | − 115 000 € | − 130 000 € |
| Excédent brut d'exploitation | 33 000 € | 46 500 € | 70 000 € |
| Dotations aux amortissements | − 12 300 € | − 12 300 € | − 12 300 € |
| Intérêts d'emprunt | − 2 972 € | − 2 572 € | − 2 154 € |
| Résultat avant impôt | 17 728 € | 31 628 € | 55 546 € |
| Impôt sur les sociétés | − 2 659 € | − 4 744 € | − 9 637 € |
| Résultat net | 15 069 € | 26 884 € | 45 909 € |
| CAF (résultat net + dotations) | 27 369 € | 39 184 € | 58 209 € |
Quelques précisions pour refaire le calcul :
- Dotations : 5 000 € (torréfacteur, 35 000 € sur 7 ans) + 2 500 € (travaux, 25 000 € sur 10 ans) + 2 400 € (équipement, 12 000 € sur 5 ans) + 1 000 € (informatique, 3 000 € sur 3 ans) + 1 400 € (frais d'établissement, 7 000 € sur 5 ans) = 12 300 € par an.
- Intérêts : ils sortent du tableau d'amortissement du prêt de 70 000 € à 4,5 % sur 84 mois. Chaque année, intérêts et capital remboursé totalisent l'annuité de 11 676 €.
- Impôt : taux réduit de 15 % jusqu'à 42 500 € de bénéfice, 25 % au-delà, selon les conditions rappelées par Service Public Entreprendre (chiffre d'affaires jusqu'à 10 M€, capital entièrement libéré et détenu à 75 % au moins par des personnes physiques). En année 3 : 42 500 € × 15 % + 13 046 € × 25 % = 9 637 €.
- Calendrier : pour simplifier, l'année 1 correspond aux douze premiers mois d'activité, et le prêt est supposé débloqué et remboursé à partir de l'ouverture. Dans la réalité, demandez un différé d'amortissement pendant les travaux.
Le plan de financement sur trois ans se construit alors ainsi (aucun dividende n'est versé sur la période) :
| Plan de financement à 3 ans | Année 1 | Année 2 | Année 3 |
|---|---|---|---|
| Besoins de démarrage | 120 000 € | – | – |
| Nouvel investissement (conditionneuse) | – | – | 8 000 € |
| Hausse du BFR | – | 4 250 € | 4 250 € |
| Remboursement du capital emprunté | 8 704 € | 9 104 € | 9 522 € |
| Total des besoins | 128 704 € | 13 354 € | 21 772 € |
| Ressources de démarrage | 120 000 € | – | – |
| CAF | 27 369 € | 39 184 € | 58 209 € |
| Total des ressources | 147 369 € | 39 184 € | 58 209 € |
| Excédent de l'année | 18 665 € | 25 830 € | 36 437 € |
| Excédent cumulé | 18 665 € | 44 495 € | 80 932 € |
D'où viennent les hausses de BFR ? Du même calcul en jours, refait avec les volumes de chaque année. En année 2 : 10 000 € de stock + 18 750 € de créances − 7 500 € de dettes fournisseurs = 21 250 €, soit 4 250 € de plus que les 17 000 € de départ. En année 3 : 12 000 € + 22 500 € − 9 000 € = 25 500 €, encore 4 250 € de plus. Une entreprise qui grandit immobilise davantage d'argent dans son cycle d'exploitation : c'est un besoin, pas un détail.
Le contrôle de Bpifrance Création est simple : les banquiers attendent que, la première année, les ressources dépassent les besoins d'un montant représentant au moins 15 à 20 % de la CAF, puis que l'excédent grandisse. Maison Grain dégage 18 665 €, soit 68 % de sa CAF de l'année 1, et son excédent progresse chaque année.
Un plan annuel positif ne garantit pourtant pas qu'aucun mois ne passe dans le rouge. Les premiers mois cumulent les travaux, la TVA avancée et des ventes encore faibles, et la seconde moitié de l'ARCE n'arrive qu'au sixième mois. C'est le plan de trésorerie mensuel qui le révèle, l'un des trois états de votre prévisionnel financier, et c'est lui qui confirme si les 16 500 € de trésorerie de démarrage suffisent.
C'est ce chaînage que le logiciel de prévisionnel financier SeedAngels automatise : il lit votre besoin de financement sur vos flux de trésorerie mensuels, intègre le BFR, produit le tableau d'amortissement de vos emprunts et son effet sur la trésorerie, puis vous aide à couvrir ce besoin par de la dette, des fonds propres ou les deux. Il ne choisit pas vos hypothèses à votre place : les montants des devis, les délais de paiement de vos clients ou l'ARCE à laquelle vous avez droit restent les vôtres, et l'accord de prêt se négocie toujours avec la banque.
Les 5 erreurs qui déséquilibrent un plan de financement
- Oublier le BFR, ou le poser au jugé. Un forfait de « 5 000 € de BFR » ne dit rien à la banque. Un calcul en jours (stock, créances, dettes) montre que vous connaissez votre cycle d'exploitation.
- Compter le stock deux fois. Si le stock de départ a sa propre ligne, il sort du calcul du BFR. Dans notre exemple, l'erreur aurait gonflé le besoin de 8 000 €.
- Compter l'ARCE comme un versement unique. Le plan de financement l'inscrit en totalité, mais la seconde moitié arrive six mois après la première. Votre plan de trésorerie doit le refléter.
- Oublier la TVA des investissements. Le plan est en HT, mais la TVA se paie au fournisseur avant d'être récupérée. Sans trésorerie ou crédit relais pour la couvrir, le premier mois est déjà négatif.
- Financer des besoins longs avec de l'argent court, ou équilibrer à l'euro près sans marge. Un découvert ne finance pas un torréfacteur, et un plan sans trésorerie de démarrage n'a aucune marge face au premier imprévu.
Comment présenter la demande de financement dans le business plan
Le plan de financement est un tableau ; la demande de financement est le texte qui le rend lisible en deux minutes. Elle se place à la fin de la partie financière du business plan, juste après les tableaux, et elle répond à cinq questions dans cet ordre.
Le montant, en une phrase
Commencez par la phrase que le lecteur doit retenir s'il ne lit rien d'autre :
« Maison Grain sollicite un prêt bancaire de 70 000 € sur 7 ans pour financer l'équipement et l'aménagement de sa torréfaction, sur un besoin total de 120 000 € déjà couvert à 41,7 % par des apports, un prêt d'honneur et une subvention. »
Les 41,7 % correspondent aux 50 000 € qui ne viennent pas de la banque (18 360 + 11 640 + 15 000 + 5 000), rapportés aux 120 000 € du besoin.
L'utilisation des fonds, ligne par ligne
Montrez où va chaque euro, regroupé en postes compréhensibles par un non-spécialiste :
| Utilisation des fonds | Montant | Part |
|---|---|---|
| Torréfacteur, matériel de boutique, informatique | 50 000 € | 41,67 % |
| Travaux d'aménagement | 25 000 € | 20,83 % |
| Frais d'établissement | 7 000 € | 5,83 % |
| Dépôt de garantie | 4 500 € | 3,75 % |
| Stock de départ | 8 000 € | 6,67 % |
| BFR hors stock | 9 000 € | 7,50 % |
| Trésorerie de démarrage | 16 500 € | 13,75 % |
| Total | 120 000 € | 100 % |
Chaque ligne d'investissement renvoie à un devis en annexe.
Le montage : qui finance quoi
Dites quelle ressource finance quel besoin. Chez Maison Grain, le découpage tombe juste :
- le prêt bancaire (70 000 €) et la subvention (5 000 €) financent les 75 000 € d'investissements ;
- les apports de la fondatrice (épargne, ARCE et prêt d'honneur : 45 000 €) financent tout le reste : frais d'établissement, dépôt de garantie, stock, BFR et trésorerie (7 000 + 4 500 + 8 000 + 9 000 + 16 500 = 45 000 €).
Ce découpage montre au banquier que son argent finance des biens qui gardent une valeur, et que le risque d'exploitation est porté par la fondatrice.
Les jalons que l'argent finance
Un financement achète une trajectoire, pas seulement du matériel. Donnez trois ou quatre jalons datés et vérifiables :
- Mois 3 : ouverture de la boutique, torréfacteur en service.
- Mois 12 : une quinzaine de comptes professionnels actifs, soit environ 10 000 € HT de ventes B2B par mois.
- Année 1 : 240 000 € de chiffre d'affaires, au-dessus du point mort d'environ 215 000 € (150 272 € de charges fixes, amortissements et intérêts compris, divisés par le taux de marge de 70 %).
- Année 3 : 360 000 € de chiffre d'affaires et une conditionneuse autofinancée.
Banque ou investisseur : deux lectures du même tableau
La même demande ne se rédige pas de la même façon selon le lecteur.
| Ce que regarde… | La banque | L'investisseur |
|---|---|---|
| La question de fond | Serai-je remboursée, même si tout va moins bien ? | Combien vaudra l'entreprise que je finance ? |
| Le chiffre clé | La CAF face aux annuités | La croissance et la durée couverte par la levée |
| L'utilisation des fonds | Des biens durables, qui servent de garantie | Ce qui accélère la croissance : recrutement, marketing, produit |
| Le montage | Un apport solide, un prêt adossé à des actifs | La part du capital cédée et la valorisation |
| Les jalons | Le point mort et la régularité de la trésorerie | Les étapes qui justifient le tour de table suivant |
Une torréfaction comme Maison Grain s'adresse naturellement à une banque. Un projet qui cherche une croissance rapide et accepte de céder du capital se présente autrement : l'utilisation des fonds y est rattachée à des étapes de croissance et à la durée pendant laquelle l'argent fait vivre l'entreprise, comme nous l'expliquons dans notre guide de la levée de fonds.
Conclusion
Un plan de financement solide ne se reconnaît pas à son total, mais à sa traçabilité : chaque besoin vient d'un devis ou d'un calcul en jours, chaque ressource est obtenue ou notifiée, et le prêt bancaire n'est que la dernière ligne, celle qui équilibre. L'exemple de Maison Grain montre l'enchaînement complet : six lignes de besoins, cinq ressources, un équilibre à 120 000 €, puis une CAF qui couvre les remboursements avec un excédent qui grandit chaque année.
Refaites ce chemin avec vos propres chiffres, dans le même ordre, et vérifiez trois points avant de l'envoyer : le BFR est calculé et non estimé, l'ARCE et la TVA sont placées au bon mois dans le plan de trésorerie, et la demande de financement tient en une phrase. Pour construire le prévisionnel qui alimente ce tableau, utilisez SeedAngels. Essayez SeedAngels gratuitement →
FAQ
Qu'est-ce qu'un plan de financement initial ?
C'est un tableau en deux colonnes qui recense, avant le lancement, tous les besoins durables (frais d'établissement, investissements, dépôt de garantie, stock, BFR, trésorerie de démarrage) et les ressources qui les couvrent (apport, prêts, subventions). Les deux totaux doivent être égaux. C'est l'un des premiers documents que vérifient la banque et les réseaux de prêt d'honneur.
Comment calculer son besoin de financement ?
Additionnez six lignes : frais d'établissement, investissements HT, dépôts de garantie, stock de départ, BFR et trésorerie de démarrage. Calculez le BFR en jours (créances clients moins dettes fournisseurs, le stock étant compté à part) et la trésorerie d'après vos charges fixes mensuelles. Dans notre exemple de torréfaction, ces six lignes donnent 120 000 €.
Faut-il inclure le BFR dans le plan de financement initial ?
Oui. Le BFR apparaît dès les premières ventes à crédit, et Bpifrance Création rappelle que son financement doit être prévu dès le premier jour. Calculez-le en jours : 45 jours de crédit sur 120 000 € de ventes aux professionnels représentent 15 000 €. Oublier le BFR est la première des erreurs fréquentes que cite Bpifrance Création.
Le plan de financement se fait-il en HT ou en TTC ?
En HT si votre entreprise récupère la TVA, ce qui est le cas général. La TVA payée sur les investissements reste toutefois à avancer pendant quelques semaines ou quelques mois : prévoyez-la dans votre trésorerie de démarrage ou demandez un crédit relais TVA à votre banque. Si vous êtes en franchise en base de TVA, raisonnez en TTC.
L'ARCE peut-elle figurer dans le plan de financement ?
Oui, comme apport du créateur. Elle représente 60 % des droits ARE restants, moins 3 % pour la retraite complémentaire. Elle est versée en deux fois : la première moitié au démarrage, la seconde six mois plus tard, sous conditions. Le plan de financement l'inscrit en totalité, mais votre plan de trésorerie ne doit compter que la première moitié à l'ouverture.
Quelle différence entre plan de financement initial et plan de financement à 3 ans ?
Le plan initial photographie le démarrage : besoins et ressources au premier jour. Le plan à 3 ans le prolonge année par année, en confrontant les nouveaux besoins (investissements, hausse du BFR, capital emprunté à rembourser) aux nouvelles ressources, surtout la capacité d'autofinancement. Il montre si l'équilibre tient une fois les échéances lancées.
Combien de trésorerie de départ prévoir ?
Aucune règle officielle n'existe. Une base courante va d'un à trois mois de charges fixes. Dans notre exemple, 16 500 € représentent 1,5 mois de charges fixes et 13,75 % du besoin total. Le bon montant est celui qui garde votre plan de trésorerie mensuel positif au mois le plus bas, TVA sur investissements comprise.