Ce que votre dossier doit prouver
Un business plan en Afrique se juge sur une seule question : l'entreprise remboursera-t-elle son crédit ? Le chargé de crédit d'une banque à Douala, l'agent d'une microfinance à Dakar ou l'évaluateur d'un fonds jeunes à Abidjan ne cherche pas une belle idée. Il cherche un apport prouvé, une trésorerie qui tient, des garanties et une entreprise en règle.
La plupart des guides sur le sujet s'arrêtent à la liste des rubriques d'un business plan. Celui-ci part de ce que vérifie le financeur, puis le montre sur un vrai calcul : le dossier d'un maquis de 40 places à Abidjan, entièrement en francs CFA, du plan de financement au scénario dégradé. Vous trouverez aussi un tableau des dispositifs publics par pays (Cameroun, Sénégal, Côte d'Ivoire, Maroc, RDC, Madagascar), vérifiés en octobre 2026, et une section pour la diaspora qui crée depuis la France.
Un mot sur les montants : ceux de l'exemple sont des hypothèses construites pour l'illustration, pas des moyennes de marché. Ceux des programmes publics viennent de sources datées, et ces programmes changent vite : vérifiez toujours les conditions auprès de l'organisme avant de déposer.
Qu'est-ce qu'un business plan bancable ?
Un business plan bancable est un dossier qui prouve à une banque ou à une microfinance que l'entreprise pourra rembourser son crédit. Il repose sur un prévisionnel réaliste, un plan de trésorerie mois par mois, un apport personnel prouvé et des garanties identifiées. En Afrique francophone, il est chiffré en FCFA et s'inscrit dans le cadre OHADA.
Le contenu de base ne change pas d'un continent à l'autre : résumé, porteur de projet, marché, stratégie commerciale, organisation, prévisionnel. Si vous partez de zéro, commencez par la structure classique d'un business plan en 9 étapes, puis adaptez-la avec ce qui suit. Les programmes publics parlent souvent de « plan d'affaires » : c'est le même document.
Ce qui change en Afrique, ce sont les interlocuteurs et leurs points de contrôle. Un fonds jeunes vérifie votre âge, votre inscription et l'emploi créé. Une microfinance regarde vos flux Mobile Money et votre épargne. Une banque veut une société immatriculée, des comptes lisibles et, presque toujours, une garantie.
Ce que vérifie un comité de crédit en Afrique
Qu'il siège dans une banque, une institution de microfinance (IMF) ou un fonds public, un comité de crédit vérifie quatre choses, dans cet ordre :
- L'apport personnel : combien vous mettez vous-même, et d'où vient cet argent.
- La capacité de remboursement : l'excédent dégagé par l'activité couvre-t-il les échéances, même si les ventes déçoivent ?
- Les garanties : ce que la banque récupère si l'entreprise ne paie plus (matériel nanti, caution, fonds de garantie public).
- La formalisation : une entreprise immatriculée, un compte bancaire, des ventes traçables.
L'apport personnel
Aucune règle commune ne fixe l'apport en Afrique : chaque banque et chaque IMF a son seuil, souvent plus exigeant pour une création que pour une entreprise qui tourne déjà. Demandez-le avant de construire votre plan de financement.
Le montant compte, mais sa preuve compte autant. Une épargne visible sur un relevé bancaire ou Mobile Money, du matériel acheté avec factures, un lot de tontine attesté par écrit : tout cela est recevable. Une somme « disponible chez un parent » ne l'est pas.
La capacité de remboursement
Le chargé de crédit compare l'excédent brut d'exploitation (EBE, ce que l'activité dégage avant amortissements, intérêts et impôts) au service de la dette (capital et intérêts remboursés sur l'année). Il veut un ratio nettement supérieur à 1, et il regarde surtout le mois le plus tendu de votre trésorerie. Nous avons détaillé les cinq ratios que le banquier calcule sur un prévisionnel, avec les seuils usuels : la logique est la même à Abidjan qu'à Lyon, seuls les montants et les taux changent.
Un détail pèse plus lourd en Afrique qu'en Europe : la saisonnalité. Une récolte, la rentrée scolaire, la saison des pluies ou une fête religieuse peuvent déplacer une grande partie des ventes. Un plan de trésorerie mois par mois qui montre ces creux, et comment vous les traversez, rassure plus qu'une moyenne annuelle.
Les garanties et les fonds de garantie
Le manque de garantie fait partie des premiers motifs de refus, et c'est précisément pour cela que les États ont créé des fonds de garantie. Trois réponses existent :
- Le nantissement du matériel financé (équipement, véhicule, stock) : il engage l'actif de l'entreprise, pas votre maison.
- La caution d'un tiers ou la vôtre, que la banque demande très souvent.
- Un fonds de garantie public, qui couvre une partie du crédit à la place de la banque : la SGPME en Côte d'Ivoire (de 50 à 80 % du crédit), le FONGIP au Sénégal, le guichet garantie du FOGAJEUNE au Cameroun, Damane Intelak au Maroc (jusqu'à 80 %), le FOGEC en RDC.
Retenez un point : ces fonds ne se sollicitent presque jamais directement. Vous déposez votre dossier à la banque partenaire, et c'est elle qui demande la garantie. Le business plan doit donc convaincre la banque d'abord.
La formalisation et le taux d'usure
Une banque prête à une entreprise immatriculée au registre du commerce et du crédit mobilier (RCCM), avec un identifiant fiscal (NINEA au Sénégal, NIU au Cameroun, compte contribuable en Côte d'Ivoire) et un compte bancaire. Les microfinances et les fonds jeunes acceptent souvent des projets en cours de formalisation, mais la formalisation fait partie de ce qu'ils financent et vérifient.
Dans l'UEMOA, le taux d'intérêt est plafonné par le taux de l'usure. Depuis le 1er juin 2026, il est de 14 % par an pour les banques et de 24 % pour les institutions de microfinance et les établissements financiers (avis BCEAO du 31 décembre 2025). Un crédit de microfinance coûte donc souvent bien plus cher qu'un crédit bancaire : intégrez le vrai taux dans votre prévisionnel, pas celui que vous espérez. Ces plafonds ne valent que pour l'UEMOA : au Cameroun et dans le reste de la CEMAC, le taux d'usure relève de la réglementation de la BEAC ; demandez-le à votre banque.
Le cadre OHADA : forme juridique, RCCM et SYSCOHADA
L'OHADA (Organisation pour l'harmonisation en Afrique du droit des affaires) réunit 17 États membres, dont le Cameroun, la Côte d'Ivoire, le Sénégal et la RDC. Ses Actes uniformes s'appliquent directement : mêmes formes de sociétés, même registre, même référentiel comptable.
La forme juridique. L'Acte uniforme révisé de 2014 sur les sociétés commerciales fixe le capital minimum de la SARL à 1 000 000 FCFA et a créé la société par actions simplifiée (SAS). Les États peuvent assouplir ce minimum : le Sénégal l'a supprimé, la loi n° 2015-07 du 9 avril 2015 laissant les statuts fixer le capital. Vérifiez la règle du pays de votre siège.
| Forme | Pour qui | Ce qu'en pense la banque |
|---|---|---|
| Entreprise individuelle (entreprenant) | Petite activité, démarrage seul | Simple, mais patrimoine personnel et professionnel confondus |
| SARL (ou SARL unipersonnelle) | Commerce, restauration, PME familiale | La forme la plus courante et la plus lue par les banques |
| SAS (ou SASU) | Projet avec investisseurs, associés de la diaspora | Statuts souples ; utile si des associés entreront au capital |
Le RCCM. L'immatriculation au registre du commerce et du crédit mobilier donne son existence juridique à l'entreprise. C'est aussi là que sont inscrites les sûretés, comme le nantissement de votre matériel au profit de la banque.
Le SYSCOHADA. L'Acte uniforme relatif au droit comptable du 26 janvier 2017, en vigueur depuis le 1er janvier 2018, impose le SYSCOHADA révisé. Ses états financiers annuels comprennent un bilan, un compte de résultat, un tableau des flux de trésorerie et des notes annexes. Les très petites entités peuvent tenir un système minimal de trésorerie sous des seuils de chiffre d'affaires hors taxes de 60, 40 ou 30 millions de FCFA selon l'activité.
Un prévisionnel n'a pas d'obligation de format. Mais si vos tableaux reprennent la logique SYSCOHADA (compte de résultat par soldes, tableau des flux de trésorerie), le chargé de crédit les compare directement à ce qu'il lira dans vos futurs comptes. Un comptable local fait ce reclassement en quelques heures.
Chiffrer en FCFA : XOF, XAF et la parité fixe
Le franc CFA existe en deux monnaies distinctes, avec la même parité fixe : 1 € = 655,957 FCFA depuis 1999 :
- XOF, franc CFA de l'UEMOA : Bénin, Burkina Faso, Côte d'Ivoire, Guinée-Bissau, Mali, Niger, Sénégal, Togo.
- XAF, franc CFA de la CEMAC : Cameroun, Centrafrique, Congo, Gabon, Guinée équatoriale, Tchad.
Les deux valent la même chose, mais vos billets XAF ne se dépensent pas à Dakar. Indiquez la monnaie exacte en tête de chaque tableau (« montants en FCFA, XOF »).
Présentez tout le dossier en FCFA : c'est la monnaie du compte, des factures et des échéances. Si une partie de votre apport arrive d'Europe, la conversion est exacte : 5 000 € donnent 3 279 785 FCFA. Arrondissez au franc près et gardez le même taux partout.
Cette parité ne vaut que pour la zone franc. Le dirham marocain, le franc congolais et l'ariary malgache fluctuent : un prévisionnel converti depuis l'euro au taux du jour sera faux dans six mois. Pour ces pays, chiffrez directement en monnaie locale.
Si vous construisez votre prévisionnel avec SeedAngels, sachez qu'il produit aujourd'hui ses montants en euros ou en dollars, pas en FCFA. Le logiciel de prévisionnel financier relie compte de résultat, trésorerie et bilan sur trois à cinq ans, déduit le besoin de financement de la trésorerie et calcule le tableau d'amortissement de votre prêt. En zone franc, il suffit de multiplier chaque montant en euros par 655,957 pour obtenir le dossier en FCFA. La présentation SYSCOHADA reste à faire, avec votre comptable : l'outil ne la produit pas.
Informel, Mobile Money et tontines : ce qui compte pour le banquier
Une grande partie de l'économie passe hors des banques, et le chargé de crédit le sait. Il ne vous reproche pas l'informel. Il vous reproche ce que vous ne pouvez pas prouver.
Le Mobile Money est votre meilleure preuve. En 2024, 40 % des adultes d'Afrique subsaharienne avaient un compte mobile money, contre 27 % en 2021, selon la Global Findex 2025 de la Banque mondiale. Selon la GSMA, l'Afrique comptait fin 2025 1,2 milliard de comptes mobile money enregistrés, plus de la moitié des 2,3 milliards recensés dans le monde, et l'Afrique subsaharienne concentrait 66 % de la valeur des transactions mondiales. Si vous vendez déjà, même de façon informelle, six à douze mois de relevés Mobile Money montrent un chiffre d'affaires réel et régulier. Joignez-les en annexe, avec un tableau qui les résume par mois.
La tontine peut financer une partie de l'apport. Le lot que vous percevez à votre tour est une ressource légitime. Pour qu'il compte, faites-le attester par écrit (nom de la tontine, montant, date de versement) et faites-le transiter par un compte. Ne présentez pas une tontine à venir comme un apport acquis : la banque n'en tiendra pas compte.
Les ventes en espèces doivent laisser une trace. Un cahier de caisse tenu chaque jour, puis un dépôt régulier sur le compte de l'entreprise : c'est ce qui permettra, dans un an, de demander un deuxième crédit sur la base de vrais chiffres.
Les frais ont leur ligne. Les commissions Mobile Money, le carburant du groupe électrogène pendant les délestages, l'eau achetée : ces charges sont souvent oubliées dans les modèles importés d'Europe. Le banquier local, lui, les connaît.
Exemple chiffré : un maquis à Abidjan (XOF)
Aïcha ouvre un maquis de 40 places à Abidjan : plats du jour, grillades, boissons, ouvert midi et soir, 26 jours par mois. Elle crée une SARL et demande un prêt bancaire avec la garantie de la SGPME. Tous les montants sont en FCFA (XOF) et sont des hypothèses d'illustration.
Pour la partie marché, carte et organisation, notre modèle de business plan de restaurant donne la trame complète, avec un exemple rédigé que vous pouvez adapter au contexte d'un maquis.
Le plan de financement
| Besoins | FCFA | Ressources | FCFA |
|---|---|---|---|
| Aménagement du local (cuisine, électricité, sanitaires) | 4 500 000 | Épargne personnelle | 1 800 000 |
| Équipement de cuisine (congélateurs, réchauds, ustensiles) | 3 200 000 | Lot de tontine perçu (attesté) | 1 200 000 |
| Mobilier (10 tables, 40 chaises, comptoir) | 1 300 000 | Apport personnel | 3 000 000 |
| Groupe électrogène | 1 500 000 | Prêt bancaire (10 %/an, 4 ans) | 12 000 000 |
| Caution et avances de loyer (6 × 250 000) | 1 500 000 | ||
| Constitution de la SARL, RCCM, autorisations | 500 000 | ||
| Stock de démarrage | 500 000 | ||
| Trésorerie de démarrage | 2 000 000 | ||
| Total des besoins | 15 000 000 | Total des ressources | 15 000 000 |
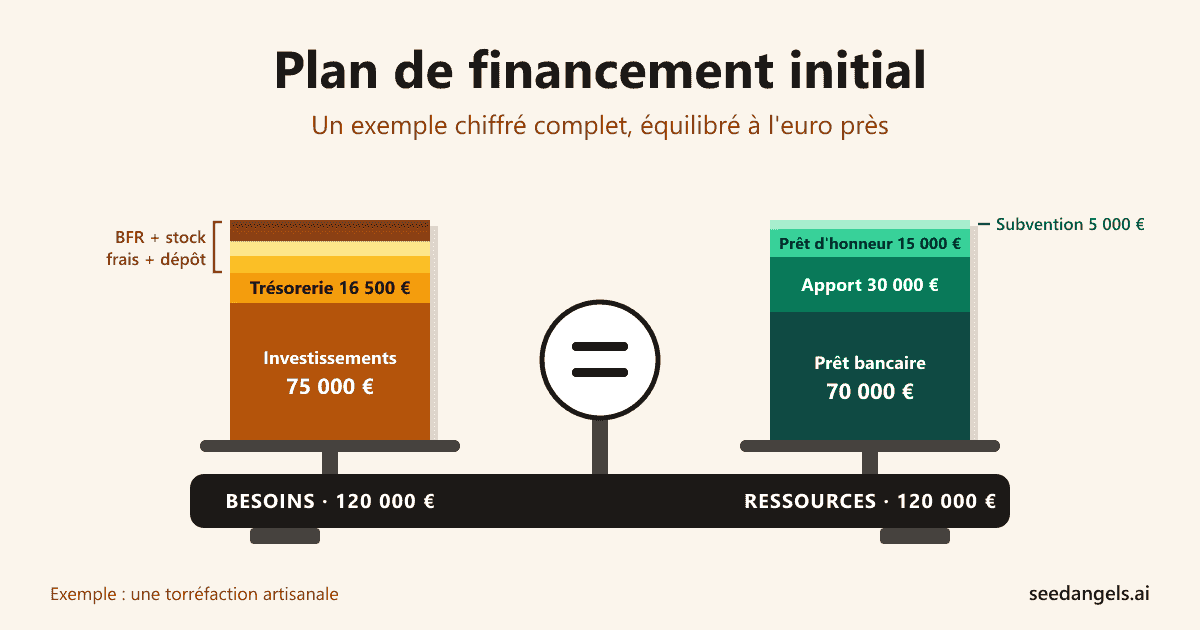
L'apport représente 20 % du projet (3 000 000 sur 15 000 000). En euros, le projet vaut 22 867,35 € et le prêt 18 293,88 €, à la parité fixe. Le tableau suit la méthode d'un plan de financement initial construit pas à pas : besoins chiffrés sur devis, trésorerie de démarrage incluse, et le prêt bancaire en dernière ligne pour équilibrer.
Le taux de 10 % est sous le plafond de 14 % fixé pour les banques. Pour garder des calculs lisibles, le prêt est remboursé en échéances annuelles à amortissement constant : 3 000 000 de capital par an, plus les intérêts sur le capital restant dû.
| Année | Capital dû en début d'année | Intérêts (10 %) | Capital remboursé | Service de la dette |
|---|---|---|---|---|
| 1 | 12 000 000 | 1 200 000 | 3 000 000 | 4 200 000 |
| 2 | 9 000 000 | 900 000 | 3 000 000 | 3 900 000 |
| 3 | 6 000 000 | 600 000 | 3 000 000 | 3 600 000 |
| 4 | 3 000 000 | 300 000 | 3 000 000 | 3 300 000 |
| Total | 3 000 000 | 12 000 000 | 15 000 000 |
Dans la réalité, la banque proposera probablement des mensualités constantes : le principe est identique, seule la répartition entre capital et intérêts change. À 10 % sur 48 mois, la mensualité serait de 304 351 FCFA, soit 3 652 212 FCFA la première année : l'amortissement constant retenu ici, avec 4 200 000 FCFA en année 1, est donc l'hypothèse la plus prudente.
Le compte d'exploitation de l'année 1
Hypothèse de ventes : 70 couverts par jour, ticket moyen de 3 500 FCFA boisson comprise, 312 jours d'ouverture (26 jours × 12 mois).
| Poste | FCFA |
|---|---|
| Chiffre d'affaires (70 × 3 500 × 312) | 76 440 000 |
| Achats consommés (matières et boissons, 45 % du CA) | − 34 398 000 |
| Marge brute | 42 042 000 |
| Loyer (250 000 × 12) | − 3 000 000 |
| Salaires et charges de 6 employés | − 15 600 000 |
| Rémunération de la gérante | − 3 600 000 |
| Électricité, eau, gaz | − 3 600 000 |
| Carburant du groupe électrogène | − 1 200 000 |
| Entretien, communication, frais Mobile Money, divers | − 1 800 000 |
| Taxes locales et licences | − 600 000 |
| Total des charges fixes | − 29 400 000 |
| Excédent brut d'exploitation (EBE) | 12 642 000 |
Deux remarques que le chargé de crédit fera de lui-même. D'abord, la rémunération de la gérante est dans les charges : un prévisionnel où le dirigeant ne se paie pas cache un besoin qui finira par sortir de la caisse. Ensuite, avec 76 440 000 FCFA de chiffre d'affaires, le maquis dépasse le plus haut seuil du système minimal de trésorerie (60 millions) : il tiendra une comptabilité SYSCOHADA normale, à budgéter.
L'impôt sur le bénéfice n'apparaît pas ici : il se calcule après amortissements et intérêts, selon un régime qui dépend du chiffre d'affaires. Faites-le chiffrer par un comptable local et ajoutez-le au plan de trésorerie.
Capacité de remboursement et scénarios
En année 1, l'EBE de 12 642 000 FCFA couvre 3,01 fois le service de la dette de 4 200 000 FCFA. Il reste 8 442 000 FCFA pour l'impôt, le renouvellement du matériel et les imprévus. Sur le papier, le dossier passe largement.
Le comité ne s'arrêtera pas là : il va baisser vos ventes. Les achats suivent le chiffre d'affaires (45 %), les charges fixes ne bougent pas.
| Scénario de base | Ventes −15 % | Ventes −25 % | |
|---|---|---|---|
| Chiffre d'affaires | 76 440 000 | 64 974 000 | 57 330 000 |
| Achats consommés (45 %) | 34 398 000 | 29 238 300 | 25 798 500 |
| Marge brute | 42 042 000 | 35 735 700 | 31 531 500 |
| Charges fixes | 29 400 000 | 29 400 000 | 29 400 000 |
| EBE | 12 642 000 | 6 335 700 | 2 131 500 |
| Service de la dette (année 1) | 4 200 000 | 4 200 000 | 4 200 000 |
| EBE / service de la dette | 3,01 | 1,51 | 0,51 |
| Reste après la dette | 8 442 000 | 2 135 700 | − 2 068 500 |
À −15 %, le maquis rembourse encore, avec une marge mince. À −25 %, soit 52,5 couverts par jour en moyenne au lieu de 70, il ne couvre plus ses échéances. Le point d'équilibre, dette comprise, se situe vers 61,1 millions de chiffre d'affaires, soit environ 56 couverts par jour : 29 400 000 + 4 200 000 = 33 600 000 FCFA à couvrir avec une marge brute de 55 %.
Voilà la vraie information du dossier. Aïcha a trois leviers à montrer au comité avant qu'il ne les lui demande :
- Allonger le prêt à 5 ans : le capital remboursé passe à 2 400 000 par an et le service de la dette de l'année 1 à 3 600 000.
- Démarrer avec 4 employés au lieu de 6, et recruter quand la fréquentation dépasse le point d'équilibre.
- Prouver la demande : si elle vend déjà des plats à emporter, ses relevés Mobile Money valent plus qu'une hypothèse de 70 couverts.
Les financeurs par pays (tableau vérifié en octobre 2026)
Ces dispositifs évoluent vite : le FOGAJEUNE a remplacé le FONIJ au Cameroun, Intelaka est en refonte au Maroc, Madagascar a lancé un nouveau programme en juillet 2026. Chaque ligne indique sa source et sa date.
| Pays (devise) | Dispositif | Ce qu'il fait | Montants publiés | Source |
|---|---|---|---|---|
| Cameroun (XAF) | FOGAJEUNE (MINJEC) | Financement direct et garantie de crédits pour les 15–35 ans | Subventions jusqu'à 1 500 000 FCFA ; prêts à 8 % de 10 à 25 millions FCFA | EcoMatin, 28 février 2026 |
| Sénégal (XOF) | DER/FJ | Nano-crédit, financement de filières, accompagnement | Variables selon le guichet et l'année (sources divergentes) | der.sn, consulté en octobre 2026 |
| Sénégal (XOF) | FONGIP | Garantie individuelle ou de portefeuille, bonification de taux | Taux de couverture non publié sur le site | fongip.sn, consulté en octobre 2026 |
| Côte d'Ivoire (XOF) | SGPME | Garantie des crédits bancaires aux PME, via les banques partenaires | 50 à 80 % du crédit | Forbes Afrique, 6 mars 2026 |
| Côte d'Ivoire (XOF) | Agence Emploi Jeunes | Subventions ou prêts après étude de faisabilité | Enveloppe de 500 millions FCFA (opération d'août 2026) | AIP, 11 août 2026 |
| Maroc (MAD) | Forsa | Prêt d'honneur et subvention, formation, incubation | Jusqu'à 100 000 MAD, dont 10 000 MAD de subvention ; report d'un an possible | maroc.ma, 30 octobre 2025 |
| Maroc (MAD) | Intelaka / Damane Intelak (Tamwilcom) | Garantie des crédits aux jeunes entreprises | Garantie jusqu'à 80 % ; programme en refonte | Tamwilcom ; EcoActu, 23 juillet 2026 |
| RDC (CDF) | FOGEC et plateforme Bokeli | Garantie de crédits ; plateforme en ligne de plan d'affaires | Pas de barème publié | actualite.cd, 4 février 2026 |
| Madagascar (MGA) | Fandroso | Prêts à taux bas, volets Tsiry (création) et Tafita (activité existante) | Jusqu'à 60 millions d'ariary ; taux non publié | AllAfrica, 23 juillet 2026 |
Cameroun : FOGAJEUNE et banques partenaires (XAF)
Le Fonds de garantie des jeunes entrepreneurs (FOGAJEUNE), piloté par le ministère de la Jeunesse et de l'Éducation civique (MINJEC), remplace l'ancien Fonds national d'insertion des jeunes (FONIJ). Selon le bilan présenté en conseil de cabinet le 26 février 2026, il a mobilisé 26,5 milliards de FCFA entre 2023 et 2025, dont 6,5 milliards en financement direct pour 4 273 projets. Le reste, plus de 20 milliards, passe par le guichet de garantie. Le MINJEC a signé des conventions avec BGFIBank Cameroun (mai 2024) et Afriland First Bank (novembre 2024).
Les conditions publiées :
- être Camerounais, âgé de 15 à 35 ans ;
- être inscrit à l'Observatoire national de la jeunesse (ONJ) et titulaire de la carte jeune biométrique ;
- présenter un projet créateur d'emplois, de préférence dans l'agriculture, le numérique ou l'industrie.
Le guichet direct accorde des subventions plafonnées à 1 500 000 FCFA, des crédits à taux zéro jusqu'à 10 millions et des crédits à 8 % de 10 à 25 millions de FCFA (conditions publiées fin 2024). Le guichet de garantie vise les entreprises qui fonctionnent déjà, y compris des jeunes de la diaspora associés à des pairs installés au Cameroun.
Exemple : un poulailler près de Douala. Un jeune éleveur finance 15 000 000 FCFA (XAF) de bâtiment, de matériel et de premières bandes de poulets de chair au taux de 8 %, sur 3 ans en amortissement constant. Service de la dette de l'année 1 : 5 000 000 de capital + 1 200 000 d'intérêts = 6 200 000 FCFA. Ses bandes doivent dégager au moins cet EBE, après mortalité, aliment et vaccins, et son plan de trésorerie doit montrer comment il paie les échéances entre deux ventes.
Sénégal : DER/FJ et FONGIP (XOF)
La Délégation générale à l'entrepreneuriat rapide des femmes et des jeunes (DER/FJ), créée par décret en novembre 2017, finance l'auto-emploi et la création d'entreprise des femmes et des jeunes : nano-crédits distribués par des points dédiés, financements de filières (agriculture, pêche, élevage, artisanat, numérique, tourisme…) et accompagnement à la formalisation. Elle est présente dans les 14 régions par ses pôles emploi et entrepreneuriat.
Sur les montants, soyez prudent : les plafonds publiés ont changé selon les années et les guichets, et les sources se contredisent. Le nano-crédit porte sur de petites sommes, les financements de filières sur des projets plus importants : renseignez-vous auprès du pôle de votre région sur le barème en vigueur, plutôt que de vous fier à un chiffre trouvé en ligne.
Le FONGIP (Fonds de garantie des investissements prioritaires) ne prête pas : il garantit les crédits accordés par les banques et les microfinances, et peut bonifier leurs taux. Il gère aussi des fonds ciblés, dont le FOGARISE pour les Sénégalais de l'extérieur (voir la section diaspora). Le dossier se dépose à la banque, qui sollicite la garantie.
Au Sénégal comme dans toute l'UEMOA, le taux de votre crédit ne peut dépasser 14 % auprès d'une banque, 24 % auprès d'une microfinance.
Côte d'Ivoire : SGPME et Agence Emploi Jeunes (XOF)
La Société de garantie des crédits aux PME ivoiriennes (SGPME), créée en avril 2022, détenue par l'État et agréée par la BCEAO, garantit de 50 à 80 % des crédits accordés par ses banques et microfinances partenaires. Elle dit avoir accompagné 2 840 PME à fin 2025 (chiffres publiés par la SGPME elle-même dans un contenu partenaire de Forbes Afrique). Là encore, l'accès passe par la banque.
L'Agence Emploi Jeunes (AEJ) finance de petits projets et des activités génératrices de revenus. Lors d'une opération à Yopougon, du 3 au 8 août 2026, elle a reçu 351 millions de FCFA de demandes de financement, sur une enveloppe de 500 millions de FCFA mise à disposition par l'État. Les dossiers sont ensuite examinés pour leur faisabilité technique et économique, et les projets retenus reçoivent une formation à la gestion avant une subvention ou un prêt. Un business plan chiffré, même simple, fait la différence à cette étape.
L'exemple du maquis ci-dessus suit le parcours type en Côte d'Ivoire : SARL immatriculée, prêt bancaire, garantie SGPME demandée par la banque.
Maroc, RDC, Madagascar : hors zone franc
Ces trois pays n'utilisent pas le franc CFA : leurs monnaies flottent, et les montants ci-dessous restent dans la devise locale.
Maroc (MAD). Le programme Forsa finance jusqu'à 100 000 dirhams par projet, dont 10 000 dirhams de subvention, le reste en prêt d'honneur à taux zéro. Depuis le 1er décembre 2025, les bénéficiaires peuvent demander un report d'un an de leurs remboursements. Intelaka, lancé en 2020, combine crédit bancaire et garantie Damane Intelak de Tamwilcom (jusqu'à 80 % du crédit). Le programme est en refonte en 2026, avec l'entrée en vigueur au 1er janvier 2026 d'une Charte TPE signée avec les banques : les taux et plafonds qui circulent en ligne ne sont plus forcément à jour. Le Maroc n'est pas membre de l'OHADA : le droit des sociétés et la comptabilité suivent les règles marocaines.
RDC. Le Fonds de garantie de l'entrepreneuriat au Congo (FOGEC) garantit des crédits aux TPE, PME et artisans qui manquent de sûretés. Depuis le 3 février 2026, sa plateforme Bokeli aide à rédiger le plan d'affaires, à intégrer le prévisionnel et à déposer le dossier au FOGEC depuis un espace personnel, puis à le suivre. Si vous visez le FOGEC, c'est le canal officiel : rédigez votre dossier dans Bokeli. La RDC est membre de l'OHADA.
Madagascar. Le gouvernement a lancé le 22 juillet 2026 le programme Fandroso : prêts à taux bas jusqu'à 60 millions d'ariary, avec un volet Tsiry pour la création et un volet Tafita pour les activités existantes. Il succède au programme Fihariana, dont les résultats ont été jugés contrastés. Les conditions détaillées n'étaient pas encore publiées à la date de cet article.
Diaspora : créer en Afrique depuis la France
Vous vivez en France et vous voulez créer au pays. Votre avantage : des revenus en euros, donc un apport plus facile à constituer et, en zone franc, sans risque de change. Votre difficulté : piloter à distance une activité que le banquier local jugera sur sa gestion quotidienne.
- Choisir la forme. Une SARL ou une SAS de droit OHADA peut avoir des associés non résidents. La SAS laisse plus de souplesse pour organiser les pouvoirs entre vous et la personne sur place.
- Immatriculer. Les guichets uniques centralisent les formalités : CEPICI en Côte d'Ivoire, APIX au Sénégal, centres de formalités de création d'entreprises (CFCE) au Cameroun, avec la plateforme MyBusiness.cm. Certaines étapes demandent une présence physique : prévoyez une procuration.
- Nommer un gérant sur place. Le banquier financera la personne qui gère au quotidien autant que le projet. Présentez-la dans le business plan, avec son expérience.
- Documenter l'apport. Un virement de France vers le compte de l'entreprise est la preuve la plus propre. À la parité fixe, 5 000 € donnent exactement 3 279 785 FCFA.
- Chercher les dispositifs diaspora. Au Sénégal, le FONGIP gère le FOGARISE, un fonds de garantie pour les investissements des Sénégalais de l'extérieur, doté de près de 2 milliards de FCFA en juillet 2025. En décembre 2020, le FONGIP et l'ADEPME ont aussi créé un fonds de garantie de 450 millions de FCFA pour les Sénégalais résidant en France, en Belgique, en Italie et en Espagne, avec des projets de 5 à 50 millions de FCFA. Au Cameroun, le guichet garantie du FOGAJEUNE s'ouvre aux jeunes de la diaspora associés à des entrepreneurs installés au pays.
- Prévoir le contrôle. Encaissements en Mobile Money sur un compte marchand que vous consultez à distance, rapprochement mensuel avec la banque, comptable local : c'est aussi ce qui rassurera le comité de crédit.
Les erreurs qui font refuser un dossier
- Un prévisionnel en euros présenté tel quel à une banque d'Abidjan ou de Douala. Convertissez tout en FCFA, au franc près.
- Une seule année, sans détail mensuel. Le chargé de crédit veut voir les mois creux et la façon dont vous payez vos échéances pendant ces mois.
- Un apport non prouvé, ou une tontine future présentée comme acquise.
- Des charges importées d'Europe qui oublient le groupe électrogène, les frais Mobile Money, l'eau ou les avances de loyer.
- Un programme public cité d'après une source périmée. FONIJ au lieu de FOGAJEUNE, barème Intelaka de 2020 : le lecteur, lui, connaît le dispositif en vigueur.
- Pas de scénario dégradé. Si vous ne montrez pas ce qui se passe quand les ventes baissent (à −20 %, le maquis de l'exemple couvre tout juste ses échéances), le comité le calculera sans vous, et retiendra l'hypothèse la plus prudente.
Une fois vos hypothèses posées, SeedAngels construit le prévisionnel, le business plan et le pitch deck à partir des mêmes chiffres. Les montants sortent en euros : en zone franc, ils se convertissent exactement à 655,957 FCFA pour 1 €. Essayez SeedAngels gratuitement →
Conclusion
Un business plan bancable en Afrique ne se distingue pas par sa longueur, mais par les preuves qu'il apporte. Un apport dont on voit l'origine, une capacité de remboursement qui tient encore quand les ventes baissent, une garantie identifiée avant le rendez-vous, une entreprise immatriculée, et des chiffres en FCFA présentés comme le comité les lira dans vos comptes SYSCOHADA. L'exemple du maquis le montre : un dossier qui couvre trois fois sa dette sur le papier peut basculer à −25 % de ventes, et c'est en le disant vous-même, avec vos leviers, que vous gagnez la confiance du financeur. Avant de déposer, vérifiez auprès de l'organisme les conditions du dispositif que vous visez : ce sont elles qui fixent les règles, pas les guides.
FAQ
Qu'est-ce qu'un business plan bancable ?
Un business plan bancable est un dossier qui prouve à une banque ou à une microfinance que l'entreprise pourra rembourser son crédit. Il repose sur un prévisionnel réaliste, un plan de trésorerie mois par mois, un apport personnel prouvé et des garanties identifiées. En Afrique francophone, il est chiffré en FCFA et suit le cadre OHADA.
Quel apport personnel faut-il pour un prêt en Afrique ?
Il n'existe pas de taux unique : chaque banque ou institution de microfinance fixe sa règle. Dans notre exemple, l'apport est de 3 000 000 FCFA sur 15 000 000, soit 20 %. L'important est de prouver l'origine de l'apport (épargne, relevés Mobile Money, tontine documentée) et de demander le seuil exigé avant de déposer le dossier.
Faut-il faire son prévisionnel en FCFA ou en euros ?
En FCFA si le projet est en zone UEMOA ou CEMAC : c'est la monnaie du compte bancaire et des remboursements. Un prévisionnel en euros se convertit exactement à 655,957 FCFA pour 1 €, puisque la parité est fixe. Hors zone franc (Maroc, RDC, Madagascar), la devise flotte : chiffrez directement en monnaie locale.
Mon business plan doit-il suivre le format SYSCOHADA ?
Les comptes annuels d'une société de l'espace OHADA suivent le SYSCOHADA révisé, en vigueur depuis 2018. Un prévisionnel n'a pas d'obligation de format, mais une banque le lit plus vite s'il reprend la logique du bilan, du compte de résultat et du tableau des flux de trésorerie SYSCOHADA. Un comptable local peut faire ce reclassement.
Comment obtenir le FOGAJEUNE au Cameroun ?
Le FOGAJEUNE s'adresse aux Camerounais de 15 à 35 ans inscrits à l'Observatoire national de la jeunesse et titulaires de la carte jeune biométrique, avec un projet créateur d'emplois. Il finance directement (subventions, prêts à taux bonifié) ou garantit des crédits accordés par des banques partenaires. Vérifiez les conditions en vigueur auprès du MINJEC avant de déposer.
Les tontines et le Mobile Money sont-ils pris en compte par la banque ?
Oui, à condition d'être documentés. Des relevés Mobile Money réguliers prouvent un chiffre d'affaires ou une capacité d'épargne ; une attestation de tontine et les virements reçus justifient une partie de l'apport. Sans trace écrite, ces montants ne comptent pas pour un comité de crédit.
Peut-on créer une entreprise en Afrique depuis la France ?
Oui : les formes OHADA (SARL, SAS) acceptent des associés non résidents, et les guichets uniques (CEPICI en Côte d'Ivoire, APIX au Sénégal, CFCE au Cameroun) centralisent l'immatriculation. Il faut un gérant ou un mandataire sur place pour les démarches physiques et la gestion. Certains dispositifs ciblent la diaspora, comme le FOGARISE du FONGIP au Sénégal.