Beaucoup de créateurs calculent leur BFR avec une formule trouvée en ligne, une moyenne annuelle et des délais qu'ils espèrent. Le banquier, lui, regarde le mois où la trésorerie touche le fond. Entre les deux, l'écart se chiffre en milliers d'euros, parfois en dizaines de milliers, et c'est lui qui fait passer un dossier rentable pour un dossier fragile.
Le problème est simple : une entreprise qui n'existe pas encore n'a ni stock, ni créances, ni dettes à mesurer. Bpifrance Création l'écrit sans détour : le BFR initial « est évidemment impossible à calculer de manière précise » et se fait « de manière empirique ». Cet article vous donne la méthode empirique la plus solide : une formule tranchée, des délais sourcés par secteur, et le montant exact à financer. Le fil rouge est Atelier Lignes, un atelier d'agencement sur mesure qui ne vend qu'à des professionnels : stock de matière, chantiers en cours, clients payés à terme, tout ce qui fait un BFR lourd.
Le BFR, en une phrase
Le besoin en fonds de roulement (BFR) est l'argent immobilisé dans le cycle d'exploitation : le stock payé mais pas encore vendu, plus les factures émises mais pas encore encaissées, moins les factures reçues mais pas encore payées. C'est un besoin permanent, qui grandit avec le chiffre d'affaires.
Le mécanisme se lit sur une frise. Atelier Lignes achète sa matière au jour 0 et la paie à son fournisseur au jour 30. Le chantier dure, la facture part, le client règle 45 jours plus tard. Entre le paiement fournisseur et l'encaissement client, c'est l'entreprise qui avance l'argent. Ce décalage, multiplié par le volume d'activité, c'est le BFR.
Le fonds de roulement, lui, est l'inverse côté ressources : l'excédent des ressources stables (capitaux propres, emprunts) sur les investissements durables. Bpifrance Création le résume ainsi : le fonds de roulement finance le BFR. Les deux se lisent ensemble au bilan prévisionnel, et en création, c'est le plan de financement initial qui doit construire ce fonds de roulement avant le premier client.
Quelle formule retenir ? Les sources ne sont pas d'accord
Cherchez « formule BFR » et vous trouverez trois ou quatre versions. La divergence existe jusque chez Bpifrance Création, qui donne deux formules sur deux pages différentes. Ce n'est pas une erreur : chacune répond à une question différente. Encore faut-il savoir laquelle utiliser.
La formule d'exploitation
C'est celle de la page encyclopédique de Bpifrance Création sur le BFR :
BFR = stocks + créances clients − dettes fournisseurs
Pour une activité de services, la même page propose : travaux en cours + créances clients − acomptes clients. Une activité comme Atelier Lignes, qui combine les deux, additionne les cinq postes : stocks + travaux en cours + créances − acomptes − dettes fournisseurs. Cette formule ne retient que le cycle commercial : ce que vous achetez, produisez et vendez.
La formule complète
La page de Bpifrance Création sur le plan de trésorerie dans un projet de création en donne une plus large :
BFR = stocks + créances (clients et autres) − dettes fournisseurs, fiscales et sociales
Elle retranche en plus la TVA à reverser et les cotisations sociales payées le mois suivant. C'est la formule d'un bilan : elle décrit toutes les dettes à court terme d'une entreprise qui tourne déjà.
Ce que ça change sur Atelier Lignes
Sur le cas détaillé plus bas, l'écart n'est pas anecdotique. Les deux montants de dettes fiscales et sociales ci-dessous sont des hypothèses d'illustration : environ un mois de TVA nette à reverser et un mois de cotisations payées en décalé.
| Formule | Calcul | BFR |
|---|---|---|
| Exploitation | stocks + travaux en cours + créances − acomptes − fournisseurs | 38 200 € |
| Complète | 38 200 € − 3 600 € de TVA à reverser − 3 000 € de cotisations | 31 600 € |
| Écart | 6 600 €, soit 17 % |
Choisir la formule complète, c'est donc demander 6 600 € de financement en moins. Le jour où ces dettes ne sont pas là, c'est votre découvert qui paie.
Notre recommandation
Dimensionnez votre financement avec la formule d'exploitation. Trois raisons. Les dettes fiscales et sociales sont courtes, non négociables, et leur montant dépend de votre régime de TVA et du calendrier de l'URSSAF. Au démarrage, la TVA joue souvent dans l'autre sens : vos investissements créent un crédit de TVA, donc une créance et non une dette (nous détaillons ce mécanisme dans notre article sur la TVA dans le prévisionnel). Enfin, la formule d'exploitation est la plus prudente, et c'est ce qu'attend une banque. Gardez la formule complète pour lire votre bilan une fois l'entreprise lancée.
HT ou TTC ? TTC
Comptez les créances clients et les dettes fournisseurs en TTC, les stocks en HT. Votre client vous règle la facture TVA comprise, et vous réglez votre fournisseur TVA comprise : c'est ce montant qui transite par votre compte bancaire, et c'est lui qui est bloqué pendant le délai de paiement. Bpifrance Création recommande d'utiliser des montants TTC pour les créances et les dettes. Le stock, lui, se valorise à son coût d'achat HT, puisque la TVA payée sur la matière est récupérée.
Beaucoup de modèles calculent tout en HT pour aller plus vite. Sur Atelier Lignes, ce raccourci donnerait 35 500 € au lieu de 38 200 € : les créances descendent de 37 800 € à 31 500 €, les dettes fournisseurs de 14 400 € à 12 000 €, les acomptes de 7 200 € à 6 000 €. Le calcul HT sous-estime le besoin de 2 700 €, et l'écart grandit avec la part de vos ventes facturées à terme. Si vous êtes en franchise en base de TVA, la question ne se pose pas : vous ne facturez pas de TVA et vous ne la récupérez pas, donc HT et TTC se confondent.
Trouver ses délais quand on n'a pas encore de clients
Bpifrance Création indique la marche à suivre : à défaut d'historique, on part des moyennes de la profession ou des hypothèses du compte de résultat. Encore faut-il savoir où trouver ces moyennes. Contrairement à ce qu'affirment plusieurs guides, il en existe une source publique, gratuite et mise à jour chaque année.
Les délais réels par secteur
La Banque de France publie chaque année les délais de paiement des entreprises françaises. Le tableau ci-dessous reprend son bulletin n° 266/5 (septembre-octobre 2026), données 2025, entreprises hors microentreprises :
| Secteur | Délais clients (jours de CA) | Délais fournisseurs (jours d'achats) | Solde commercial (jours de CA) |
|---|---|---|---|
| Ensemble de l'économie | 41,5 | 49,2 | 12,0 |
| Industrie manufacturière | 43,9 | 50,9 | 12,2 |
| Construction | 59,7 | 51,2 | 27,3 |
| Commerce | 24,0 | 41,9 | −8,0 |
| Transports et entreposage | 50,2 | 40,5 | 26,4 |
| Hébergement et restauration | 5,8 | 43,1 | −17,6 |
| Information et communication | 70,7 | 64,1 | 37,1 |
| Activités immobilières | 30,5 | 62,3 | 5,7 |
| Conseils et services aux entreprises | 64,1 | 55,9 | 40,0 |
Source : Banque de France, bulletin n° 266/5, données 2025.
Trois précautions avant de reprendre ces chiffres. Ce sont des moyennes d'entreprises installées, hors microentreprises : elles ont un historique et un pouvoir de négociation que vous n'avez pas encore. Le solde commercial n'est pas le BFR : il ignore les stocks et les travaux en cours, qu'il faut ajouter. Enfin, une entreprise qui démarre obtient rarement les délais fournisseurs moyens. Ces moyennes sont quasi stables d'une année sur l'autre : en 2025, les délais clients restent à environ 42 jours de CA et le solde commercial à 12 jours.
Pour les microentreprises, la Banque de France mesure des délais plus courts : 25,6 jours de CA côté clients et 32,5 jours d'achats côté fournisseurs en 2025, toutes activités confondues (32,6 et 31,4 jours dans la construction).
Le plafond légal des délais
Entre professionnels, le délai de paiement est de 30 jours après réception de la marchandise ou de la prestation par défaut. S'il est convenu au contrat, il ne peut pas dépasser 60 jours après la date de facture ou 45 jours fin de mois, selon Service Public Entreprendre (certains secteurs, comme les denrées périssables, ont des délais propres).
Deux conséquences pour votre prévisionnel. Vos délais fournisseurs ne peuvent pas être supposés au-delà de ces plafonds. Et vos clients professionnels paieront probablement près de ces plafonds, voire au-delà : la Banque de France relève que plus d'une grande entreprise sur deux paie ses fournisseurs après 60 jours. Si vous vendez à de grands comptes, prenez une hypothèse prudente.
Découper par canal de vente
Une vente payée comptant, en boutique ou par carte, ne crée aucune créance. Seule la part facturée à terme entre dans le calcul. Le BFR se construit donc à partir d'un chiffre d'affaires prévisionnel découpé par canal, pas d'un total unique : 50 % de ventes aux professionnels, c'est deux fois moins de créances que 100 %.
Les trois sources à consulter avant de chiffrer
- Les devis et conditions générales de vos futurs fournisseurs : ils disent quel délai ils accordent réellement à un nouveau client, souvent aucun au début.
- Deux ou trois entretiens avec des clients cibles : « à combien de jours payez-vous vos fournisseurs ? » est une question qu'un acheteur accepte volontiers.
- Le correspondant TPE-PME de la Banque de France de votre département : 102 correspondants, un par département, accompagnent gratuitement les dirigeants qui cherchent un financement.
Chaque délai retenu est une hypothèse que le banquier vous demandera de défendre : notez la source à côté, comme pour toutes les hypothèses de votre prévisionnel.
Le calcul en jours, pas à pas : Atelier Lignes
Pour calculer le BFR d'une entreprise en création :
- Fixez le chiffre d'affaires annuel HT et TTC, par canal de vente.
- Convertissez chaque poste en jours : stock, travaux en cours, créances, acomptes, fournisseurs.
- Valorisez chaque poste : base annuelle × jours / 360.
- Additionnez les emplois (stock, travaux, créances), soustrayez les ressources (acomptes, fournisseurs).
- Exprimez le total en jours de chiffre d'affaires et comparez-le à votre secteur.
Les hypothèses d'Atelier Lignes pour la première année :
| Hypothèse | Valeur |
|---|---|
| Chiffre d'affaires | 360 000 € HT, soit 432 000 € TTC (TVA à 20 %) |
| Achats de matière | 40 % du CA HT : 144 000 € HT, soit 172 800 € TTC |
| Stock de matière | 30 jours d'achats |
| Travaux en cours | 10 jours de CA (chantiers commencés, pas encore facturés) |
| Clients | 30 % d'acompte à la commande, reçu environ 20 jours avant la facture ; solde de 70 % à 45 jours |
| Fournisseurs | 30 jours |
Le calcul utilise une année de 360 jours, la convention de gestion la plus courante :
| Poste | Base annuelle | Délai | Montant |
|---|---|---|---|
| Stock de matière | 144 000 € d'achats HT | 30 jours | + 12 000 € |
| Travaux en cours | 360 000 € de CA HT | 10 jours | + 10 000 € |
| Créances clients (solde de 70 %) | 432 000 € de CA TTC | 70 % × 45 j = 31,5 jours | + 37 800 € |
| Acomptes clients reçus (30 %) | 432 000 € de CA TTC | 30 % × 20 j = 6 jours | − 7 200 € |
| Dettes fournisseurs | 172 800 € d'achats TTC | 30 jours | − 14 400 € |
| BFR normatif | 38 200 € |
Exprimé en jours : BFR en jours de CA = BFR / CA annuel HT × 360, soit 38 200 / 360 000 × 360 = environ 38 jours de chiffre d'affaires. C'est ce qu'on appelle le BFR normatif. Le secteur construction de la Banque de France affiche un solde commercial de 27 jours, sans les stocks ni les travaux en cours. Ajoutez ces deux postes (22 000 €, soit 22 jours) et le repère sectoriel monte vers 49 jours : Atelier Lignes reste en dessous grâce à son acompte. Sans lui, il serait à 62 jours.
L'effet de l'acompte
Sans acompte, avec 100 % du chiffre d'affaires payé à 45 jours, les créances passent à 432 000 × 45 / 360 = 54 000 €. Le BFR monte à 61 600 € (12 000 + 10 000 + 54 000 − 14 400). L'acompte de 30 % économise donc 23 400 € de financement à lui seul. Pour une activité sur devis, aucune autre décision ne pèse autant sur le BFR.
Le stock de départ : une ligne, pas deux
Si votre stock initial figure sur sa propre ligne du plan de financement, il ne doit pas être recompté dans le BFR. C'est une erreur fréquente, détaillée dans notre exemple de plan de financement initial : compter le stock deux fois gonfle le besoin d'autant.
Le piège de la moyenne : financez le mois le plus tendu
Le BFR normatif décrit une entreprise en régime de croisière. Une création n'y est pas. Son chiffre d'affaires monte mois après mois, et ses fournisseurs, qui ne la connaissent pas, la font payer comptant les premiers mois. Atelier Lignes démarre à 15 000 € HT, puis 20 000 €, 25 000 €, 30 000 €, avant de se stabiliser à 34 000 € HT par mois. Ses fournisseurs exigent un paiement comptant jusqu'au troisième mois, puis accordent 30 jours.
Voici le BFR en fin de mois :
| Mois | CA HT | Créances | Stock | Travaux en cours | Acomptes | Fournisseurs | BFR |
|---|---|---|---|---|---|---|---|
| M1 | 15 000 € | 12 600 € | 8 000 € | 5 000 € | − 4 800 € | 0 € | 20 800 € |
| M2 | 20 000 € | 23 100 € | 10 000 € | 6 700 € | − 6 000 € | 0 € | 33 800 € |
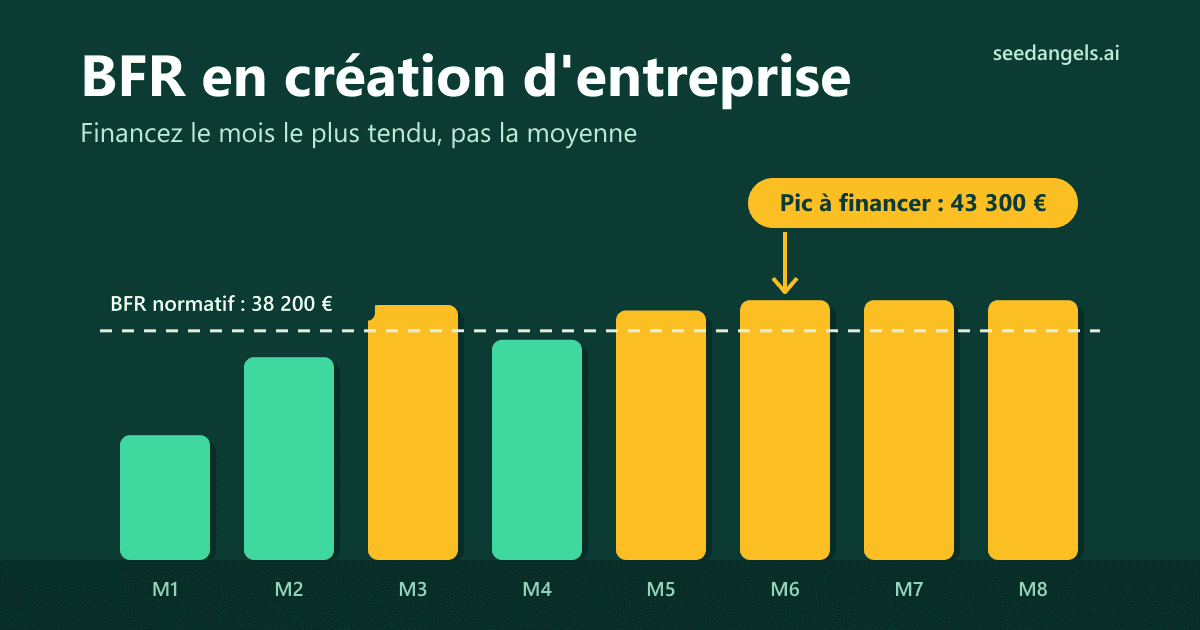
| M3 | 25 000 € | 29 400 € | 12 000 € | 8 300 € | − 7 200 € | 0 € | 42 500 € |
| M4 | 30 000 € | 35 700 € | 13 600 € | 10 000 € | − 8 200 € | − 14 400 € | 36 700 € |
| M5 | 34 000 € | 41 200 € | 13 600 € | 11 300 € | − 8 200 € | − 16 300 € | 41 600 € |
| M6 et suivants | 34 000 € | 42 800 € | 13 600 € | 11 300 € | − 8 200 € | − 16 300 € | 43 300 € |
Créances : 70 % du TTC du mois, plus la moitié du solde du mois précédent (45 jours). Stock : 30 jours d'achats du mois suivant. Acomptes : reçus 20 jours avant la facture du mois suivant. Dettes fournisseurs : achats du mois, calculés à 40 % du CA du mois. Montants arrondis à la centaine, calculés avant arrondi : une ligne peut différer de 100 € de la somme des colonnes.
Trois enseignements :
- Au mois 3, le BFR dépasse déjà le normatif (42 500 € contre 38 200 €), alors que le chiffre d'affaires est encore inférieur à la moyenne de l'année. La raison : les fournisseurs n'accordent encore aucun crédit.
- En régime de croisière, il se stabilise vers 43 300 €. Le BFR suit le chiffre d'affaires mensuel, pas la moyenne annuelle : à 34 000 € par mois, l'entreprise tourne au-dessus de sa moyenne de 30 000 €.
- Le montant à financer est le niveau de croisière, environ 43 300 €, soit 13 % de plus que le normatif calculé sur la moyenne de l'année. Une activité saisonnière suit la même logique : son pic de BFR tombe juste avant la haute saison, quand le stock est constitué et que les ventes ne sont pas encore encaissées.
Ce que regarde le banquier
Le banquier ne lit pas votre BFR moyen, il cherche le mois où votre compte passe dans le rouge. Un prévisionnel rentable peut être refusé sur la trésorerie du mois le plus bas, et ce mois tombe très souvent pendant la montée en charge, exactement là où le BFR grimpe.
Dans SeedAngels, le BFR est recalculé chaque mois dans le tableau de trésorerie, à partir de trois délais que vous saisissez (jours de stock, délai clients, délai fournisseurs) et de vos taux de TVA sur les ventes et sur les achats : les créances clients et les dettes fournisseurs y sont comptées TTC, le stock HT. L'outil retranche aussi les dettes fiscales et sociales du mois (la TVA nette à reverser et les cotisations, estimées à environ 45 % des salaires) : son BFR suit donc la formule complète, et ressort plus bas que le calcul d'exploitation recommandé ici. Pour dimensionner votre financement, ajoutez cet écart à votre marge de sécurité. Chaque hypothèse modifiée se répercute sur le besoin de financement, que vous lisez sur ces flux. Ce que l'outil ne fait pas : il applique un seul délai par poste à tout le prévisionnel, sans acompte ni fournisseur qui passe du comptant à 30 jours en cours d'année. Pour le pic des premiers mois, gardez votre propre calcul, et vos délais restent ceux de vos devis, de vos conditions de vente et de vos entretiens. Le détail est sur la page du logiciel de prévisionnel financier.
BFR négatif : la bonne nouvelle qui n'en est pas toujours une
Un BFR négatif signifie que vous encaissez vos clients avant de payer vos fournisseurs : le cycle d'exploitation apporte de la trésorerie au lieu d'en consommer. C'est le cas du commerce et de la restauration, avec des soldes commerciaux de −8,0 et −17,6 jours de CA selon la Banque de France. C'est un atout, à condition que le chiffre d'affaires ne baisse pas.
La Banque de France note d'ailleurs que ces deux secteurs sont les seuls à trouver dans le crédit interentreprises une source de financement. Pour un restaurant qui fait 40 000 € de chiffre d'affaires par mois, 17,6 jours représentent environ 23 500 € de trésorerie « prêtée » par les fournisseurs (40 000 × 12 / 360 × 17,6), hors stocks et avec les délais d'établissements installés.
À retenir. Cette trésorerie appartient à vos fournisseurs. Si le chiffre d'affaires recule, elle se contracte et votre compte fond plus vite que votre résultat. Ne financez jamais un investissement durable avec un BFR négatif, et ne l'inscrivez pas comme ressource dans votre plan de financement initial : il n'existe pas avant vos premières ventes et vos premiers achats à crédit.
Réduire son BFR avant même d'ouvrir
Les conseils habituels (relancer les impayés, négocier avec ses fournisseurs historiques) s'adressent à des entreprises installées. Un créateur a un avantage : il peut écrire ses règles avant le premier client. Cinq leviers, chiffrés sur Atelier Lignes quand c'est possible :
- Un acompte à la commande. 30 % d'acompte économisent 23 400 € de BFR. C'est le levier le plus puissant pour toute activité sur devis.
- La facturation à l'avancement pour les chantiers longs. Facturer par étape réduit les travaux en cours et avance les encaissements.
- Des délais clients écrits dans vos conditions de vente. 30 jours par défaut, jamais au-delà du plafond légal. Passer le solde de 45 à 30 jours fait baisser les créances de 37 800 € à 25 200 €, soit 12 600 € de moins à financer.
- Négocier le crédit fournisseur le plus tôt possible. Chaque mois payé comptant pèse directement sur le pic : sur Atelier Lignes, obtenir 30 jours dès le mois 2 au lieu du mois 4 ramènerait le BFR du mois 3 de 42 500 € à environ 30 500 €.
- Un stock juste nécessaire. Commander par chantier plutôt que constituer un stock de précaution : chaque jour de stock en moins vaut 400 € (144 000 / 360).
Bpifrance Création résume la règle : encaisser le client le plus tôt possible, et payer les factures fournisseurs le plus tard possible.
Financer son BFR : ce que la banque accepte
Le BFR n'est pas une dépense ponctuelle : tant que l'entreprise tourne, il reste immobilisé, et il grossit avec elle. Cela détermine la manière de le financer.
Le BFR structurel, dans le plan de financement
La part permanente du BFR, le normatif ou mieux le pic, se finance par des ressources stables : apport, prêt d'honneur, prêt bancaire à moyen terme. Bpifrance Création le rappelle : dans le plan de financement initial, le BFR d'exploitation est couvert par le fonds de roulement. Concrètement, il devient une ligne des besoins, à côté des investissements et de la trésorerie de démarrage, dans votre plan de financement initial. Présenté calculé, en jours et sourcé, il rassure davantage qu'un forfait, car les banques préfèrent financer des actifs durables plutôt que l'exploitation.
Les pics, par du court terme
Sur Atelier Lignes, les 43 300 € sont un niveau permanent : ils se financent en entier par des ressources stables. Le découvert autorisé sert à couvrir les tensions que le calcul mensuel ne voit pas : un gros chantier payé en retard, un fournisseur qui tarde à accorder ses 30 jours. Négociez-le avant l'ouverture. Une fois les premières factures émises, d'autres outils deviennent possibles : l'escompte, la cession Dailly ou l'affacturage. Ce sont tous des cessions de créances, comme le rappelle la fiche 421 de la Banque de France : l'escompte et la cession Dailly restent des crédits bancaires, tandis que l'affacturage, traité dans sa fiche 422, confie la gestion de vos factures à un organisme spécialisé. Demandez les conditions à votre banque : elles varient trop d'un établissement à l'autre pour être généralisées.
Les garanties
Pour faciliter l'accord du prêt, Bpifrance Création cite plusieurs garanties à solliciter : la garantie Création de Bpifrance, les garanties France Active, les fonds régionaux et les sociétés de caution mutuelle. Un prêt d'honneur, sans intérêt ni garantie personnelle, renforce votre apport : c'est souvent lui qui déclenche le prêt bancaire qui financera le BFR.
Avant le rendez-vous, faites relire vos hypothèses de délais par un expert-comptable ou par votre réseau d'accompagnement : c'est sur elles que le banquier posera ses questions.
SeedAngels recalcule votre BFR mois par mois dans le tableau de trésorerie, à partir de vos délais et de vos taux de TVA. Essayez SeedAngels gratuitement →
Conclusion
Votre BFR est un nombre de jours avant d'être un montant : jours de stock, de travaux en cours, de crédit client et de crédit fournisseur. Calculez-le avec la formule d'exploitation, des délais sourcés par secteur et des créances et dettes en TTC. Financez le mois le plus tendu, pas la moyenne : pendant la montée en charge, c'est lui qui décide si votre trésorerie tient. Et écrivez vos leviers, acompte et délais de paiement, dans vos conditions de vente avant d'ouvrir : c'est le moment où ils coûtent le moins à obtenir.
FAQ
Comment calculer le BFR d'une entreprise en création ?
Sans bilan, on part des délais : jours de stock, délais de paiement clients et fournisseurs, acomptes. Chaque poste se valorise par « base annuelle × jours / 360 » : achats HT pour le stock, CA TTC pour les créances, achats TTC pour les dettes. On additionne stocks et créances, on retranche dettes fournisseurs et acomptes, puis on vérifie le résultat mois par mois pendant la montée en charge.
Quelle formule du BFR utiliser dans un business plan ?
Pour dimensionner un financement, la formule d'exploitation : stocks + créances clients (+ travaux en cours) − dettes fournisseurs (− acomptes clients). La version qui retranche aussi les dettes fiscales et sociales donne un BFR plus faible. Elle sert à lire un bilan existant, mais elle est moins prudente au démarrage, quand la TVA crée souvent une créance plutôt qu'une dette.
Le BFR se calcule-t-il en HT ou en TTC ?
En TTC pour les créances clients et les dettes fournisseurs, en HT pour les stocks. Vos clients vous paient la TVA et vous la payez à vos fournisseurs : c'est ce montant qui transite par votre compte. Bpifrance Création recommande cette convention. Avec une TVA à 20 %, un calcul tout en HT sous-estime vos créances d'environ 17 %. En franchise en base de TVA, HT et TTC se confondent.
Un BFR négatif, est-ce une bonne chose ?
Oui, si l'activité est stable : vous encaissez vos clients avant de payer vos fournisseurs, comme dans le commerce ou la restauration. Mais cette trésorerie appartient à vos fournisseurs. Si le chiffre d'affaires baisse, elle disparaît vite. Ne l'utilisez jamais pour financer un investissement durable et ne l'inscrivez pas comme ressource au démarrage.
Quel est le BFR normal pour mon secteur ?
La Banque de France publie chaque année les délais de paiement par secteur. En 2025, le solde commercial (créances clients moins dettes fournisseurs) allait de −17,6 jours de CA dans l'hébergement-restauration à +40,0 jours dans les conseils et services aux entreprises. Ajoutez vos stocks : le solde commercial ne les inclut pas.
Comment financer son BFR au démarrage ?
La part permanente du BFR se finance par des ressources stables inscrites au plan de financement : apport, prêt d'honneur, prêt bancaire, éventuellement garanti par Bpifrance ou France Active. Les pics temporaires se couvrent par un découvert autorisé négocié à l'avance, puis par l'escompte, la cession Dailly ou l'affacturage une fois les premières factures émises.
Quelle différence entre fonds de roulement et BFR ?
Le fonds de roulement est l'excédent des ressources stables (capitaux propres, emprunts) sur les investissements durables. Le BFR est l'argent immobilisé par le cycle d'exploitation. Le premier doit couvrir le second. Sinon, la différence se finance par du découvert, ce qui fragilise la trésorerie et inquiète le banquier.