Le prévisionnel que personne ne vous donnera
Vous rejoignez un concept éprouvé, mais personne ne vous donnera votre prévisionnel financier : c'est à vous de le construire, avec des chiffres qu'on vous transmet au compte-gouttes. Le franchiseur n'est pas tenu de vous fournir des comptes prévisionnels, et la jurisprudence l'incite plutôt à se taire. Votre banquier, lui, attend un dossier chiffré sur trois ans.
La franchise pèse lourd dans l'économie française : 2 035 réseaux, 93 395 points de vente franchisés et 93,71 milliards d'euros de chiffre d'affaires en 2025, selon les indicateurs publiés par la Fédération française de la franchise. Derrière ces chiffres, chaque franchisé a dû passer par le même exercice : transformer les documents du réseau en prévisionnel personnel.
Cet article vous donne une méthode en quatre étapes : trier ce que le franchiseur vous donne, passer du point de vente moyen à votre première année, placer le droit d'entrée et les redevances sur les bonnes lignes, puis mesurer leur effet sur votre point mort. Le tout est appliqué à un cas chiffré, un pressing en franchise suivi sur trois ans.
Qui fait le prévisionnel en franchise, et pourquoi le franchiseur reste prudent
Le franchiseur n'est pas obligé de fournir un prévisionnel. C'est le futur franchisé qui l'établit, idéalement avec son expert-comptable. Si le franchiseur prend l'initiative d'en transmettre un, celui-ci doit être sincère et sérieux. La plupart des réseaux se limitent donc à des données historiques et vous laissent construire vos propres projections.
Ce que dit la règle
La fiche de service-public sur les obligations du franchisé et du franchiseur est sans ambiguïté : rien n'impose au franchiseur de transmettre des comptes d'exploitation prévisionnels, mais s'il le fait, ils doivent être « sincères et sérieux ». Cette position découle d'un principe simple, rappelé par Bpifrance Création : le franchisé reste un entrepreneur indépendant, responsable de la gestion et des résultats de son entreprise. Le réseau vous apporte une marque, un savoir-faire et une assistance, pas une garantie de chiffre d'affaires.
Pourquoi les franchiseurs se taisent
La prudence des réseaux s'explique par la jurisprudence. En 2012, la Cour de cassation a validé l'annulation d'un contrat dont les chiffres prévisionnels, fournis par le franchiseur, étaient « exagérément optimistes » au regard de l'écart très important avec le chiffre d'affaires réalisé (Cass. com., 12 juin 2012, n° 11-19.047, commenté par la Lettre des Réseaux). La sanction est lourde : en cas de nullité, le franchiseur doit restituer l'intégralité des sommes reçues, droit d'entrée et redevances compris, comme le rappelle le cabinet CMS Francis Lefebvre.
Les juges ne sanctionnent pas pour autant tout écart. Si les mauvais résultats s'expliquent par la gestion du franchisé, le contrat tient. Chiffrer un prévisionnel engage donc le franchiseur, et beaucoup préfèrent ne rien écrire.
Ce que ça change pour vous. Votre prévisionnel est le vôtre. En cas de litige, vous ne serez protégé que si vous pouvez montrer d'où viennent les chiffres qu'on vous a donnés : conservez chaque document, chaque courriel, avec sa date et son auteur. Ce guide ne remplace pas la lecture de votre contrat par un avocat ou un expert-comptable.
Étape 1 : trier ce que le franchiseur vous donne
Avant la signature, vous recevez une pile de documents. Certains chiffres se reprennent tels quels, d'autres se décotent, d'autres encore ne servent qu'à orienter vos propres recherches. Le premier travail est de les trier.
Le document central est le DIP, le document d'information précontractuelle. Il doit vous être remis au moins 20 jours avant la signature du contrat, sous peine d'une amende de 7 500 € pour le franchiseur (service-public). Il contient notamment :
- l'identité du franchiseur et de ses dirigeants, avec leur expérience professionnelle ;
- les bilans et comptes de résultat des deux derniers exercices ;
- la description du concept et du marché visé ;
- la durée du contrat, ses conditions de renouvellement, de résiliation et de cession ;
- les investissements nécessaires : coûts initiaux, redevances, frais de publicité et de formation ;
- les territoires et l'éventuelle exclusivité ;
- les litiges en cours impliquant le franchiseur ;
- les franchisés du réseau : nombre, adresses, cessions et résiliations de contrats.
| Document | Ce qu'il contient | Ce que vous en faites dans le prévisionnel | Fiabilité pour vous |
|---|---|---|---|
| DIP : état du marché | Présentation générale et locale du marché | Point de départ de votre étude locale, jamais un chiffre d'affaires | Indicative |
| DIP : investissements, droit d'entrée, redevances | Montants et modes de calcul | Lignes d'investissement et de charges, reprises telles quelles | Élevée (engagement contractuel) |
| DIP : comptes du franchiseur | Bilans et comptes de résultat sur 2 exercices | Santé financière du réseau, pas votre rentabilité | Élevée, mais hors sujet pour votre chiffre d'affaires |
| DIP : liste des franchisés et des sortants | Coordonnées, dates d'ouverture et de départ | Qui appeler, et le taux de sortie du réseau | Élevée |
| Compte d'exploitation type (facultatif) | Structure de charges d'un point de vente « moyen » | Structure de charges utile, chiffre d'affaires à décoter | Moyenne |
| Comptes déposés par les franchisés | Chiffre d'affaires et résultat réels | Votre meilleure base pour le chiffre d'affaires | Élevée, quand ils sont publiés |
L'état local du marché fait partie des informations que le DIP doit contenir, mais son absence n'est pas sanctionnée automatiquement : en 2016, la Cour de cassation a jugé dans plusieurs affaires que cette information n'avait pas été déterminante pour des franchisés déjà expérimentés dans le même domaine (Cass. com., 5 janvier 2016, cinq arrêts dont le n° 14-15.701, présentés par CMS Francis Lefebvre). Mieux vaut donc ne pas compter sur un recours : même complet, il décrit un marché, pas votre zone de chalandise : refaites le calcul vous-même avec votre étude de marché locale, qui détaille comment estimer la part de la demande que votre point de vente peut capter.
Le compte d'exploitation type : à quoi il sert vraiment
Beaucoup de réseaux remettent un « compte d'exploitation type », un compte de résultat d'un point de vente moyen. Il est précieux pour la structure des charges : poids des achats, de la masse salariale, du loyer, de l'énergie. Son chiffre d'affaires, en revanche, ne vous concerne pas directement.
Demandez toujours trois précisions : combien de points de vente composent la moyenne, depuis combien de temps ils sont ouverts, et quelles sont leur surface et leur type d'emplacement. Un compte type construit sur des magasins de dix ans d'ancienneté en centre-ville ne dit rien de votre première année en périphérie.
Les comptes des franchisés en place
La liste des franchisés du DIP est votre meilleure source. Sélectionnez deux ou trois points de vente comparables au vôtre par la surface, l'emplacement et la taille de la ville, et regardez en priorité ceux qui ont ouvert récemment : c'est leur première année qui vous intéresse, pas leur régime de croisière. Quand leurs comptes annuels sont déposés au greffe et publiés, vous y lirez leur chiffre d'affaires réel.
Appelez ensuite au moins trois franchisés avec une liste de questions préparée :
- Combien de temps avez-vous mis pour atteindre votre chiffre d'affaires actuel ?
- Quel poste de charge aviez-vous le plus sous-estimé ?
- Combien ont réellement coûté les travaux d'aménagement, par rapport au montant annoncé ?
- Les approvisionnements imposés sont-ils compétitifs ?
- Si c'était à refaire, signeriez-vous de nouveau ?
Notez les réponses, avec le nom de votre interlocuteur et la date. Ce sont elles qui justifieront vos hypothèses devant le banquier.
Étape 2 : du point de vente moyen du réseau à votre première année
La règle de prudence est simple : ne reprenez jamais le chiffre d'affaires moyen du réseau en année 1. Un point de vente moyen a une clientèle installée et une notoriété locale. Le vôtre part de zéro, même sous une enseigne connue.
Appliquez une montée en charge explicite. Dans notre cas, nous retenons 65 % du chiffre d'affaires de croisière la première année, 85 % la deuxième et 100 % la troisième. Ces pourcentages sont une hypothèse de cas, pas une norme : justifiez les vôtres par la première année des franchisés interrogés. Si les trois franchisés récents ont atteint entre 60 % et 70 % du chiffre moyen du réseau la première année, vous avez votre fourchette.
Recoupez ensuite ce chiffre par une seconde méthode. La méthode par les capacités part de ce que votre point de vente peut physiquement produire, en clients par jour et en jours d'ouverture : si elle donne un résultat très inférieur, c'est votre hypothèse de montée en charge qui est trop optimiste.
Un mot sur les prix. Dans la plupart des réseaux, le franchiseur diffuse des prix conseillés, parfois des prix maximum : il ne peut pas vous imposer un prix minimum. Elle détermine votre panier moyen, pas le nombre de clients qui passeront la porte. Le volume reste votre hypothèse, et c'est lui qu'il faut documenter.
Étape 3 : les lignes propres à la franchise
Un prévisionnel de franchisé reprend les trois états financiers classiques, compte de résultat, plan de trésorerie et bilan, mais certaines lignes n'existent que dans une franchise. Mal placées, elles faussent votre rentabilité et votre point mort.
Le droit d'entrée
Le droit d'entrée est en général une immobilisation incorporelle : il rémunère un droit durable d'utiliser la marque et le savoir-faire du réseau, et s'amortit sur la durée du contrat. La part qui rémunère des prestations consommées à l'ouverture, comme la formation initiale ou l'assistance au démarrage, peut en revanche être passée en charge quand le contrat la chiffre à part. Le traitement change votre résultat des premières années.
Son montant va de 5 000 € à plus de 50 000 € selon le secteur et la notoriété du réseau, et il n'est pas exigible lors du renouvellement du contrat, précise service-public. Faites valider son traitement comptable par votre expert-comptable, et n'oubliez pas qu'il est soumis à la TVA : elle s'avance à l'ouverture et pèse sur votre trésorerie des premiers mois, comme l'explique notre article sur la TVA dans le prévisionnel.
Les redevances
Les redevances rémunèrent l'assistance continue du réseau (redevance de fonctionnement) et la communication nationale (redevance de communication). Elles peuvent être fixes ou proportionnelles au chiffre d'affaires, plafonnées ou non (service-public). Quand elles sont proportionnelles, ce qui est le cas le plus courant, elles « peuvent réduire [la] marge bénéficiaire » du franchisé, comme le souligne la fiche devenir franchisé.
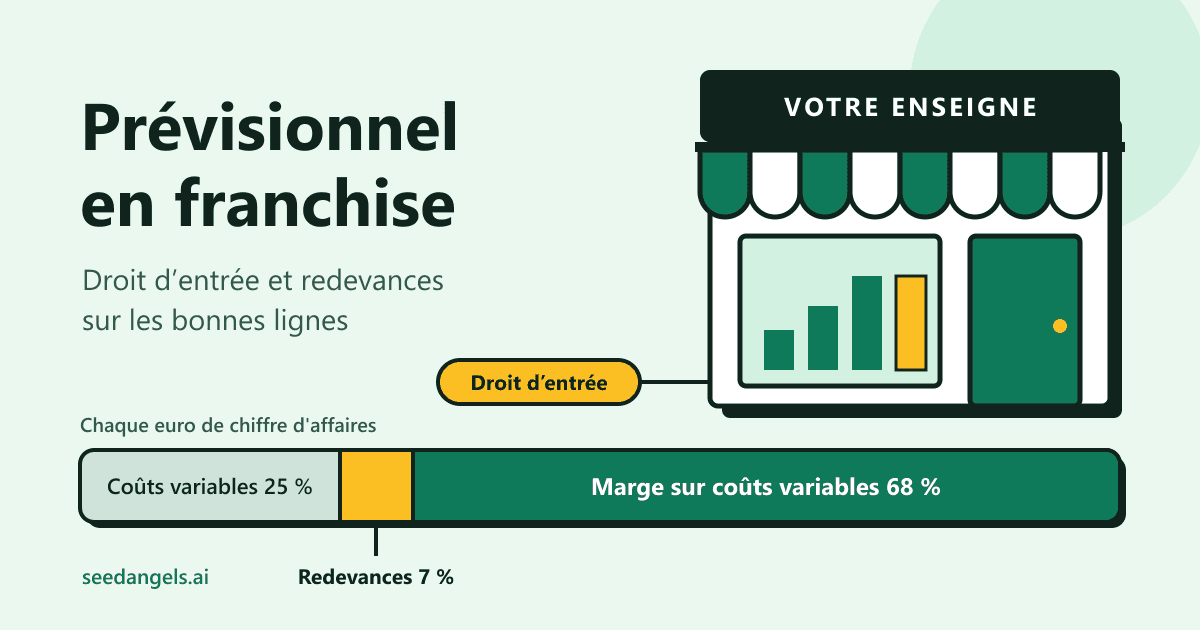
Au compte de résultat, une redevance en pourcentage du chiffre d'affaires est un coût proportionnel aux ventes. Placez-la à côté des achats, pas dans les frais fixes. Seule exception : un minimum annuel garanti, qui se comporte comme une charge fixe tant que votre chiffre d'affaires reste sous le seuil. Les taux et les éventuels minimums sont ceux de votre contrat, pas ceux d'une moyenne de marché.
Dans le logiciel de prévisionnel financier SeedAngels, les coûts sont répartis entre ceux qui sont proportionnels aux ventes et ceux qui restent fixes : une redevance en pourcentage du chiffre d'affaires se saisit dans la première catégorie, et le compte de résultat, la trésorerie et le point mort se recalculent aussitôt. L'outil ne connaît pas les conditions de votre réseau : le taux de redevance, le droit d'entrée et les prix d'approvisionnement viennent de votre DIP et de votre contrat, et c'est vous qui les saisissez. La TVA des ventes et des charges se règle aussi dans l'outil ; celle des investissements, comme les 32 000 € du cas ci-dessous, reste à prévoir vous-même.
Approvisionnement imposé, travaux au concept, formation
Trois autres flux méritent une attention particulière :
- L'approvisionnement imposé. Si le contrat vous oblige à acheter auprès du réseau ou de fournisseurs référencés, vos coûts d'achat suivent leur tarif, sans mise en concurrence possible. Reprenez les prix du réseau, et vérifiez-les auprès des franchisés en place. Le stock initial imposé à l'ouverture entre, lui, dans votre besoin en fonds de roulement, à financer dès le départ.
- Les travaux au concept. L'aménagement doit respecter l'architecture et la charte du réseau. C'est une immobilisation, amortie sur sa durée d'usage, et souvent le premier poste à dériver : demandez aux franchisés le coût réel de leurs travaux.
- La formation initiale. Elle est parfois incluse dans le droit d'entrée, parfois facturée à part. Vérifiez dans le DIP, et prévoyez aussi les frais de déplacement et la période sans chiffre d'affaires qu'elle impose.
| Flux | Où il va | Traitement | Source du chiffre |
|---|---|---|---|
| Droit d'entrée | Plan de financement, puis compte de résultat (amortissement) | Immobilisation incorporelle amortie sur la durée du contrat, en général | DIP et contrat |
| Redevance de fonctionnement | Compte de résultat, trésorerie | Coût proportionnel au chiffre d'affaires (ou fixe, selon le contrat) | Contrat |
| Redevance de communication | Compte de résultat, trésorerie | Coût proportionnel au chiffre d'affaires, en général | Contrat |
| Travaux au concept | Plan de financement, puis compte de résultat (amortissement) | Immobilisation corporelle | Devis, recoupés auprès des franchisés |
| Approvisionnement imposé | Compte de résultat (achats), stock initial dans le BFR | Coût proportionnel aux ventes | Tarifs du réseau |
| Formation initiale | Plan de financement ou compte de résultat | Incluse dans le droit d'entrée ou charge à part | DIP |
| TVA sur droit d'entrée et travaux | Trésorerie uniquement | Avancée à l'ouverture, récupérée ensuite | Montants HT × taux de TVA |
Étape 4 : ce que les redevances font à votre point mort
Les redevances proportionnelles réduisent votre taux de marge sur coûts variables, c'est-à-dire la part de chaque euro de chiffre d'affaires qui reste pour payer vos charges fixes. Elles relèvent donc mécaniquement votre seuil de rentabilité, le chiffre d'affaires à partir duquel vous ne perdez plus d'argent.
La formule est la suivante :
Seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables
Prenons une activité dont la marge sur coûts variables atteint 60 % hors redevances. Avec 5 % de redevance de fonctionnement et 2 % de redevance de communication, ce taux tombe à 53 %. Le seuil de rentabilité est alors multiplié par 0,60 ÷ 0,53, soit environ 1,13 : il monte d'à peu près 13 %, à charges fixes identiques.
C'est ce calcul que l'analyste refera sur votre dossier, avant de vérifier que votre excédent brut d'exploitation couvre vos remboursements d'emprunt. Notre guide sur ce que la banque vérifie dans votre prévisionnel détaille ces ratios et les seuils attendus.
Le cas complet : un pressing en franchise sur 3 ans
Le cas qui suit est fictif. Il illustre la méthode, pas les conditions d'un réseau existant. Tous les chiffres sont arrondis et cohérents entre eux.
Les hypothèses et leur source
| Hypothèse | Valeur retenue | Source |
|---|---|---|
| Chiffre d'affaires de croisière d'un point de vente comparable | 300 000 € HT par an | Comptes publiés de 3 franchisés comparables, médiane |
| Montée en charge | 65 % / 85 % / 100 % sur 3 ans | Première année des 3 franchisés interrogés |
| Coûts variables hors redevances (consommables, énergie des machines, sous-traitance) | 25 % du chiffre d'affaires | Compte d'exploitation type, recoupé auprès des franchisés |
| Redevances | 5 % (fonctionnement) + 2 % (communication) du chiffre d'affaires HT | Contrat et DIP |
| Droit d'entrée | 20 000 € HT, contrat de 7 ans | DIP |
| Loyer et charges locatives | 24 000 € par an | Projet de bail |
| Personnel (charges comprises) | 30 000 €, puis 45 000 €, puis 60 000 € | 1, puis 1,5, puis 2 salariés |
| Rémunération du gérant (charges comprises) | 24 000 €, puis 30 000 €, puis 36 000 € | Besoin personnel du créateur |
| Autres frais fixes (assurances, expert-comptable, banque, entretien) | 14 000 € par an | Devis |
| Emprunt bancaire | 126 000 € sur 7 ans à 4 % | Simulation bancaire |
La rémunération du gérant est une vraie ligne de charge, même modeste la première année. Notre article sur la rémunération du dirigeant dans le prévisionnel explique comment passer du net souhaité au coût chargé selon votre statut.
Le plan de financement initial
| Besoins | Montant HT | Ressources | Montant |
|---|---|---|---|
| Droit d'entrée | 20 000 € | Apport personnel | 45 000 € |
| Travaux d'aménagement au concept | 60 000 € | Prêt d'honneur | 9 000 € |
| Matériel (machines, presses, convoyeur) | 70 000 € | Emprunt bancaire | 126 000 € |
| Enseigne, informatique, mobilier | 10 000 € | ||
| Dépôt de garantie et frais d'établissement | 6 000 € | ||
| Stock initial | 2 000 € | ||
| Trésorerie de démarrage | 12 000 € | ||
| Total | 180 000 € | Total | 180 000 € |
Les fonds personnels (apport et prêt d'honneur) représentent 30 % du besoin. Le droit d'entrée, souvent délicat à financer par emprunt parce qu'il n'a pas de valeur de revente pour la banque, est ici couvert par l'apport. Pour construire et équilibrer ce tableau, suivez notre guide du plan de financement initial.
Reste la TVA : sur le droit d'entrée, les travaux, le matériel et l'enseigne, soit 160 000 € HT, ce sont 32 000 € de TVA à payer aux fournisseurs avant de les récupérer. Ce montant ne figure pas dans le plan de financement HT, et les 12 000 € de trésorerie de départ ne suffisent pas à l'avancer : le dossier du pressing prévoit donc un crédit relais de TVA d'environ 32 000 €, demandé en même temps que l'emprunt et remboursé à l'arrivée du remboursement de TVA.
Le compte de résultat sur 3 ans
| Année 1 | Année 2 | Année 3 | |
|---|---|---|---|
| Chiffre d'affaires HT | 195 000 € | 255 000 € | 300 000 € |
| Coûts variables (25 %) | −48 750 € | −63 750 € | −75 000 € |
| Redevances (7 %) | −13 650 € | −17 850 € | −21 000 € |
| Marge sur coûts variables (68 %) | 132 600 € | 173 400 € | 204 000 € |
| Loyer et charges | −24 000 € | −24 000 € | −24 000 € |
| Personnel | −30 000 € | −45 000 € | −60 000 € |
| Rémunération du gérant | −24 000 € | −30 000 € | −36 000 € |
| Autres frais fixes | −14 000 € | −14 000 € | −14 000 € |
| Excédent brut d'exploitation | 40 600 € | 60 400 € | 70 000 € |
| Amortissements (dont droit d'entrée : 2 857 €) | −20 857 € | −20 857 € | −20 857 € |
| Intérêts d'emprunt | −4 750 € | −4 102 € | −3 427 € |
| Résultat avant impôt | 14 993 € | 35 441 € | 45 716 € |
L'annuité de l'emprunt s'élève à 20 667 € par an. Dès la première année, l'excédent brut d'exploitation la couvre près de deux fois (1,96). Notez la ligne redevances : 21 000 € par an en régime de croisière, soit plus que le loyer.
Le point mort avant et après redevances
En année 1, les charges fixes totales, amortissements et intérêts compris, atteignent 117 607 €.
| Taux de marge sur coûts variables | Seuil de rentabilité, année 1 | |
|---|---|---|
| Sans redevances | 75 % | 156 810 € |
| Avec redevances (7 %) | 68 % | 172 952 € |
| Écart | −7 points | +16 142 € (+10 %) |
Avec 195 000 € de chiffre d'affaires prévu, le pressing dépasse son point mort de 22 000 € environ, soit une marge de sécurité de 11 %. C'est peu : un démarrage à 55 % du chiffre de croisière au lieu de 65 %, soit 165 000 €, le ferait passer sous le seuil. C'est exactement ce que le banquier testera.
Présenter le dossier à la banque
Pour une franchise, le banquier examine votre prévisionnel comme celui de n'importe quel créateur, mais il regarde aussi le réseau. Joignez le DIP, le projet de contrat, et les éléments qui montrent la solidité de l'enseigne : ancienneté, nombre de points de vente, taux de sortie des franchisés. Certaines banques ont l'habitude de certains réseaux et connaissent déjà leurs chiffres : profitez-en pour confronter les vôtres.
Côté apport, une proportion d'environ 30 % du besoin total est une pratique courante plutôt qu'une obligation. Elle rassure d'autant plus qu'elle couvre le droit d'entrée, qui ne constitue pas une garantie pour la banque. La garantie Bpifrance peut par ailleurs alléger le risque pris par la banque : selon Bpifrance Création, pour un prêt jusqu'à 200 000 €, la banque peut la mobiliser jusqu'à 60 % de son montant sans instruction préalable de Bpifrance. La garantie Création Standard vise d'ailleurs explicitement la création d'une activité en franchise. C'est votre banque qui la sollicite : demandez-lui si elle l'envisage pour votre dossier.
Enfin, présentez vos hypothèses avec leur source, comme dans le tableau du cas complet. Un banquier qui voit « chiffre d'affaires : médiane de trois franchisés comparables, première année à 65 % » n'a pas besoin de vous croire sur parole. Pour aller plus loin sur la façon de documenter chaque hypothèse, voyez notre guide pour justifier les hypothèses de votre prévisionnel.
Les 5 erreurs du prévisionnel de franchisé
- Recopier le compte d'exploitation type. Il décrit un point de vente moyen, souvent ancien. Utilisez sa structure de charges, jamais son chiffre d'affaires tel quel.
- Prendre le chiffre d'affaires des meilleurs points de vente. Les exemples mis en avant lors de la présentation du réseau sont rarement les plus représentatifs. Travaillez sur des points comparables au vôtre, et sur leur première année.
- Mettre les redevances en frais fixes. Vous sous-estimez alors l'effet d'un chiffre d'affaires plus élevé sur vos charges, et vous calculez un point mort faux. Une redevance en pourcentage suit vos ventes.
- Oublier la TVA à l'ouverture. Le droit d'entrée, les travaux, le matériel et l'enseigne sont facturés TTC. Dans notre cas, 32 000 € sortent de la trésorerie avant d'être récupérés : sans les prévoir, le premier trimestre se termine à découvert.
- Ne pas conserver l'origine de chaque chiffre reçu. Un chiffre transmis oralement ne prouve rien. Gardez les documents, les courriels et les comptes rendus d'appels, datés et signés de leur auteur : c'est votre seule protection si les chiffres du réseau se révèlent trompeurs.
Construisez votre prévisionnel de franchisé avec SeedAngels : saisissez vos redevances en coût proportionnel, voyez votre point mort et testez votre montée en charge. Essayez SeedAngels gratuitement → Et avant de déposer votre dossier, faites-le relire par notre analyseur de Business Plan gratuit.
Conclusion
En franchise, le prévisionnel n'est pas une création à partir de rien : c'est un travail de tri et de décote. Le franchiseur vous donne des engagements contractuels (droit d'entrée, redevances, investissements) que vous reprenez tels quels, et des indications (compte type, état du marché) que vous devez vérifier et réduire. Votre propre travail porte sur un seul chiffre décisif : le chiffre d'affaires de votre première année, construit à partir des franchisés comparables et de votre étude locale.
Placez chaque flux sur la bonne ligne, mesurez ce que les redevances font à votre point mort, et documentez la source de chaque hypothèse. Un prévisionnel construit ainsi vous protège deux fois : devant le banquier, qui voit des hypothèses vérifiables, et face au réseau, si ses chiffres se révélaient un jour trop optimistes.
FAQ
Le franchiseur doit-il fournir un prévisionnel au futur franchisé ?
Non. Aucune règle n'oblige le franchiseur à transmettre des comptes d'exploitation prévisionnels : le franchisé les établit lui-même, idéalement avec son expert-comptable. Si le franchiseur choisit d'en fournir, ils doivent être sincères et sérieux. C'est pour cette raison que beaucoup de réseaux se limitent à des données historiques.
Que contient le DIP, et suffit-il pour faire son prévisionnel ?
Le DIP présente le franchiseur, ses comptes des deux derniers exercices, le réseau et ses franchisés, l'état du marché ainsi que les investissements et redevances à prévoir. Il doit être remis au moins 20 jours avant la signature. Il vous donne vos lignes de charges contractuelles, mais pas votre chiffre d'affaires : celui-ci reste à construire à partir de votre propre étude locale.
Le droit d'entrée est-il une charge ou une immobilisation ?
En général, une immobilisation incorporelle, amortie sur la durée du contrat : il rémunère un droit durable d'utiliser la marque et le savoir-faire. La part qui rémunère des prestations consommées à l'ouverture, comme la formation initiale ou l'assistance au démarrage, peut en revanche être passée en charge quand le contrat la chiffre à part. Faites valider le traitement par votre expert-comptable, car il change votre résultat des premières années.
Comment intégrer les redevances dans le prévisionnel ?
Les redevances de fonctionnement et de communication sont le plus souvent un pourcentage du chiffre d'affaires. Placez-les en coûts proportionnels aux ventes, à côté des achats, et non dans les frais fixes. Elles réduisent votre marge sur coûts variables et relèvent donc votre seuil de rentabilité. Les taux et les éventuels minimums sont ceux de votre contrat.
Où trouver le chiffre d'affaires réel des franchisés d'un réseau ?
Dans la liste des franchisés fournie avec le DIP : appelez-en plusieurs, en priorité ceux qui ont ouvert récemment. Consultez aussi les comptes annuels déposés au greffe, quand ils sont publiés. Comparez des points de vente proches du vôtre par surface, emplacement et ancienneté, et regardez leur première année, pas leur année de croisière.
Que risque-t-on si les chiffres du franchiseur étaient trop optimistes ?
Les juges peuvent annuler le contrat pour vice du consentement si le franchiseur a communiqué des prévisionnels exagérément optimistes. L'écart avec les résultats réels ne suffit pas à lui seul : il ne doit pas venir de votre propre gestion. En cas de nullité, le droit d'entrée et les redevances sont restitués. Conservez donc l'origine écrite de chaque chiffre reçu.