Votre banquier ne refera pas vos calculs : il pointera quatre ou cinq lignes de votre prévisionnel et demandera « d'où vient ce chiffre ? ». Une hypothèse sans source se fait rayer d'un trait de stylo. Une hypothèse sourcée se discute, et c'est déjà la moitié du chemin vers l'accord.
Tous les guides le répètent : vos hypothèses doivent être « réalistes et justifiées ». Bpifrance Création l'écrit aussi : « toutes les hypothèses doivent être justifiées ». Presque aucun ne montre à quoi ressemble cette justification. Cet article la donne ligne par ligne : pour chaque poste du prévisionnel, la source à citer, le niveau de preuve qu'elle apporte et la phrase à écrire dans le dossier. Un cas complet, celui d'une torréfaction artisanale, montre la fiche remplie, puis la façon de repérer les trois hypothèses qui méritent le plus d'effort.
Ce qu'est une hypothèse (et ce qui n'en est pas une)
Une hypothèse de prévisionnel est une donnée d'entrée choisie par le créateur (un prix, un volume, un salaire, un délai, un taux) dont découlent tous les tableaux financiers. Elle se justifie par une source vérifiable : un devis, un contrat, une statistique, un comparable. Un résultat calculé, comme la marge nette ou la trésorerie, n'est pas une hypothèse.
Cette distinction change la façon de travailler. On ne justifie pas un EBE de 33 000 € : on justifie le prix, le volume, le coût d'achat, les salaires et le loyer qui le produisent. Si chaque entrée tient, le résultat tient. Si une entrée est fragile, le banquier le verra en remontant le calcul, et il remonte toujours le calcul.
Le compte de résultat, le plan de trésorerie et le bilan ne sont donc que des machines qui transforment vos hypothèses en chiffres. Nous avons détaillé les trois états financiers du prévisionnel et la façon d'en tirer des scénarios ; ici, on remonte d'un cran, vers ce qui les alimente.
La hiérarchie des preuves : du devis signé à l'intuition
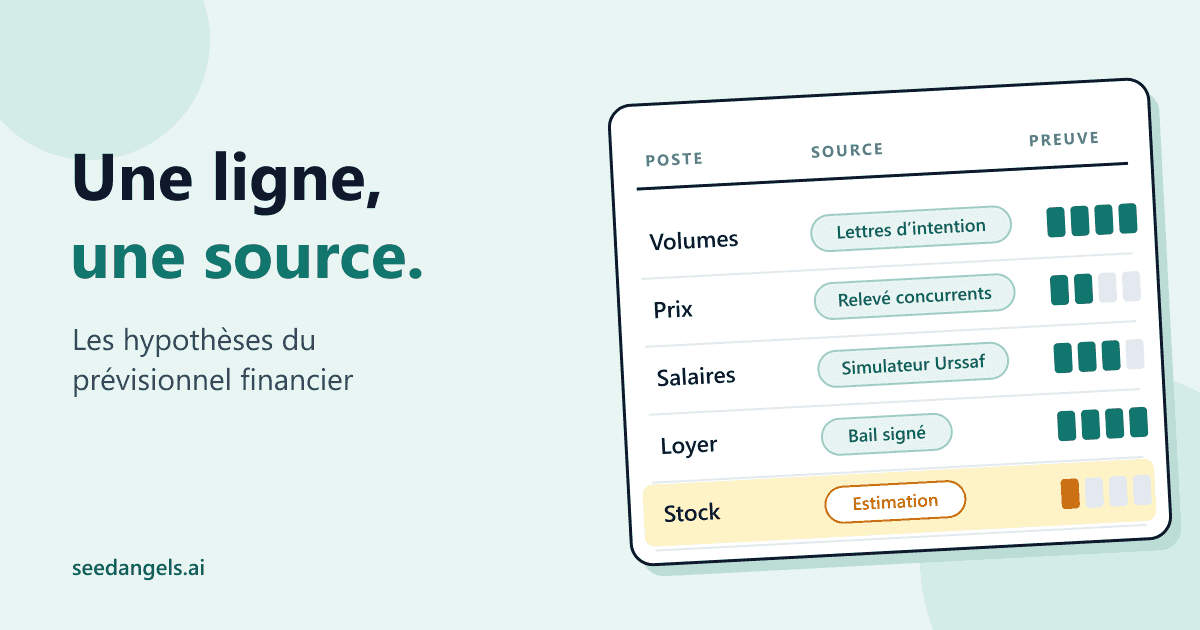
Toutes les sources ne se valent pas. Classez chaque hypothèse selon la preuve qui la soutient, du plus solide au plus fragile :
- Un engagement écrit d'un tiers. Devis, bail ou promesse de bail, promesse de prêt, lettre d'intention ou précommande d'un client. Quelqu'un d'autre que vous s'est engagé sur le chiffre.
- Une donnée officielle ou un barème. Convention collective, simulateur Urssaf, taux d'impôt, délais de paiement légaux, durées d'amortissement admises. Le chiffre ne dépend pas de votre optimisme.
- Une statistique ou un comparable. Ratios sectoriels de l'INSEE ou de la Banque de France, prix relevés chez les concurrents, comptes déposés d'entreprises de taille proche. Le chiffre est réel, mais il décrit d'autres entreprises que la vôtre.
- Une estimation argumentée. Retours d'entretiens, test de vente, comptage de passage devant le local. Le raisonnement est le vôtre : il doit être écrit en entier.
La règle d'usage est simple : visez le niveau le plus haut disponible pour les lignes qui pèsent le plus. Un loyer peut rester au niveau 3 pendant la recherche du local ; le chiffre d'affaires, lui, mérite tous les efforts pour monter au niveau 1 ou 2.
Le niveau 3 est souvent sous-exploité. Les comptes annuels de vos concurrents sont publics quand ils ne demandent pas la confidentialité, et les comptes déposés de vos concurrents donnent des repères que la banque connaît : chiffre d'affaires par salarié, poids des achats, niveau de marge d'une entreprise réelle de votre ville.
La fiche d'hypothèses, ligne par ligne
La fiche tient en cinq colonnes : poste, valeur retenue, source, niveau de preuve et phrase de justification. Voici les lignes qu'elle doit contenir et la source à viser pour chacune :
| Poste | Ce qu'il faut fixer | Source à citer | Niveau visé |
|---|---|---|---|
| Volumes de vente | Nombre de clients et fréquence, par canal | Précommandes, lettres d'intention, entretiens, comptages | 1 à 4 |
| Prix de vente | Prix HT par produit ou par offre | Grille tarifaire, prix relevés chez les concurrents | 3 |
| Coût d'achat et marge brute | Coût unitaire de ce que vous revendez ou transformez | Devis fournisseurs, contrôle par les ratios sectoriels | 1 |
| Salaires | Salaire brut, date d'embauche de chaque poste | Convention collective, simulateur Urssaf | 2 |
| Rémunération du dirigeant | Montant net et mois de démarrage | Statut social, simulateur de cotisations | 2 |
| Loyer | Montant HT, dépôt de garantie, indexation | Bail ou promesse, annonces comparables en attendant | 1 ou 3 |
| Autres charges fixes | Assurances, comptable, banque, énergie, logiciels | Devis, tarifs publics des prestataires | 1 |
| Investissements | Montant HT de chaque bien | Devis | 1 |
| Amortissements | Durée par bien | Durée normale d'utilisation, validée par l'expert-comptable | 2 |
| Délais clients et fournisseurs | Nombre de jours par type de client et fournisseur | Plafonds légaux, conditions générales des fournisseurs | 2 ou 1 |
| Stock | Nombre de jours d'achats en stock | Conditions de réassort des fournisseurs | 1 à 4 |
| TVA et impôt | Taux applicables, régime | Règles fiscales officielles | 2 |
| Emprunt | Montant, durée, taux | Taux moyen de la Banque de France, puis offre de prêt | 2, puis 1 |
Chaque ligne se détaille ci-dessous, avec la phrase type à recopier dans votre dossier.
Chiffre d'affaires et marge
Le chiffre d'affaires n'est pas une hypothèse : c'est le produit de deux hypothèses, un volume et un prix, à poser séparément pour chaque canal de vente. Le volume est la ligne la plus difficile à prouver, et nous avons consacré un article entier à la façon de construire un chiffre d'affaires prévisionnel par la demande, par les capacités ou par les comparables. Dans la fiche, retenez seulement la méthode utilisée et la preuve qui l'appuie.
Pour la marge brute, partez du bas : le coût unitaire de ce que vous achetez, pris sur un devis fournisseur, rapporté à votre prix de vente. Les ratios sectoriels servent ensuite de contrôle. L'INSEE publie chaque année les ratios des secteurs marchands, tirés du dispositif Ésane : en 2023, le taux de valeur ajoutée était de 15,7 % dans le commerce et de 41,5 % dans l'hébergement-restauration, pour 28,3 % sur l'ensemble des secteurs. La Banque de France publie aussi, pour 17 secteurs, des fascicules d'une trentaine de ratios économiques et financiers. Attention au vocabulaire : le « taux de marge » de l'INSEE rapporte l'EBE à la valeur ajoutée, ce n'est pas votre marge commerciale. Ces chiffres sont des moyennes de grands secteurs, faites pour repérer un écart énorme, pas pour fixer votre objectif.
Phrase type : « Prix de vente moyen de 9,50 € HT, fixé d'après les prix relevés chez cinq concurrents du quartier (relevé du 12 octobre) ; coût d'achat de 2,85 € d'après le devis de notre fournisseur, soit 30 % du prix. »
Personnel
Pour chaque poste, deux données : le salaire brut et le mois d'embauche. Le salaire brut vient de la grille de la convention collective applicable à votre activité, qui fixe des minima par niveau. Le coût employeur se calcule ensuite avec le simulateur de cotisations employeur de l'Urssaf, qui estime, selon Bpifrance Création, « le coût total de la rémunération à prévoir lors d'une embauche ». Reliez chaque embauche à un volume d'activité : un second salarié en boutique se justifie par un nombre de clients par heure, pas par une date ronde.
Votre propre rémunération est une ligne à part, souvent la plus mal posée du prévisionnel : son coût dépend du statut, et son démarrage de la trésorerie. Nous détaillons ce que coûte la rémunération du dirigeant selon le statut et à partir de quel mois la prévoir.
Phrase type : « Vendeur à temps plein embauché au mois 4, salaire brut de la grille conventionnelle niveau II, coût employeur calculé avec le simulateur Urssaf le 2 novembre 2026. »
Charges fixes externes
Loyer, assurances, honoraires de l'expert-comptable, frais bancaires, abonnements et logiciels, énergie, communication : chaque poste se prouve par un devis ou un tarif public, c'est-à-dire au niveau 1, sans grand effort. Le loyer vient du bail ou de la promesse de bail ; tant que le local n'est pas trouvé, relevez trois annonces comparables et retenez la plus chère.
Le vrai risque est l'oubli. Interrogé par Bpifrance Création, l'expert interrogé cite parmi les postes oubliés ou sous-estimés le loyer, la communication, les assurances, l'énergie, les frais bancaires, le BFR et les charges sociales, et rappelle que les créateurs « oublient souvent les problématiques de décalage de trésorerie ». Passez la liste en revue ligne par ligne avant de clore la fiche.
Phrase type : « Assurance multirisque professionnelle : 1 180 € par an, devis de l'assureur du 20 octobre 2026, joint en annexe 4. »
Investissements et amortissements
Le montant de chaque investissement vient d'un devis, en HT si vous récupérez la TVA. Un investissement chiffré « environ 30 000 € » n'a pas sa place dans un dossier de prêt.
La durée d'amortissement, elle, ne se choisit pas librement. Le BOFiP pose la règle : « le taux d'amortissement à retenir est égal au quotient de 100 par le nombre d'années correspondant à la durée normale d'utilisation » du bien. Pour les installations et agencements des constructions, il indique qu'« une durée d'amortissement entre 10 ans à 20 ans est généralement admise ». Pour les autres biens, n'inventez pas de durée : faites valider chaque ligne par votre expert-comptable, qui connaît les usages de votre secteur. L'enjeu n'est pas fiscal, il est de cohérence : la banque compare la durée du prêt à celle du bien qu'il finance.
Phrase type : « Torréfacteur 15 kg : 35 000 € HT, devis du fabricant ; amorti sur 7 ans, durée normale d'utilisation validée avec notre expert-comptable. »
Délais clients, fournisseurs et stocks
Les délais de paiement se fixent en jours, par type de client. Les plafonds légaux encadrent la valeur : selon Bpifrance Création, entre professionnels, le délai convenu ne peut dépasser « 60 jours maximum à compter de l'émission de la facture » ou « 45 jours fin de mois », et à défaut d'accord il est de « 30 jours suivant la réalisation de la prestation ou de la réception du bien ». Retenez l'usage de votre secteur, dans la limite de ces plafonds, et ventilez si vos clients paient différemment : dans sa fiche sur le BFR, Bpifrance Création prend l'exemple de « 40 % des clients » qui règlent à 30 jours et 60 % à 60 jours.
Le stock se pose de la même façon, en jours d'achats, d'après le rythme de réassort de vos fournisseurs. Ces trois délais forment votre besoin en fonds de roulement, que l'on calcule sur les créances et les dettes TTC ; nous expliquons pas à pas comment calculer le BFR d'une entreprise qui démarre.
Phrase type : « Clients professionnels : paiement à 45 jours date de facture, usage constaté auprès de trois restaurateurs interrogés, inférieur au plafond légal de 60 jours. »
TVA et impôt sur les sociétés
Deux lignes de barème, au niveau 2. Pour la TVA, notez le taux applicable à chacune de vos ventes et votre régime de déclaration : la TVA n'entre pas dans le compte de résultat, mais elle pèse sur la trésorerie, surtout au démarrage, quand celle des investissements est avancée avant d'être récupérée. Nous détaillons comment la TVA de démarrage creuse la trésorerie des premiers mois.
Pour l'impôt sur les sociétés, le barème est connu. Selon Bpifrance Création, le taux de 15 % s'applique jusqu'à 42 500 € de bénéfice pour les entreprises dont le chiffre d'affaires HT est inférieur à 10 millions d'euros et dont le capital, entièrement libéré, est détenu à au moins 75 % par des personnes physiques ; au-delà, le taux est de 25 %. Vérifiez le barème en vigueur l'année où vous déposez le dossier. À l'automne 2026, un amendement au projet de loi de finances pour 2027 proposait de porter ce plafond à 49 000 € : rien n'était encore voté.
Phrase type : « Impôt sur les sociétés : 15 % jusqu'à 42 500 € de bénéfice, 25 % au-delà, conditions du taux réduit remplies (capital détenu à 100 % par la fondatrice). »
Financement
Trois données : le montant emprunté, la durée et le taux. Le montant découle du plan de financement, la durée de celle des biens financés. Pour le taux, partez d'une statistique publique tant que vous n'avez pas d'offre : la Banque de France publie chaque mois le coût moyen des nouveaux crédits bancaires aux entreprises, 3,66 % en août 2026 (et 3,71 % pour le coût des nouveaux financements des PME). Ajoutez une marge de prudence, indiquez la date de la donnée, puis remplacez la moyenne par le taux de la promesse de prêt dès que vous l'avez : la ligne passe alors du niveau 2 au niveau 1.
Phrase type : « Prêt de 70 000 € sur 7 ans à 4,5 %, soit le coût moyen des nouveaux crédits aux entreprises (Banque de France, août 2026) majoré de 0,84 point par prudence, en attendant l'offre de la banque. »
Le cas fil rouge : la fiche d'hypothèses d'une torréfaction
Reprenons Maison Grain, la torréfaction artisanale dont nous avons détaillé les besoins de démarrage d'une torréfaction, soit 120 000 € au total. Elle torréfie sur place, vend en boutique et livre des cafés, restaurants et bureaux ; elle prévoit 240 000 € de chiffre d'affaires HT la première année, avec la fondatrice et un salarié. Les montants ci-dessous sont ceux de cet article ; le partage des charges externes entre loyer et autres postes, et les sources, sont des hypothèses d'illustration.
| Poste | Valeur retenue | Source | Niveau |
|---|---|---|---|
| Ventes en boutique | 120 000 € HT en année 1 | Comptage du passage devant le local, panier moyen des concurrents | 4 |
| Ventes aux professionnels | 120 000 € HT en année 1 | Entretiens avec huit restaurateurs, sans engagement écrit | 4 |
| Achats (café vert, emballages) | 30 % du chiffre d'affaires, soit 72 000 € | Devis de l'importateur au kilo, tarif du fournisseur d'emballages | 1 |
| Salaires et charges | 90 000 € (fondatrice et un salarié) | Grille de la convention collective, simulateur Urssaf | 2 |
| Loyer | 1 500 € HT par mois | Promesse de bail | 1 |
| Autres charges externes | 24 000 € par an | Devis assurance et expert-comptable, estimation énergie du fournisseur | 1 et 3 |
| Investissements | 75 000 € HT | Quatre devis (torréfacteur, travaux, comptoir, informatique) | 1 |
| Durées d'amortissement | 3 à 10 ans selon le bien | Durée normale d'utilisation, validée par l'expert-comptable | 2 |
| Délais de paiement | Boutique comptant, pros à 45 jours, fournisseurs à 30 jours | Plafonds légaux, conditions générales de l'importateur | 2 |
| Stock moyen | 40 jours d'achats | Estimation, faute de calendrier de réassort | 4 |
| Prêt bancaire | 70 000 € sur 7 ans à 4,5 % | Coût moyen des crédits Banque de France, majoré | 2 |
| Impôt sur les sociétés | 15 % jusqu'à 42 500 €, 25 % au-delà | Barème officiel | 2 |
Le tableau dit quelque chose d'inconfortable : les deux lignes qui portent tout le chiffre d'affaires sont au niveau le plus faible, alors que le loyer et les investissements, qui pèsent beaucoup moins, sont prouvés par écrit. C'est le profil de la plupart des créations : on obtient facilement des devis pour ce qu'on achète, jamais pour ce qu'on vendra.
Trois actions remontent les lignes fragiles avant le rendez-vous bancaire. Pour les ventes aux professionnels, demander à trois des huit restaurateurs une lettre d'intention avec un volume mensuel indicatif fait passer la ligne au niveau 1. Pour la boutique, un mois de vente sur un marché ou en boutique éphémère mesure un vrai panier moyen et une vraie fréquence. Pour le stock, un calendrier de réassort écrit par l'importateur remplace l'estimation.
Quelles hypothèses tester en premier : la sensibilité
Vous n'aurez pas le temps de tout prouver au même niveau. Pour savoir où mettre l'effort, faites varier une hypothèse à la fois de 10 % dans le mauvais sens et regardez ce qui arrive au résultat. Sur l'année 1 de Maison Grain, dont l'EBE est de 33 000 € pour une annuité d'emprunt de 11 676 € :
| Hypothèse dégradée de 10 % | Effet sur l'EBE | EBE de l'année 1 | EBE / annuité |
|---|---|---|---|
| Aucune (prévisionnel de base) | – | 33 000 € | 2,83 |
| Prix de vente −10 % | −24 000 € | 9 000 € | 0,77 |
| Volumes vendus −10 % | −16 800 € | 16 200 € | 1,39 |
| Salaires et charges +10 % | −9 000 € | 24 000 € | 2,06 |
| Coût d'achat du café +10 % | −7 200 € | 25 800 € | 2,21 |
| Loyer +10 % | −1 800 € | 31 200 € | 2,67 |
Le prix arrive en tête : une baisse de 10 % efface près des trois quarts de l'EBE, parce que les achats ne baissent pas avec lui, et l'EBE ne couvre plus l'annuité. Les volumes suivent : une baisse de 10 % réduit aussi les achats, l'effet est donc moindre mais reste lourd. Le loyer, que l'on négocie pendant des semaines, ne pèse presque rien. Conclusion pratique : les trois lignes qui méritent votre meilleure preuve sont le prix, les volumes et la masse salariale. Ce sont aussi celles que le banquier attaque en premier, et il pousse le test plus loin avec les ratios que la banque calcule sur votre prévisionnel et un scénario dégradé complet.
Ce test se refait à chaque nouvelle version du prévisionnel. Dans le logiciel de prévisionnel financier SeedAngels, produits, prix, volumes et coûts sont pré-remplis à partir de votre Lean Canvas, chaque ligne des états financiers affiche la formule qui la produit, et un tableau de sensibilité montre l'effet d'un prix ou d'un volume mal estimé. Le chiffre d'affaires part des prix et des volumes que vous saisissez et validez. L'outil ne remplace ni vos devis, ni votre bail, ni vos entretiens clients : la source de chaque hypothèse reste à trouver et à joindre au dossier par vous.
Présenter les hypothèses dans le dossier
Une fiche que personne ne lit ne sert à rien. Trois emplacements, selon le lecteur :
- Une annexe « Hypothèses » du business plan, avec la fiche complète en cinq colonnes. C'est elle que le banquier ou l'analyste du réseau de prêt d'honneur ouvre quand un chiffre l'étonne.
- Une note de trois ou quatre lignes au-dessus de chaque tableau financier, qui rappelle les hypothèses principales de ce tableau : volumes et prix au-dessus du compte de résultat, délais au-dessus du plan de trésorerie.
- Une version courte pour les investisseurs : on ne garde que trois à cinq hypothèses sur la slide financière, les plus sensibles, et la fiche complète part en data room.
Dans les trois cas, appliquez les mêmes règles :
- des chiffres ronds quand la précision est fausse (« environ 2 000 clients » plutôt que « 2 037 ») ;
- une date pour chaque donnée publique ou devis ;
- les devis, le bail et les lettres d'intention en pièces jointes, numérotées et citées dans la fiche ;
- le niveau de preuve affiché honnêtement : un banquier pardonne une estimation présentée comme telle, pas une estimation déguisée en certitude.
Après le lancement : quand une hypothèse se révèle fausse
Gardez la fiche après l'accord de prêt : elle devient votre outil de pilotage. Un tableau de bord de gestion, rappelle Bpifrance Création, « compare les prévisions aux résultats réels afin d'identifier rapidement les écarts ». La fiche vous dit d'où venait chaque chiffre prévu, donc où chercher quand le réalisé s'en écarte.
Quand une ligne dérive, corrigez la source et pas seulement le chiffre. Si les restaurateurs paient à 60 jours au lieu de 45, la nouvelle source est le délai constaté sur vos premières factures ; mettez-la à jour, recalculez la trésorerie des mois suivants, et prévenez votre banquier si l'écart menace une échéance. Un écart annoncé tôt se gère ; un écart découvert par la banque entame la confiance.
Conclusion
Un prévisionnel vaut ce que valent ses hypothèses, et une hypothèse vaut ce que vaut sa source. La méthode tient en une règle : une ligne, une source, un niveau de preuve, une phrase. Commencez par la fiche vierge, remplissez ce qui se prouve par écrit, puis concentrez le temps qui reste sur les trois lignes qui font bouger le résultat, presque toujours le prix, les volumes et la masse salariale. C'est vous, et non votre tableur, qui défendrez ces chiffres en rendez-vous : chaque source que vous aurez trouvée est une question à laquelle vous saurez répondre.
Pour construire un prévisionnel où chaque ligne affiche la formule qui la produit, SeedAngels relie vos prix, vos volumes et vos charges aux trois états financiers et à votre Business Plan. Essayez SeedAngels gratuitement → Et si votre dossier est déjà rédigé, l'analyseur de Business Plan en fait une relecture critique.
FAQ
Quelles sont les principales hypothèses d'un prévisionnel financier ?
Les volumes et prix de vente, le coût d'achat, les effectifs et leur coût, les charges fixes (loyer, assurances, honoraires), les investissements et leur durée d'amortissement, les délais de paiement clients et fournisseurs, le niveau de stock, la TVA, l'impôt et les conditions d'emprunt. Tout le reste du prévisionnel, de l'EBE à la trésorerie, se calcule à partir de ces entrées.
Comment justifier une hypothèse auprès d'une banque ?
Avec la preuve la plus forte disponible : un devis, un bail ou une promesse de prêt valent mieux qu'une moyenne sectorielle, qui vaut mieux qu'une estimation. Écrivez pour chaque ligne sa source et une phrase d'explication, et joignez les devis en annexe. Concentrez l'effort sur les lignes qui pèsent le plus : les volumes, les prix et la masse salariale.
Où trouver des ratios sectoriels gratuits ?
L'INSEE publie chaque année des ratios par grand secteur (taux de valeur ajoutée, taux de marge, issus du dispositif Ésane), et la Banque de France des fascicules sectoriels d'une trentaine de ratios. Ce sont des moyennes d'entreprises existantes : utilisez-les comme ordre de grandeur pour contrôler vos chiffres, pas comme objectif pour une première année.
Comment estimer ses charges avant d'avoir démarré ?
Demandez un devis pour chaque poste (local, assurance, expert-comptable, matériel, logiciels), partez de la convention collective et du simulateur Urssaf pour les salaires, et comparez le total aux comptes déposés de concurrents de taille proche. Les créateurs oublient souvent les frais bancaires, l'énergie, la communication et les décalages de trésorerie.
Faut-il mettre les hypothèses dans le business plan ?
Oui. Une annexe « Hypothèses », ou une note au-dessus de chaque tableau financier, permet au lecteur de suivre le raisonnement sans ouvrir le tableur. Indiquez pour chaque ligne la valeur, la source et sa date. Dans un pitch deck, on n'en garde que trois à cinq, les plus sensibles.
Quel taux d'emprunt retenir dans un prévisionnel ?
Sans offre de la banque, partez du coût moyen des nouveaux crédits aux entreprises publié chaque mois par la Banque de France (3,66 % en août 2026), majoré d'une marge de prudence, et indiquez la date de la donnée. Dès que vous recevez une proposition de prêt, remplacez la moyenne par le taux réel de l'offre.
Que faire si une hypothèse s'avère fausse après le lancement ?
Comparez chaque mois le réalisé au prévisionnel, identifiez la ligne qui dérive, puis corrigez la source de l'hypothèse (le prix réellement pratiqué, le délai réellement constaté) et pas seulement le chiffre. Mettez ensuite à jour la trésorerie des mois suivants et prévenez votre banquier si l'écart menace un remboursement.