La ligne que beaucoup de créateurs laissent à zéro
Votre rémunération est souvent la plus grosse charge fixe de votre prévisionnel, et c'est la ligne que l'on remplit le plus mal. Beaucoup de dossiers arrivent chez le banquier avec une rémunération du dirigeant à zéro, ou à un montant symbolique, pour que la rentabilité « passe ». D'autres posent un salaire net sans les cotisations, ou des cotisations au mauvais mois. Dans les trois cas, le prévisionnel ne répond pas à la seule question qui compte pour vous : ce projet vous fait-il vivre, et à partir de quand ?
Cet article ne vous aide pas à choisir entre SAS et SARL : c'est le travail de votre expert-comptable. Il vous montre comment écrire la ligne, quel que soit le statut. Nous suivons un seul cas : un atelier de réparation de vélos dont le fondateur veut se verser 1 800 € nets par mois. Nous le posons de trois façons, sans rémunération, en SAS et en SARL avec gérant majoritaire, et nous regardons ce que chaque choix fait au coût, au seuil de rentabilité et au ratio que calcule la banque.
1. Pourquoi cette ligne n'est jamais facultative
Un prévisionnel sert à prouver que le projet tient debout. Un prévisionnel sans rémunération du dirigeant prouve seulement qu'il tient debout tant que vous ne mangez pas.
La ligne apparaît à deux endroits. Dans le compte de résultat, elle s'inscrit dans les charges de personnel et réduit l'EBE. Dans le plan de trésorerie, elle sort chaque mois, cotisations comprises, au rythme où vous les payez réellement. Si vous avez besoin de revoir comment s'articulent les trois états financiers du prévisionnel, commencez par là : la rémunération est l'une des hypothèses « RH » qui les relient.
Ce que le banquier lit. Une rémunération absente ou symbolique ne rend pas votre dossier plus rentable à ses yeux. Il réintègre de lui-même un salaire réaliste, recalcule votre capacité de remboursement, et conclut que vos chiffres sont fragiles.
Une ligne à zéro peut être parfaitement légitime, par exemple si l'ARE couvre vos besoins la première année. Mais elle doit alors être expliquée dans le dossier : qui vous fait vivre, combien de temps, et à partir de quel mois vous vous rémunérez.
2. Combien vous verser : partir de vos besoins, pas de ce qui reste
L'erreur classique consiste à remplir toutes les autres lignes, puis à mettre en rémunération ce qui reste. Vous obtenez un chiffre qui dépend de vos hypothèses de vente, et pas de ce dont vous avez besoin. Prenez le problème dans l'autre sens.
Comment fixer sa rémunération de dirigeant dans un prévisionnel :
- Calculez votre besoin personnel net mensuel : charges du foyer (loyer, crédit, alimentation, assurances) moins les autres revenus du foyer (salaire du conjoint, ARE, revenus locatifs).
- Fixez un plancher : le minimum qui vous permet de vivre. Il peut être de 0 € si l'ARE ou un conjoint couvre la période de lancement.
- Fixez une cible à deux ou trois ans : ce que coûterait le poste si vous deviez recruter quelqu'un pour le tenir. La grille de la convention collective du secteur donne un point de repère objectif.
- Datez le passage du plancher à la cible : le mois où la trésorerie le permet, pas le mois qui vous arrange.
La cible n'est pas un caprice : c'est aussi un test de réalité. Un projet qui ne peut jamais payer son dirigeant au niveau du poste qu'il occupe ne crée pas un emploi, il en détruit un. Pour documenter ce chiffre comme les autres, avec une source et une phrase de justification, appliquez la même méthode qu'aux autres hypothèses du prévisionnel financier.
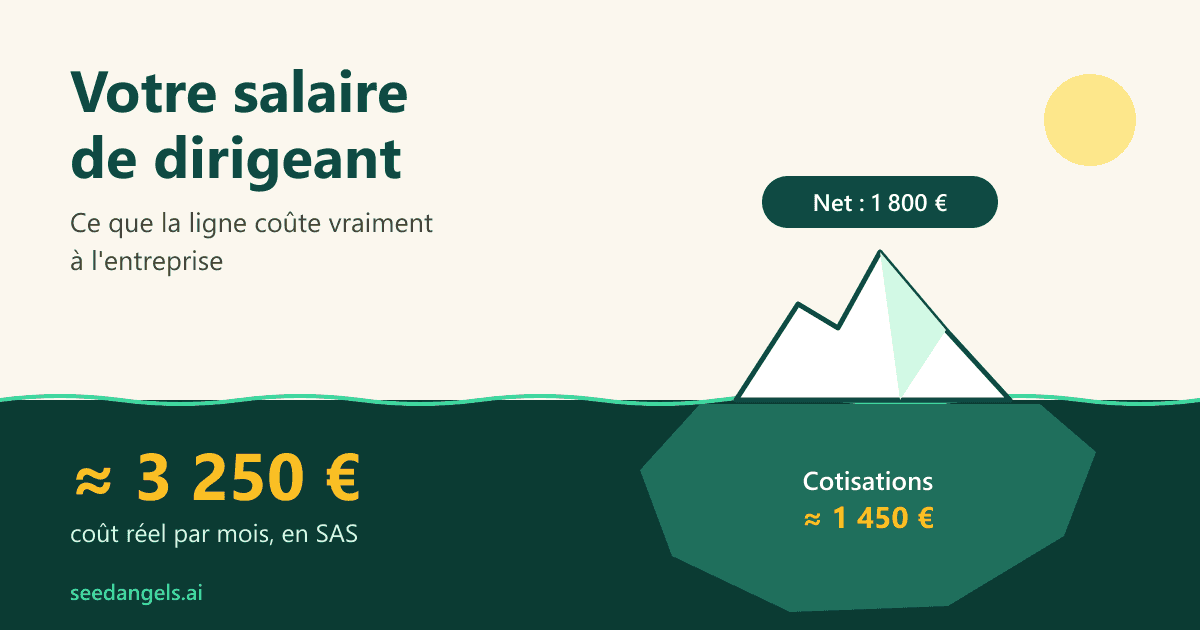
Dans notre atelier vélo, le fondateur a besoin de 1 800 € nets par mois. Sa compagne travaille, il a peu d'épargne, et il n'a plus de droits au chômage : le plancher et la cible se confondent dès la première année. C'est le cas le plus exigeant, et donc le plus instructif.
3. Du net au coût chargé : ce que la ligne coûte vraiment à l'entreprise
Le montant qui compte pour l'entreprise n'est pas votre net, c'est votre coût total : net, plus toutes les cotisations. L'écart dépend de votre statut social, qui découle de la forme de la société et de votre place dans son capital.
Président de SAS/SASU ou gérant minoritaire : assimilé salarié
Un président de SAS coûte à son entreprise environ 1,8 fois son salaire net. Selon Bpifrance Création, les charges sociales d'un dirigeant assimilé salarié représentent globalement 80 % de sa rémunération nette, soit 60 % de sa rémunération brute.
Le président de SAS cotise comme un cadre, sauf à l'assurance chômage, comme le précise Service Public. Il ne paie aucune cotisation s'il ne se verse rien, mais il n'acquiert alors aucun droit. Les cotisations sont prélevées chaque mois avec la paie : il n'y a pas de décalage à prévoir dans la trésorerie.
Gérant majoritaire de SARL ou entrepreneur individuel : TNS
Le travailleur non salarié (TNS) cotise moins : Bpifrance Création évalue ses charges sociales à environ 50 % de son revenu d'activité. À ce niveau de revenu, le simulateur de l'Urssaf donne plutôt 42 % du net, comme le montre le cas ci-dessous. Pour une même enveloppe, il touche donc davantage de net, mais il est aussi moins bien protégé (retraite, indemnités journalières).
Surtout, il paie des cotisations minimales même sans aucun revenu. Selon le barème de l'Urssaf pour les artisans et commerçants, la cotisation de retraite de base est due au minimum sur une assiette de 5 409 €, soit 967 € par an, à laquelle s'ajoutent les minimums maladie et invalidité-décès. Une ligne de rémunération à zéro ne veut donc pas dire zéro charge en TNS.
Le cas chiffré : 1 800 € nets par mois
Voici ce que coûtent les 21 600 € nets annuels de notre fondateur selon les trois options.
| 0 € | SAS (assimilé salarié) | SARL, gérant majoritaire (TNS) | |
|---|---|---|---|
| Net annuel versé | 0 € | 21 600 € | 21 600 € |
| Cotisations | 0 € (SAS) / ≈ 1 270 € (TNS, minimums) | ≈ 17 410 € | ≈ 9 030 € |
| Coût total pour l'entreprise | 0 € (SAS) / ≈ 1 270 € (TNS) | ≈ 39 010 € | ≈ 30 630 € |
| Coût mensuel | — | ≈ 3 250 € | ≈ 2 550 € |
Calcul : simulateurs de l'Urssaf, barème 2026, régime normal, sans ACRE ni mutuelle ou prévoyance. Les cotisations SAS représentent 81 % du net, ce qui recoupe le ratio de Bpifrance Création. Refaites le calcul avec votre propre situation.
L'écart est de plus de 8 000 € par an pour le même net. Il ne dit pas quel statut choisir : la SAS achète une meilleure protection sociale, et le choix dépend aussi de la fiscalité, des associés et de vos projets. Mais il dit une chose certaine : votre prévisionnel doit porter le coût chargé du statut que vous avez réellement choisi, pas un net, ni un ratio moyen.
4. À partir de quel mois : les quatre calendriers possibles
Faut-il se verser un salaire la première année ? Ce n'est pas obligatoire : le site Service Public rappelle qu'il est tout à fait possible de prévoir que le dirigeant ne percevra pas de rémunération. Mais la ligne doit exister dans le prévisionnel, et elle doit dire comment vous vivez pendant la période où elle est à zéro. Quatre calendriers sont possibles.
0 € et maintien de l'ARE
Si vous créez en étant indemnisé, vous pouvez cumuler l'ARE avec votre activité, dans la limite de 60 % des droits restants à la date de création, selon Service Public. Une fois ce plafond atteint, vous pouvez demander à l'instance paritaire régionale (IPR) la poursuite du versement, dans un délai de 6 mois, à condition de n'avoir tiré aucun revenu de l'activité, dividendes compris.
Dans le prévisionnel, la ligne de rémunération reste à 0 €. L'ARE ne figure pas dans les comptes de l'entreprise : c'est une ressource personnelle, que vous mentionnez dans le dossier pour expliquer comment vous vivez.
L'ARCE
L'autre option consiste à recevoir 60 % de vos droits restants sous forme de capital, versé en deux fois. L'ARCE exclut le maintien mensuel de l'ARE : c'est l'un ou l'autre. Elle n'apparaît jamais dans la ligne de rémunération. Le plus souvent, elle est apportée à la société, et elle se place dans les ressources du plan de financement, avec son calendrier de versement, comme le détaille notre exemple sur l'ARCE dans le plan de financement.
Une rémunération par paliers
C'est le calendrier le plus courant : 0 € pendant quelques mois, puis un premier palier, puis la cible. La règle est simple : posez le premier palier après le creux de trésorerie, jamais avant. Ouvrez votre plan de trésorerie mensuel, repérez le mois où le solde est le plus bas, et faites démarrer la rémunération au mois suivant. Ce creux vient des charges qui courent avant les ventes, mais aussi des décalages entre ce que vous facturez et ce que vous encaissez, que mesure le besoin en fonds de roulement en création d'entreprise.
Les dividendes
Les dividendes ne peuvent pas financer votre première année. Ils supposent un bénéfice, et la décision de le distribuer est prise par les associés lors de l'approbation des comptes, à la fin de l'exercice, selon Service Public. En SARL avec gérant majoritaire, la part des dividendes supérieure à 10 % du capital, des primes d'émission et des comptes courants est en outre soumise à cotisations sociales, rappelle Bpifrance Création.
| Calendrier | Où il apparaît dans le prévisionnel | Point de vigilance |
|---|---|---|
| 0 € + maintien de l'ARE | Ligne à 0 €, ARE citée dans le dossier | Aucun revenu de l'activité, dividendes compris, si vous visez l'IPR |
| ARCE | Ressource du plan de financement | Exclut l'ARE mensuelle ; versée en deux fois |
| Paliers | Ligne qui démarre au mois N | Premier palier après le creux de trésorerie |
| Dividendes | Pas avant l'année 2 | Cotisations au-delà de 10 % en SARL avec gérant majoritaire |
5. ACRE 2026 : ce qu'elle allège vraiment (et ce qu'elle n'allège pas)
Beaucoup de pages, y compris récentes, parlent encore d'une ACRE qui divise les cotisations par deux. Ce n'est plus le cas. Selon l'Urssaf, voici les règles en vigueur pour les créations depuis le 1er janvier 2026.
L'ACRE 2026 en 4 chiffres et une condition
- 25 % d'exonération des cotisations maladie, maternité, allocations familiales, retraite de base et invalidité-décès.
- 36 045 € de revenu au maximum pour l'exonération complète (75 % du PASS), dégressive jusqu'à 48 060 €, nulle au-delà.
- 12 mois de durée.
- 60 jours après le début d'activité pour la demander à l'Urssaf.
- Sous conditions : depuis 2026, l'ACRE est réservée à certains publics (demandeurs d'emploi indemnisés ou inscrits depuis six mois, bénéficiaires du RSA ou de l'ASS, moins de 26 ans, création en quartier prioritaire ou en zone France ruralités revitalisation…). Vérifiez votre éligibilité avant de l'inscrire dans le prévisionnel.
Si vous y êtes éligible, l'ACRE concerne les TNS comme les dirigeants assimilés salariés, mais elle ne touche ni la retraite complémentaire ni la CSG-CRDS. Pour les micro-entrepreneurs, les règles sont différentes : Service Public les détaille.
Le fondateur de notre atelier vélo, qui n'a plus de droits au chômage, n'y a probablement pas droit : nos calculs ne l'appliquent pas. Si vous y avez droit, l'ACRE réduit une partie des cotisations de la première année, et seulement de la première année. Ne l'appliquez pas au coût total, et ne la reportez pas sur l'année 2 : c'est l'une des erreurs qui font apparaître une hausse brutale des charges en année 2 que rien n'explique.
6. Le piège de l'année 2 : la régularisation des cotisations TNS
C'est le décalage que la plupart des prévisionnels oublient, et il ne concerne que les TNS.
Les deux premières années, l'Urssaf ne connaît pas votre revenu. Elle calcule donc des cotisations provisionnelles sur une base forfaitaire de 9 131 €, soit 19 % du PASS 2026, d'après son barème. Cela représente environ 3 473 € de cotisations pour une année complète, hors formation professionnelle et sans ACRE, proratisés selon votre date de début. Une fois votre revenu réel déclaré, l'Urssaf régularise et appelle le complément sur les échéances suivantes.
Sur notre cas :
- Année 1 : le gérant se verse 21 600 € nets. Ses cotisations réelles sont d'environ 9 030 €, mais il ne paie que les provisions, environ 3 473 €.
- Année 2 : la régularisation tombe. Il doit environ 5 560 € de complément au titre de l'année 1, en plus des cotisations de l'année en cours. Les provisions de l'année 2 sont recalculées en même temps sur son revenu de l'année 1 : le complément et la hausse des échéances tombent sur les mêmes mois.
Si le plan de trésorerie suppose que vous payez chaque mois vos cotisations réelles, le compte de résultat est juste, mais la trésorerie de l'année 1 est trop pessimiste et celle de l'année 2 trop optimiste. Si le plan ne prévoit rien du tout, il fait apparaître en année 2 un creux que la banque verra avant vous.
Deux parades : inscrire le rattrapage dans le plan de trésorerie de l'année 2, au mois où il tombe, ou demander à l'Urssaf que vos cotisations provisionnelles soient calculées sur votre revenu estimé, ce que l'organisme permet. En SAS, la question ne se pose pas : les cotisations sont payées avec chaque paie.
7. Ce que la rémunération fait à votre seuil de rentabilité
Le seuil de rentabilité, c'est le chiffre d'affaires qui couvre toutes les charges fixes. Votre rémunération en fait partie, et c'est souvent la plus lourde.
L'atelier vélo a 48 000 € de charges fixes hors dirigeant (loyer, assurance, expert-comptable, un salarié à mi-temps) et un taux de marge sur coûts variables de 55 %.
| Option | Charges fixes totales | Seuil de rentabilité |
|---|---|---|
| Sans rémunération | 48 000 € | ≈ 87 270 € |
| SAS | 87 010 € | ≈ 158 200 € |
| SARL, gérant majoritaire | 78 630 € | ≈ 142 960 € |
Calcul : charges fixes ÷ taux de marge sur coûts variables (0,55).
Calculé avec votre rémunération, le seuil de rentabilité est 64 à 81 % plus élevé que sans elle. L'atelier n'a pas besoin de 87 000 € de chiffre d'affaires pour être viable : il en a besoin de 143 000 à 158 000 € pour vous faire vivre.
8. Ce que la banque en fait : le test EBE / annuités
Le banquier vérifie que votre EBE couvre vos remboursements avec une marge de sécurité : la règle de travail veut que l'EBE représente au moins 1,2 fois les annuités. C'est l'un des ratios que la banque calcule sur votre prévisionnel, et c'est celui que votre rémunération touche le plus directement.
Prenons l'atelier à 180 000 € de chiffre d'affaires : 99 000 € de marge, 51 000 € d'EBE avant rémunération du dirigeant, et un prêt de 14 000 € d'annuités.
| Option | EBE après rémunération | EBE / annuités | Verdict |
|---|---|---|---|
| Sans rémunération | 51 000 € | 3,64 | Sur le papier seulement : la banque réintègre un salaire |
| SAS | ≈ 11 990 € | ≈ 0,86 | Ne passe pas |
| SARL, gérant majoritaire | ≈ 20 370 € | ≈ 1,46 | Passe |
Le même projet, au même chiffre d'affaires, passe ou casse selon la façon dont la rémunération est écrite. Si votre ratio ne tient pas, vous avez plusieurs leviers :
- Décaler le palier : une rémunération plus faible la première année, qui monte quand le chiffre d'affaires suit.
- Allonger la durée du prêt : les annuités baissent, le ratio remonte.
- Augmenter l'apport : moins d'emprunt, moins d'annuités.
- Revoir le statut avec votre expert-comptable : c'est un levier, pas une recommandation, car le statut engage aussi votre protection sociale.
Un cas à part : l'entreprise individuelle à l'impôt sur le revenu. Votre rémunération n'y est pas une charge, ce sont des prélèvements sur le bénéfice. La banque compare alors l'EBE aux annuités plus vos prélèvements personnels. Le résultat est le même : votre train de vie entre dans le calcul.
9. Écrire la ligne dans le prévisionnel : la fiche à remplir
Comment intégrer la rémunération du dirigeant dans le prévisionnel :
- Créez une ligne « rémunération du dirigeant » séparée de celle des salariés.
- Saisissez le coût total, cotisations comprises, pas le net.
- Datez le démarrage et chaque palier, mois par mois la première année.
- Placez les cotisations au mois où elles sont réellement payées.
- Vérifiez l'effet sur le seuil de rentabilité et sur le ratio EBE / annuités.
Avant d'envoyer votre dossier, cochez la liste complète :
- Une ligne « rémunération du dirigeant », distincte des salariés
- Le net, les cotisations et le coût total, calculés au simulateur de l'Urssaf pour votre statut
- Le mois de démarrage et les paliers, posés après le creux de trésorerie
- L'ACRE inscrite seulement si vous y êtes éligible, limitée aux 12 premiers mois et aux cotisations qu'elle couvre
- En TNS, la régularisation de l'année 1 inscrite dans la trésorerie de l'année 2
- Une phrase de justification : besoin personnel, ARE ou conjoint, comparable du poste
- L'ARCE en ressource du plan de financement, jamais en rémunération
- Le ratio EBE / annuités vérifié avec la rémunération, pas sans
Dans SeedAngels, votre rémunération se saisit comme une dépense de la catégorie Salaires, année par année, et le compte de résultat, la trésorerie et le point mort se recalculent aussitôt : vous voyez immédiatement ce qu'un palier de rémunération fait à votre seuil de rentabilité et à votre trésorerie. Le coût chargé reste en revanche le vôtre : l'outil ne choisit pas votre statut, ne calcule pas vos cotisations, et ce montant se vérifie au simulateur de l'Urssaf ou avec votre expert-comptable. Vous trouverez le détail des écrans sur notre page logiciel de prévisionnel financier.
Conclusion : une ligne qui dit si le projet vous fait vivre
La rémunération du dirigeant n'est pas une variable d'ajustement : c'est la ligne qui dit si votre projet crée un emploi, le vôtre. Écrite à zéro sans explication, elle affaiblit le dossier au lieu de le flatter. Écrite en net, elle sous-estime vos charges de plusieurs milliers d'euros. Écrite au mauvais mois, elle déplace un creux de trésorerie que la banque trouvera de toute façon.
Partez de votre besoin personnel, traduisez-le en coût chargé au simulateur de l'Urssaf, datez chaque palier après le creux de trésorerie, et vérifiez que votre seuil de rentabilité et votre ratio EBE / annuités tiennent avec cette ligne, pas sans elle. Pour construire ce prévisionnel et voir l'effet de chaque palier en direct, utilisez SeedAngels. Essayez SeedAngels gratuitement →
FAQ
Faut-il obligatoirement se verser un salaire la première année ?
Non, aucune règle ne l'impose. Un président de SAS peut ne rien percevoir et ne paie alors aucune cotisation. Un gérant majoritaire de SARL reste en revanche redevable de cotisations minimales. Dans le prévisionnel, la ligne doit toutefois exister : si elle est à zéro, le dossier doit dire comment vous vivez (ARE, conjoint, épargne) et à partir de quand vous vous rémunérez.
Combien coûte un président de SAS à son entreprise ?
Les cotisations d'un dirigeant assimilé salarié représentent environ 80 % de son salaire net, soit environ 60 % du brut, selon Bpifrance Création. Pour 1 800 € nets par mois, le simulateur de l'Urssaf donne un coût total d'environ 3 250 € par mois pour l'entreprise. Le montant exact dépend du barème de l'année : refaites le calcul avec vos propres chiffres.
Peut-on ne pas se rémunérer et garder ses allocations chômage ?
Oui. Le dirigeant non rémunéré peut cumuler l'ARE avec son activité, dans la limite de 60 % des droits restants à la date de création. Au-delà, il peut demander à l'instance paritaire régionale de France Travail la poursuite du versement, s'il n'a tiré aucun revenu de l'activité, dividendes compris.
L'ACRE réduit-elle de moitié les cotisations en 2026 ?
Non. Depuis le 1er janvier 2026, l'ACRE exonère 25 % des cotisations maladie, maternité, allocations familiales, retraite de base et invalidité-décès, pendant 12 mois, si le revenu ne dépasse pas 36 045 €. L'exonération est dégressive jusqu'à 48 060 €. Elle doit être demandée à l'Urssaf dans les 60 jours suivant le début d'activité. Elle est réservée à certains publics, comme les demandeurs d'emploi indemnisés ou les bénéficiaires du RSA.
Pourquoi mes cotisations TNS augmentent-elles fortement la deuxième année ?
Les deux premières années, l'Urssaf calcule des cotisations provisionnelles sur une base forfaitaire (19 % du PASS). Une fois votre revenu réel déclaré, elle régularise et appelle le complément sur les échéances suivantes. Si vous vous êtes bien rémunéré dès la première année, ce rattrapage pèse sur votre trésorerie de l'année 2.
La banque accepte-t-elle un prévisionnel sans rémunération du dirigeant ?
Elle l'accepte rarement tel quel. L'analyste sait que vous devez vivre : il réintègre une rémunération réaliste et recalcule votre capacité de remboursement. Un dossier qui ne passe qu'à rémunération nulle est donc lu comme fragile. Mieux vaut montrer une rémunération modeste, datée, et un ratio qui tient malgré elle.
Quand peut-on se verser des dividendes ?
Seulement quand l'entreprise a dégagé un bénéfice, et après la décision des associés prise lors de l'approbation des comptes de l'exercice. Ils ne peuvent donc pas financer votre première année. En SARL avec gérant majoritaire, la part supérieure à 10 % du capital, des primes d'émission et des comptes courants est soumise à cotisations sociales.