Le trou de 16 400 € que personne n'a prévu
Votre prévisionnel est rentable, votre plan de financement est équilibré au centime, et pourtant votre compte passe dans le rouge au deuxième mois, avant même d'avoir ouvert. La cause n'est ni une erreur de calcul ni une dépense oubliée : c'est la TVA payée sur les travaux et le matériel. Vous l'avez réglée à vos fournisseurs, l'État vous la rendra, mais pas tout de suite.
Le compte de résultat ne la montre pas, le plan de financement non plus, puisqu'il se construit en hors taxes. Seul un plan de trésorerie mensuel, établi TTC, fait apparaître ce creux. Et c'est précisément le tableau que votre banquier ouvre en premier.
Cet article vous montre où placer la TVA dans chaque tableau du prévisionnel, comment calculer le mois où elle pèse le plus, et comment financer ce creux. Il s'appuie sur un exemple chiffré mois par mois, et sur une règle qui change au 1er janvier 2027.
Pourquoi la TVA n'est pas dans votre compte de résultat, mais partout dans votre trésorerie
La TVA n'apparaît pas dans le compte de résultat prévisionnel, établi hors taxes, car elle n'est ni un produit ni une charge pour l'entreprise. Elle apparaît dans le plan de trésorerie, établi TTC, au mois où elle est payée ou encaissée, et dans le bilan comme créance ou dette envers l'État.
L'entreprise ne fait que collecter la TVA pour le compte de l'État sur ses ventes, et la récupérer sur ses achats. Le solde se règle à chaque déclaration. Votre rentabilité ne change donc pas d'un euro, mais votre compte bancaire, lui, voit passer chaque centime de TVA, avec un décalage.
Bpifrance Création le pose clairement : chaque entrée ou sortie de fonds doit être portée « en TTC pour les opérations assujetties à la TVA », dans la colonne du mois où elle se produit. Voici comment la TVA se répartit entre les trois états du prévisionnel financier et le plan de financement :
| État du prévisionnel | HT ou TTC | Ce que la TVA y représente |
|---|---|---|
| Compte de résultat | HT | Rien : elle est absente |
| Plan de trésorerie | TTC | Des flux mensuels, plus une ligne « TVA reversée / remboursée » |
| Bilan | HT + soldes | Une créance de TVA à l'actif, ou une TVA à décaisser au passif |
| Plan de financement | HT | Un besoin temporaire de trésorerie, à couvrir le temps du remboursement |
La dernière ligne est la plus souvent oubliée. Le plan de financement inscrit vos investissements hors taxes, ce qui est juste, mais la TVA de ces investissements sort bel et bien de votre compte. Elle doit être financée, même si elle revient.
Le crédit de TVA de démarrage : d'où il vient
Un crédit de TVA apparaît quand la TVA déductible payée sur les achats et les investissements dépasse la TVA collectée sur les ventes d'une période. À la création, c'est presque systématique : les travaux et le matériel sont payés des mois avant la première vente.
Les investissements avant les ventes
Une entreprise qui démarre dépense d'abord : travaux d'aménagement, machines, mobilier, informatique, frais d'identité visuelle. Chaque facture porte de la TVA, le plus souvent à 20 %. Pendant ce temps, aucune vente ne génère de TVA collectée.
Le résultat est mécanique. Sur votre première déclaration, la TVA à déduire dépasse largement la TVA due, qui est nulle. L'écart forme une créance sur l'État : vous avez avancé de l'argent qui vous sera rendu. Plus vos investissements sont lourds, plus ce montant est élevé, et plus il pèse sur la trésorerie des premiers mois.
Le cas aggravant : vendre à taux réduit, investir à 20 %
Dans la plupart des activités, le crédit se résorbe vite une fois les ventes lancées : la TVA collectée sur le chiffre d'affaires dépasse la TVA payée sur les charges, et le crédit s'impute sur ce surplus en quelques mois.
Ce n'est plus vrai quand vous vendez à un taux réduit et investissez au taux normal. Les produits d'épicerie vendus pour une consommation différée sont facturés au taux réduit de 5,5 %, selon Service Public Entreprendre, et la restauration au taux intermédiaire de 10 %. Le café en grains en fait partie : le BOFiP range les cafés destinés à la confection des boissons au taux de 5,5 %. Vos travaux et votre matériel restent, eux, à 20 %. La TVA collectée chaque mois devient alors trop faible pour absorber le crédit de départ, qui peut durer des années si vous ne demandez pas son remboursement.
Êtes-vous concerné ?
- En franchise en base de TVA : non, vous ne récupérez pas la TVA. Elle fait partie du coût de vos achats.
- Vous vendez à 5,5 % ou 10 % (alimentaire, restauration, hébergement) et vous investissez beaucoup : fortement. C'est le cas traité dans l'exemple ci-dessous.
- Vous vendez des services à 20 % avec peu d'investissements : peu. Le crédit de départ s'absorbe en quelques mois.
Votre régime de TVA décide du mois où l'argent revient
Les règles de remboursement en vigueur
Un crédit de TVA peut toujours être reporté sur les déclarations suivantes. S'il doit être remboursé, le calendrier dépend de votre régime. Voici les règles publiées par impots.gouv.fr :
| Régime | Quand demander | Montant minimum | Formulaire |
|---|---|---|---|
| Réel normal, déclaration mensuelle | Chaque mois, avec la déclaration | 760 € | n° 3519 |
| Réel normal ou mini-réel, déclaration trimestrielle | Après chaque trimestre | 760 € | n° 3519 |
| Demande annuelle | Réel normal : en janvier ; régime simplifié (jusqu'à 2026) : avec la CA12 de mai | 150 € | Réel normal : n° 3519 ; régime simplifié : n° 3517-S |
| Régime simplifié (jusqu'au 31 décembre 2026) | Semestriel, pour le seul crédit issu d'immobilisations, factures jointes | 760 € | n° 3519 |
| Franchise en base | Pas de remboursement : la TVA n'est pas récupérable | — | — |
Jusqu'au 31 décembre 2026, la déclaration au réel normal est mensuelle, et trimestrielle lorsque la TVA exigible chaque année est inférieure à 4 000 €, précise Service Public Entreprendre. Pour un créateur qui vient d'investir, la déclaration mensuelle est la plus rapide : le crédit d'un mois se demande dès le mois suivant.
Ce qui change au 1er janvier 2027
La CCI Paris Île-de-France le rappelle : « à partir du 1er janvier 2027, la loi de finances pour 2025 prévoit la suppression du régime simplifié d'imposition à la TVA ». Selon impots.gouv.fr, les entreprises concernées passent au réel normal, et les acomptes semestriels disparaissent.
Pour un créateur de 2027, la question n'est donc plus « réel normal ou simplifié », mais « mensuel ou trimestriel ». La déclaration est trimestrielle tant que le chiffre d'affaires ne dépasse pas 1 000 000 € l'année précédente (1 100 000 € l'année en cours). Vous pouvez opter pour le mensuel sur simple demande à votre service des impôts des entreprises (SIE), via la messagerie sécurisée ; l'option prend effet au trimestre civil suivant. C'est ce choix qui fixe le mois où vous pourrez demander votre premier remboursement.
Le choix à faire à l'immatriculation
Avec de gros investissements de départ, le bon réflexe est de se placer là où le crédit peut être demandé le plus tôt : en déclaration mensuelle. Jusqu'à fin 2026, le régime simplifié ne rembourse qu'au semestre, et seulement le crédit issu des immobilisations. Un créateur qui investit en janvier peut ainsi attendre juillet. À partir de 2027, ce réflexe passe par une option : sans demande, une jeune entreprise déclare chaque trimestre.
Le régime et la périodicité se décident au moment de la création. Faites valider ce choix par votre expert-comptable : il dépend aussi de votre chiffre d'affaires prévu et de vos obligations déclaratives, pas seulement de votre crédit de départ.
Franchise en base : vous raisonnez en TTC. Pour 2026, les seuils restent inchangés selon Service Public Entreprendre : 85 000 € de chiffre d'affaires (93 500 € en seuil majoré) pour les ventes et l'hébergement, 37 500 € (41 250 € majoré) pour les services. La TVA de vos investissements est alors un coût définitif : inscrivez-les TTC dans tous vos tableaux, et oubliez le crédit de TVA.
Exemple chiffré : la TVA de Maison Grain mois par mois
Reprenons le cas détaillé dans notre exemple de plan de financement : Maison Grain, une torréfaction artisanale qui ouvre après trois mois de travaux. Ses investissements et frais de démarrage représentent 82 000 € HT, ce qui fait jusqu'à 16 400 € de TVA à avancer. Elle prévoit 240 000 € HT de chiffre d'affaires en année 1, réalisé pour moitié en boutique (payée comptant) et pour moitié auprès de professionnels (payés à 45 jours). Son plan de financement prévoit 16 000 € de trésorerie de départ.
La question est simple : que reste-t-il de ces 16 000 € une fois la TVA avancée ?
Les hypothèses TVA
| Hypothèse | Valeur retenue |
|---|---|
| Investissements et frais de démarrage (20 %) | 50 000 € HT au mois 1, 32 000 € HT au mois 2 |
| Stock de départ de café vert (5,5 %) | 8 000 € HT au mois 3 |
| Ouverture | Mois 4 |
| Ventes de café en grains (5,5 %) | 12 000 €, 16 000 € puis 20 000 € HT aux mois 4, 5 et 6 |
| Achats de café vert (5,5 %) | 30 % des ventes |
| Charges externes à 20 %, loyer compris | 3 500 € HT par mois dès l'ouverture (bailleur ayant opté pour la TVA) |
| Salaires | Hors TVA |
| Déclaration | Réel normal, déclaration mensuelle (sur option à partir de 2027), déposée le mois suivant |
| Délai de remboursement | 1 mois après la demande (scénario A), 2 mois en variante prudente |
Deux simplifications : les boissons servies au comptoir, au taux de 10 %, sont négligées, et les emballages sont comptés avec les charges externes. Le délai de remboursement est une hypothèse de prudence : la loi ne fixe qu'un plafond de six mois pour statuer, et une première demande peut donner lieu à une demande de justificatifs. C'est exactement le type de chiffre qu'il faut savoir justifier dans les hypothèses de votre prévisionnel, parce qu'il décide de votre mois le plus bas.
Scénario A : demander le remboursement chaque mois
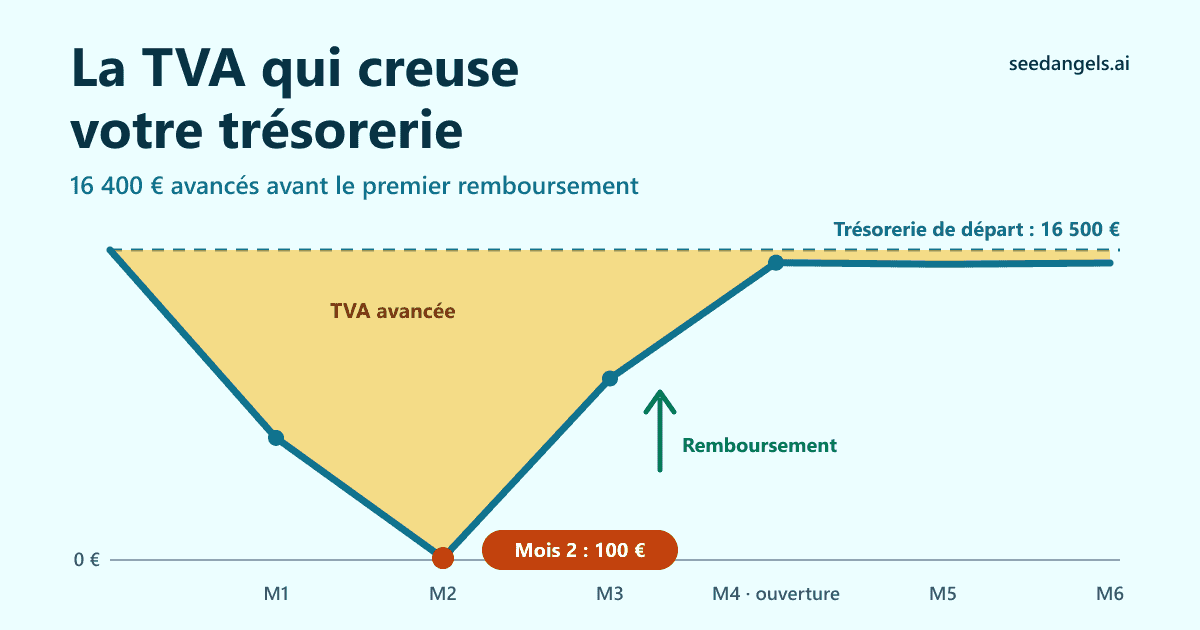
La TVA payée au mois 1 est déclarée avec la déclaration déposée au mois 2, et l'argent revient au mois 3. Même logique pour le mois 2. Voici la ligne TVA, mois par mois :
| Montants en € | M1 | M2 | M3 | M4 | M5 | M6 |
|---|---|---|---|---|---|---|
| TVA déductible | 10 000 | 6 400 | 440 | 898 | 964 | 1 030 |
| TVA collectée | 0 | 0 | 0 | 660 | 880 | 1 100 |
| Solde du mois | −10 000 | −6 400 | −440 | −238 | −84 | +70 |
| Remboursement reçu | — | — | 10 000 | 6 400 | — | — |
| TVA avancée en fin de mois | 10 000 | 16 400 | 6 840 | 678 | 762 | 692 |
| Trésorerie de départ restante (sur 16 000) | 6 000 | −400 | 9 160 | 15 322 | 15 238 | 15 308 |
Le point bas tombe au mois 2 : 16 400 € de TVA avancée, soit davantage que toute la trésorerie de départ. La réserve passe à −400 €, deux mois avant l'ouverture, au moment où elle était censée financer la montée en charge.
Les petits crédits des mois 3 à 5 restent en report : sous 760 €, aucun remboursement mensuel n'est possible. Ils s'imputent sur la TVA due des mois suivants ou se récupèrent par la demande annuelle, dès 150 €.
Si le remboursement prend deux mois au lieu d'un, le point bas glisse au mois 3, à 16 840 €. La trésorerie de départ tombe alors à −840 € : le creux de TVA dépasse encore plus nettement la réserve prévue.
Scénario B : reporter le crédit
Second choix possible : ne rien demander et laisser le crédit s'imputer sur la TVA due des mois suivants. Chez Maison Grain, c'est une très mauvaise idée.
| Montants en € | M1 | M2 | M3 | M4 | M5 | M6 |
|---|---|---|---|---|---|---|
| TVA avancée en fin de mois | 10 000 | 16 400 | 16 840 | 17 078 | 17 162 | 17 092 |
| Trésorerie de départ restante (sur 16 000) | 6 000 | −400 | −840 | −1 078 | −1 162 | −1 092 |
Au mois 6, à 20 000 € HT de ventes, Maison Grain collecte 1 100 € de TVA et en déduit 1 030 € (330 € sur le café vert, 700 € sur les charges externes). Il reste 70 € par mois pour absorber un crédit de 17 092 €. À ce rythme, il faudrait près de vingt ans. Même avec des ventes doublées à 40 000 € HT par mois, l'imputation prendrait encore près de deux ans (une vingtaine de mois), parce que la TVA des charges externes ne baisse pas.
Le contraste avec une activité vendue à 20 % est net : à 20 000 € HT de ventes, la TVA collectée atteint 4 000 €, la TVA déductible environ 1 900 €, et le crédit de 16 400 € s'absorbe en environ 8 mois. En taux réduit, reporter son crédit revient à prêter sa trésorerie à l'État.
Les deux scénarios côte à côte
| Indicateur | A : remboursement à 1 mois | A : remboursement à 2 mois | B : report du crédit |
|---|---|---|---|
| TVA avancée au point bas | 16 400 € (mois 2) | 16 840 € (mois 3) | 17 162 € (mois 5) |
| Mois où l'avance repasse sous 1 000 € | Mois 4 | Mois 5 | Jamais sur la période |
| Trésorerie de départ au plus bas (sur 16 000 €) | −400 € | −840 € | −1 162 €, et durablement négative |
La TVA ne change pas la rentabilité de Maison Grain. Elle décide seulement si sa réserve de 16 000 € existe encore le jour où elle en a besoin.
Construire la ligne TVA de votre plan de trésorerie en 5 étapes
- Saisir les encaissements clients TTC au mois où vos clients paient réellement, pas au mois de la facture.
- Saisir les décaissements TTC (fournisseurs, charges, investissements) au mois où vous les payez.
- Calculer chaque mois la TVA collectée exigible moins la TVA déductible : c'est le solde de votre déclaration.
- Placer un solde à payer au mois de la déclaration, en général le mois suivant, et non au mois de la vente.
- Placer un crédit remboursé en encaissement, avec un délai prudent d'un à deux mois après la demande.
Encaissements ou débits : le mois où la TVA devient due
L'étape 3 cache un piège : la TVA collectée « exigible » n'est pas toujours celle que vous avez encaissée. Selon Service Public Entreprendre, pour les ventes de biens, la TVA est exigible à la livraison ; pour les prestations de services, elle l'est à l'encaissement du prix ou d'un acompte, sauf option pour le paiement d'après les débits. Et un acompte versé avant la livraison d'un bien rend sa TVA exigible dès son encaissement.
Pour un vendeur de biens, la conséquence est directe. Maison Grain livre ses clients professionnels au mois 4 et sera payée à 45 jours, mais la TVA de ces livraisons entre dans sa déclaration déposée au mois 5. Dès que la TVA collectée dépasse la TVA déductible, elle reverse donc une TVA que ses clients ne lui ont pas encore payée. Un prestataire de services, lui, ne reverse la TVA qu'une fois payé.
Où la TVA rejoint le BFR
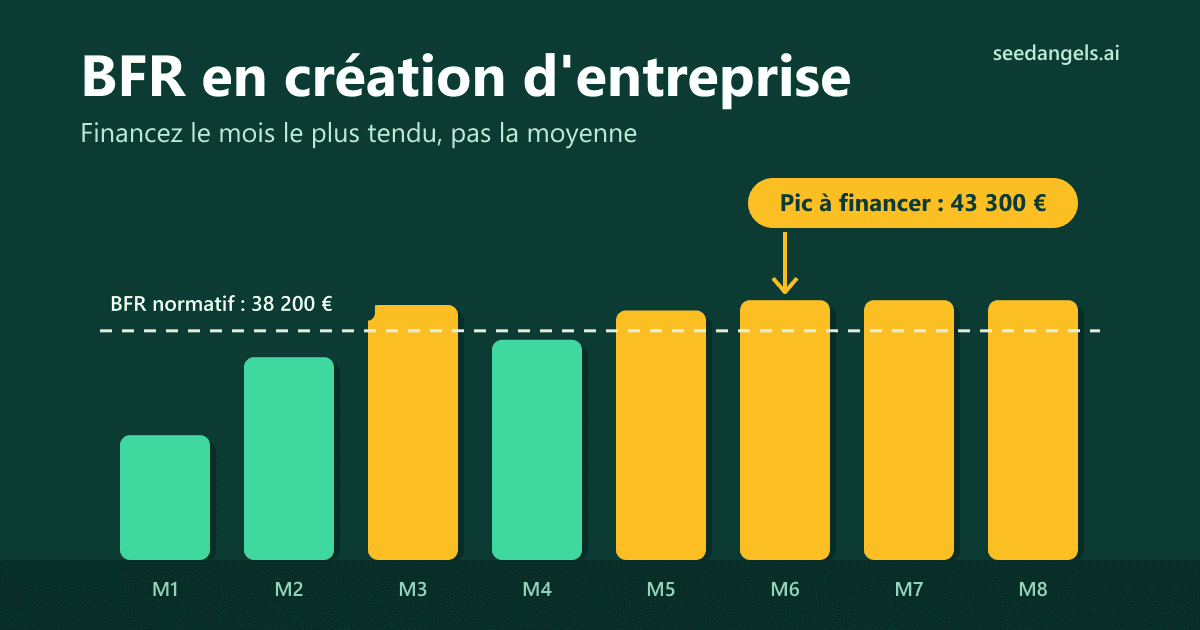
Une fois l'activité lancée, la TVA ne disparaît pas de votre trésorerie. Dans le besoin en fonds de roulement en création d'entreprise, vos créances clients se comptent TTC. La TVA à reverser, elle, n'entre que dans la formule complète du BFR, que l'on n'utilise pas pour dimensionner un financement. Le crédit de départ est un besoin ponctuel ; la TVA du cycle d'exploitation, elle, revient chaque mois.
Financer le creux de TVA : trésorerie de départ ou crédit relais
Calculer le besoin. Le montant à financer est le maximum de TVA avancée et pas encore remboursée, lu sur votre plan de trésorerie mensuel. Chez Maison Grain, c'est 16 400 € dans le scénario A, 16 840 € si le remboursement tarde d'un mois. Ce chiffre n'apparaît sur aucun total annuel.
Dans SeedAngels, la TVA se règle dans les paramètres du prévisionnel : deux taux, à 20 % par défaut. Le taux sur les ventes, vous le ramenez à 5,5 % pour une activité comme celle de Maison Grain ; le taux sur les coûts est unique, à fixer à la moyenne pondérée de vos achats et de vos charges. L'outil compte alors vos créances clients et vos dettes fournisseurs TTC, inscrit la TVA nette du mois dans les dettes fiscales du bilan et en répercute l'effet sur votre trésorerie mois par mois, via le BFR. La TVA payée sur vos investissements, et donc le crédit de TVA de démarrage et son remboursement, ne sont pas modélisés : le creux calculé ci-dessus reste à couvrir vous-même, par l'une des deux options suivantes.
Option 1 : l'inclure dans la trésorerie de départ. C'est la solution la plus simple : le plan de financement prévoit une réserve suffisante pour absorber la TVA avancée et la montée en charge. Pour Maison Grain, 16 000 € ne couvrent même pas la TVA. Une réserve dimensionnée sur le mois le plus bas, TVA comprise, serait nettement plus élevée.
Option 2 : un crédit relais de TVA. Certaines banques proposent un préfinancement de la TVA sur investissements : un prêt court, remboursé à l'arrivée du remboursement de l'administration. Il évite de mobiliser vos fonds propres pour une somme qui reviendra. Demandez-le en même temps que votre prêt d'investissement, avec le calendrier de remboursement tiré de votre plan de trésorerie.
Ce que le banquier regarde sur la TVA de votre prévisionnel
Un analyste crédit ne vérifie pas votre taux de TVA. Il vérifie que votre prévisionnel tient compte de la TVA, avec trois contrôles :
- La cohérence HT / TTC : un chiffre d'affaires HT dans le compte de résultat, des encaissements TTC dans la trésorerie, et un écart qui correspond au taux annoncé.
- La présence d'une ligne TVA mensuelle : sans elle, votre plan de trésorerie est faux dès le premier mois de travaux.
- Le mois le plus bas, financé TVA comprise : c'est l'indicateur qui décide, et nous détaillons la trésorerie du mois le plus bas parmi les ratios que la banque calcule sur votre prévisionnel.
Un prévisionnel présenté en totaux annuels masque entièrement le creux de TVA. Un banquier expérimenté le sait, et vous demandera le détail mensuel.
Les 6 erreurs de TVA les plus fréquentes dans un prévisionnel
- Saisir le chiffre d'affaires TTC dans le compte de résultat. Votre chiffre d'affaires, votre marge et votre résultat sont alors gonflés du montant de la TVA. Correction : le compte de résultat est toujours HT.
- Oublier la TVA des investissements dans le besoin de trésorerie. Le plan de financement est HT, mais la TVA sort de votre compte. Correction : calculez-la et financez-la.
- Supposer un remboursement immédiat. Le crédit se demande le mois suivant, puis s'instruit. Correction : prévoyez un à deux mois après la demande.
- Compter sur l'imputation alors que vos ventes sont à taux réduit. Le crédit ne se résorbe presque pas. Correction : demandez le remboursement dès 760 €.
- Raisonner en HT alors que vous êtes en franchise en base. La TVA est alors un coût définitif. Correction : tout le prévisionnel passe en TTC.
- Reverser la TVA au mois de la vente. Elle se paie avec la déclaration, en général le mois suivant. Correction : décalez la ligne TVA d'un mois, et vérifiez la règle d'exigibilité de votre activité.
Conclusion
La TVA ne change pas un euro de votre rentabilité, mais elle décide de votre mois le plus bas. Sur un projet qui investit avant de vendre, elle peut absorber toute la trésorerie de départ deux mois avant l'ouverture, et plus encore si vous vendez à taux réduit et laissez le crédit en report.
Avant d'envoyer votre dossier, vérifiez trois points : votre plan de trésorerie comporte une ligne TVA mensuelle, votre régime et la cadence de remboursement sont choisis en connaissance de cause, et le creux de TVA est financé, par la réserve de départ ou par un crédit relais. Pour construire le prévisionnel mensuel qui fait apparaître ce creux, utilisez SeedAngels. Essayez SeedAngels gratuitement →
FAQ
La TVA doit-elle apparaître dans le compte de résultat prévisionnel ?
Non. Le compte de résultat prévisionnel s'établit hors taxes : la TVA collectée n'augmente pas votre chiffre d'affaires et la TVA payée n'est pas une charge, puisque l'entreprise la reverse ou la récupère. Elle apparaît en revanche dans le plan de trésorerie, en TTC, et dans le bilan, comme créance ou dette envers l'État. Exception : en franchise en base, la TVA payée n'est pas récupérable et s'ajoute au coût des achats.
Le plan de trésorerie se fait-il en HT ou en TTC ?
En TTC, pour toutes les opérations soumises à la TVA, comme le rappelle Bpifrance Création. Chaque encaissement ou décaissement est porté au mois où il a réellement lieu, TVA comprise. On ajoute ensuite une ligne « TVA reversée » ou « TVA remboursée » au mois de la déclaration. C'est la seule façon de voir le creux créé par la TVA des investissements.
Pourquoi ai-je un crédit de TVA au démarrage ?
Parce que vos dépenses arrivent avant vos ventes. Les travaux, le matériel et l'agencement génèrent de la TVA déductible, souvent au taux de 20 %, alors que vous n'avez encore rien facturé. L'écart est une créance sur l'État : le crédit de TVA. Il dure d'autant plus longtemps que vos ventes sont à un taux réduit, comme 5,5 % ou 10 %.
Faut-il reporter son crédit de TVA ou demander son remboursement ?
À la création, demandez le remboursement. Le report n'impute le crédit que sur la TVA due des mois suivants, faible au démarrage et quasi nulle si vous vendez à taux réduit. Au réel normal en déclaration mensuelle, la demande se fait sur le formulaire n° 3519, déposé avec la déclaration, à partir de 760 € de crédit.
Combien de temps faut-il pour être remboursé d'un crédit de TVA ?
Le seul délai légal est un plafond : l'administration a six mois pour statuer sur une demande de remboursement. En pratique, la plupart des demandes sont traitées bien plus vite, mais une première demande peut donner lieu à des demandes de justificatifs. La demande se dépose avec la déclaration du mois suivant, puis l'administration l'instruit et peut demander des justificatifs, surtout pour une première demande. Par prudence, prévoyez dans votre plan de trésorerie un retour de l'argent un à deux mois après la demande, et financez ce creux.
Qu'est-ce qui change pour la TVA en 2027 ?
Le régime simplifié de TVA est supprimé au 1er janvier 2027 par la loi de finances pour 2025. Les acomptes semestriels disparaissent au profit de déclarations trimestrielles jusqu'à 1 000 000 € de chiffre d'affaires, mensuelles au-delà ou sur option. Pour un créateur, cela change le mois où il peut demander le remboursement de son crédit de TVA : vérifiez votre périodicité avec votre service des impôts ou votre expert-comptable.
Comment financer la TVA des investissements en attendant le remboursement ?
Deux solutions. Inclure le montant dans la trésorerie de départ de votre plan de financement, calculé sur le mois le plus bas de votre plan de trésorerie. Ou demander à votre banque un crédit relais (préfinancement) de TVA, remboursé à l'arrivée du remboursement. Dans les deux cas, le montant à couvrir se lit sur votre plan de trésorerie mensuel, pas sur un total annuel.